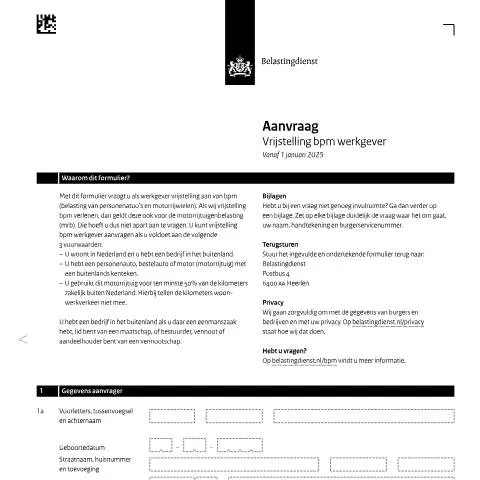
De Rol van het Formulier Vrijstelling bpm Werkgever in de Belastingketen
Het indienen van aanvraagformulieren is een cruciaal aspect van de interactie tussen ondernemers en de Belastingdienst. Het formulier Vrijstelling bpm - aanvraag vrijstelling bpm werkgever (code bpm0531z9fol) speelt een specifieke rol in het fiscale landschap, vooral voor werkgevers met buitenlandse bedrijven. Dit document stelt werkgevers in staat om vrijstelling van de belasting van personenauto’s en motorrijwielen (bpm) aan te vragen voor voertuigen met een buitenlands kenteken die voor zakelijke doeleinden worden gebruikt.
Deze vrijstelling is niet alleen financieel voordelig, maar ook essentieel voor het omgaan met kosten gerelateerd aan het gebruik van voertuigen voor internationale zakelijke activiteiten. Het formulier is een verbindingsstuk dat werkgevers helpt bij het navigeren door de fiscale verplichtingen die voortkomen uit het bezitten en gebruiken van buitenlandse voertuigen.
Stap-voor-Stap: Van Aanvraag tot Besluit
Het proces van het aanvragen van de vrijstelling bpm kan in enkele belangrijke stappen worden opgesplitst. Het begint met de identificatie van de geschiktheid voor de vrijstelling en eindigt met de ontvangst van de beslissing van de Belastingdienst. Hier is een chronologisch overzicht:
- Identificatie van Geschiktheid: Controleer of u aan de voorwaarden voldoet, zoals het hebben van een buitenlandse onderneming en het percentage zakelijke kilometers.
- Invullen van het Formulier: Vul zorgvuldig het aanvraagformulier in met alle gevraagde gegevens over uzelf, het bedrijf en het voertuig.
- Verzamelen van Benodigde Documenten: Zorg ervoor dat u alle noodzakelijke bijlagen toevoegt, zoals een uittreksel uit het handelsregister en eigendomsbewijzen van het voertuig.
- Indiening van de Aanvraag: Dien het ingevulde en ondertekende formulier in bij de Belastingdienst per post.
- Ontvangst van Beslissing: Na enkele weken ontvangt u een beslissing over uw aanvraag, waarin wordt aangegeven of de vrijstelling is goedgekeurd.
Wie Dient de Aanvraag In?
De aanvraag voor vrijstelling bpm kan uitsluitend worden ingediend door werkgevers die voldoen aan specifieke criteria. Dit zijn onder andere:
- U woont in Nederland en hebt een bedrijf in het buitenland.
- U hebt een personenauto, bestelauto of motor met een buitenlands kenteken.
- U gebruikt dit motorrijtuig voor minstens 50% van de kilometers voor zakelijke doeleinden buiten Nederland, exclusief woon-werkverkeer.
Bovendien is het belangrijk op te merken dat de status van de aanvrager een rol speelt; bijvoorbeeld ondernemers met een eenmanszaak, vennootschappen of partnerschappen kunnen allemaal in aanmerking komen, mits ze aan de voorwaarden voldoen.
Bijzondere Situaties: Uitzonderingen en Complexe Scenario's
Het aanvraagproces is over het algemeen vrij rechtlijnig, maar er zijn verschillende scenario's waarin de situatie kan compliceren. Dit kan van invloed zijn op de goedkeuring van de vrijstelling.
1. Buitenlandse Ondernemers
Buitenlandse ondernemingen die in Nederland actief zijn, moeten mogelijk aanvullende informatie verstrekken om hun status en gebruik van voertuigen te bewijzen. Dit kan inhouden dat er een bewijs van belastingregistratie in het buitenland moet worden overgelegd.
2. Diverse Voertuigen
Voor specifieke voertuigen, zoals leaseauto's of voertuigen die door meerdere partners worden gebruikt, kan het aanvraagproces afwijken. In deze gevallen is het belangrijk om aan te geven wie de daadwerkelijke eigenaar is van het voertuig en hoe het wordt gebruikt.
3. Gecompliceerde Bedrijfstructuren
Bij complexe bedrijfstructuren, zoals moeder- en dochtermaatschappijen, kan het noodzakelijk zijn om duidelijkheid te scheppen over wie de uiteindelijke beslisser is binnen het bedrijf. Dit kan invloed hebben op de goedkeuring van de vrijstelling.
Waardevolle Documentatie: Wat u Moet Meenemen
Bij het indienen van uw aanvraag is het essentieel om alle vereiste documenten en bewijsstukken toe te voegen. Een overzicht van de noodzakelijke bijlagen omvat:
| Document | Beschrijving |
|---|---|
| Kopie van de oprichtingsakte en statuten | Bevestigt de juridische status van het buitenlandse bedrijf. |
| Uittreksel uit het handelsregister | Recent document dat informatie over het bedrijf verstrekt. |
| Documenten van beslissingsbevoegdheid | Geeft aan wie binnen het bedrijf beslissingen neemt. |
| Kopie van het inschrijvings- of kentekenbewijs | Toont aan dat het voertuig correct is geregistreerd. |
| Kopie van eigendomsbewijs, lease- of huurcontract | Bewijst de eigendom of het huurrecht van het voertuig. |
| Kilometerregistratie | Toont aan dat het voertuig voor minstens 50% zakelijk wordt gebruikt. |
Privacy en Gegevensbescherming
Bij het indienen van een aanvraag moet u zich ervan bewust zijn dat uw persoonlijke gegevens veilig en met zorg worden behandeld. De Belastingdienst heeft richtlijnen en protocollen in plaats om de privacy van aanvragers te waarborgen. Verdere informatie over hoe uw gegevens worden behandeld, is te vinden op de officiële website van de Belastingdienst onder het gedeelte Privacy.
Wat Gebeurt er na Indienen van de Aanvraag?
Na het indienen van uw aanvraag moet u rekening houden met de volgende stappen:
- Bevestiging van Ontvangst: U ontvangt een bevestiging van de Belastingdienst dat uw aanvraag is ontvangen.
- Beoordelingsperiode: De Belastingdienst heeft een bepaalde tijd om uw aanvraag te beoordelen. Dit kan enkele weken duren.
- Besluitvorming: U ontvangt een schriftelijke beslissing. Indien goedgekeurd, wordt de vrijstelling in werking gesteld en hoeft u geen bpm te betalen voor het betreffende voertuig.
- Informatie bij Afwijzing: Indien uw aanvraag wordt afgewezen, ontvangt u uitleg en de mogelijkheid tot bezwaar.
Het Belang van Tijdig Indienen en Voorbereiding
Om problemen te voorkomen en om ervoor te zorgen dat uw aanvraag soepel verloopt, is het van groot belang dat u uw aanvraag tijdig indient en goed voorbereid bent. Het is aan te raden om dit proces al enkele maanden voordat u het voertuig in gebruik wilt nemen te starten. Dit geeft u de tijd om alle benodigde informatie en documentatie te verzamelen, en eventuele aanvullende vragen van de Belastingdienst te beantwoorden.
Het indienen van de aanvraag kan complex zijn, vooral voor werkgevers die niet goed bekend zijn met de vereisten en procedures. Het is raadzaam om bij twijfel professionele hulp in te schakelen of contact op te nemen met de Belastingdienst voor begeleiding en informatie.
Voorwaarden voor vrijstelling van BPM
De vrijstelling van de belasting van personenauto’s en motorrijwielen (BPM) is niet voor iedere werkgever automatisch van toepassing. Het is van belang om te voldoen aan specifieke voorwaarden voordat u een aanvraag indient. Allereerst moet de onderneming geregistreerd zijn bij de Kamer van Koophandel (KVK) en beschikken over een geldig BTW-nummer. Daarnaast geldt dat de voertuigen uitsluitend voor zakelijke doeleinden moeten worden gebruikt. Dit houdt in dat privégebruik beperkt moet zijn, doorgaans tot 500 kilometer per jaar. Het is raadzaam om een gedetailleerde rittenadministratie bij te houden om aan te tonen dat de voertuigen niet voor privédoeleinden worden gebruikt.
Daarnaast zijn er verschillende categorieën voertuigen die in aanmerking komen voor de BPM-vrijstelling. Dit zijn onder andere voertuigen die door de werkgever ter beschikking worden gesteld aan werknemers en voertuigen die worden ingezet voor specifieke bedrijfsactiviteiten, zoals vervoer van goederen of personen. Ook elektrische voertuigen kunnen in aanmerking komen voor vrijstelling, mits ze voldoen aan de eisen die door de Belastingdienst zijn vastgesteld. Het is van belang om bij uw aanvraag duidelijk te vermelden in welke categorie uw voertuig valt en waarom het recht heeft op vrijstelling.
Het aanvraagproces voor BPM-vrijstelling
Het proces voor het aanvragen van een BPM-vrijstelling kan in verschillende stappen worden onderverdeeld. Allereerst dient u het juiste aanvraagformulier in te vullen. Dit kan digitaal via de website van de Belastingdienst of in papieren vorm. Het is essentieel dat alle gevraagde informatie nauwkeurig en volledig wordt ingevuld. Onvolledige aanvragen kunnen leiden tot vertraging of zelfs afwijzing van uw aanvraag.
Nadat u het aanvraagformulier heeft ingediend, ontvangt u een bevestiging van de Belastingdienst. Deze bevestiging bevat meestal een referentienummer waarmee u uw aanvraag kunt volgen. De verwerkingstijd van uw aanvraag kan variëren, maar doorgaans ontvangt u binnen enkele weken een beslissing. Het is aan te raden om gedurende deze periode regelmatig uw MijnOverheid-account te controleren op updates. Mocht uw aanvraag worden afgewezen, heeft u recht op een schriftelijke toelichting. U kunt vervolgens in beroep gaan tegen deze beslissing, mits u dit binnen de gestelde termijn doet.
Belang van een goede administratie
Een goede administratie is cruciaal bij het aanvragen van een BPM-vrijstelling. Het bijhouden van zakelijke ritten, kosten en gebruik van voertuigen kan niet alleen van belang zijn voor de aanvraag zelf, maar ook voor eventuele controles door de Belastingdienst. Het is raadzaam om een digitaal systeem te gebruiken voor het bijhouden van deze gegevens. Er zijn diverse softwareoplossingen beschikbaar die specifiek zijn ontworpen voor wagenparkbeheer. Deze software kan u helpen om eenvoudig ritten vast te leggen en rapportages te genereren die nodig zijn voor uw belastingaangifte.
Daarnaast is het belangrijk om alle relevante documenten, zoals koopovereenkomsten, facturen en eventuele keuringsrapporten, te archiveren. Deze kunnen van pas komen als bewijs in geval van een controle. Het is aan te bevelen om deze documenten minimaal zeven jaar te bewaren, zoals vereist door de Algemene wet inzake rijksbelastingen. Dit helpt niet alleen bij de BPM-vrijstelling, maar ook bij andere belastingaangiften die u mogelijk moet indienen.