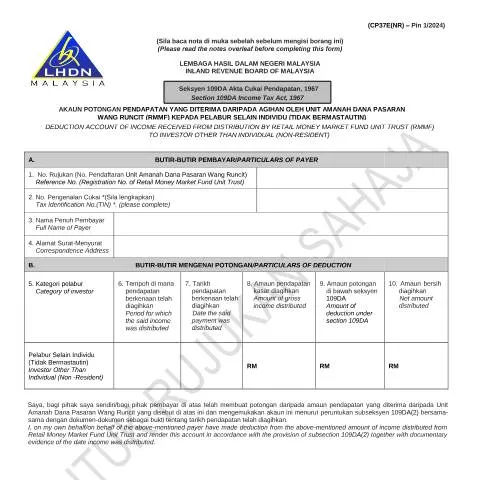
Memahami Pentingnya Borang CP37E(NR) dalam Proses Cukai Pemotongan
Dalam sistem percukaian di Malaysia, terdapat pelbagai borang dan dokumen yang diperlukan untuk memastikan segala urusan kewangan dilakukan dengan tepat dan mengikut peraturan yang ditetapkan. Salah satu borang yang sangat penting bagi pembayar cukai bukan individu (tidak bermastautin) adalah Borang CP37E(NR) - Pin 1/2024. Borang ini merangkumi pelbagai butiran penting yang berkait rapat dengan pemotongan cukai pendapatan yang perlu dilaksanakan oleh pemaju unit amanah dana pasaran wang runcit. Memanfaatkan borang ini dengan baik bukan sahaja membantu dalam pengurusan kewangan, tetapi juga memastikan bahawa pematuhi perundangan cukai yang ditetapkan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN). Dalam artikel ini, kita akan menjelajahi pelbagai aspek berkaitan Borang CP37E(NR) dan bagaimana ia berfungsi dalam konteks penetapan cukai.Siapa yang Perlu Mengisi Borang CP37E(NR)?
Borang CP37E(NR) ditujukan kepada pembayar yang bertindak bagi pihak pelabur lain selain individu, khususnya pelabur yang tidak bermastautin. Dalam konteks ini, terdapat beberapa kategori pelabur yang sering terlibat, termasuk:- Institusi kewangan antarabangsa
- Korporat luar negara yang melabur dalam unit amanah di Malaysia
- Entiti atau organisasi yang melaksanakan urus niaga dalam pasaran kewangan Malaysia tanpa bertempat di sini
Langkah demi Langkah dalam Mengisi Borang CP37E(NR)
Mengisi borang ini memerlukan perhatian kepada butiran yang ditetapkan. Berikut adalah langkah-langkah yang perlu diambil untuk memastikan borang ini diisi dengan tepat:- Butiran Pembayar:
- No. Rujukan: Isikan nombor pendaftaran unit amanah dana pasaran wang runcit yang berkaitan.
- No. Pengenalan Cukai: Lengkapkan dengan nombor pendaftaran cukai (TIN) anda, jika ada.
- Nama Penuh Pembayar: Nama penuh yang tertera pada dokumen pendaftaran.
- Alamat Surat-Menyurat: Alamat untuk menghubungi pembayar.
- Butiran Potongan:
- Kategori Pelabur: Nyatakan jenis pelabur yang terlibat.
- Tempoh Pendapatan: Isikan tempoh di mana pendapatan tersebut diagihkan.
- Tarikh Pengagihan: Tarikh di mana pendapatan tersebut telah diagihkan.
- Amaun Pendapatan Kasar: Jumlah pendapatan kasar yang diagihkan.
- Amaun Potongan: Jumlah yang dipotong di bawah Seksyen 109DA.
- Amaun Bersih: Jumlah yang diterima setelah potongan dibuat.
- Tandatangan dan Tarikh: Setelah semua maklumat diisi, tandatangani borang dan nyatakan tarikh pengisian.
Dokumen Sokongan yang Diperlukan
Setelah borang CP37E(NR) diisi, terdapat beberapa dokumen sokongan yang perlu disediakan. Ini termasuk:- Salinan dokumen pendaftaran unit amanah.
- Pengesahan pendapatan yang diagihkan kepada pelabur.
- Rekod berkaitan pengagihan pendapatan yang menunjukkan pematuhan kepada peraturan.
Proses Penghantaran Borang CP37E(NR)
Setelah semua maklumat dan dokumen sokongan disediakan, proses seterusnya adalah penghantaran borang kepada LHDN. Terdapat beberapa cara untuk menghantar borang ini:- Secara Manual: Borang boleh dihantar secara langsung ke pejabat LHDN terdekat. Pastikan anda menyimpan salinan borang yang dihantar untuk rekod.
- Secara Dalam Talian: Jika LHDN menyediakan kemudahan e-filing, pemayar boleh mengisi dan menghantar borang secara dalam talian melalui portal mereka.
Penalti dan Implikasi Kelewatan
Pengabaian dalam penghantaran borang CP37E(NR) dalam tempoh yang ditetapkan boleh membawa kepada beberapa implikasi, termasuk:- Pengenaan penalti sebanyak sepuluh peratus dari jumlah potongan yang tidak dihantar.
- Risiko audit dari pihak LHDN, yang mungkin mengakibatkan litigasi lebih lanjut.
- Kewajipan untuk membayar cukai tertunggak dan penalti tambahan.
Mengetahui Kewajiban Pembayar Cukai
Sebagai pembayar cukai yang terlibat dalam pengagihan pendapatan, terdapat beberapa kewajiban yang perlu dipatuhi. Ini termasuk:- Membuat Pemotongan Cukai: Setiap kali terdapat pengagihan pendapatan, pembayar diwajibkan untuk membuat pemotongan cukai pada kadar yang ditetapkan.
- Menyediakan Rekod: Pembayar perlu menyimpan rekod lengkap mengenai semua transaksi yang melibatkan pemotongan cukai. Ini berguna untuk tujuan audit dan pematuhan.
- Menyerahkan Laporan Cukai: Borang CP37E(NR) harus dihantar kepada LHDN dalam masa yang ditetapkan.
Profil Pembayar Cukai: Siapa yang Terlibat?
Borang CP37E(NR) tidak hanya terhad kepada satu jenis pembayar cukai. Terdapat pelbagai profil yang mungkin terlibat, termasuk:- Pembayar Korporat: Korporat luar negara yang mempunyai pelaburan dalam unit amanah yang perlu mematuhi peraturan pemotongan cukai.
- Institusi Kewangan: Bank dan institusi kewangan yang menguruskan dana pelaburan dan pemotongan yang berkaitan.
- Organisasi Antarabangsa: Entiti yang beroperasi di pelbagai negara dan mempunyai kewajiban cukai di Malaysia.
Rujukan kepada Akta Cukai Pendapatan 1967
Borang CP37E(NR) adalah berkait rapat dengan Seksyen 109DA Akta Cukai Pendapatan 1967. Seksyen ini menetapkan bahawa:"Dalam situasi di mana unit amanah mengagihkan pendapatan kepada pemegang unit yang tidak bermastautin, pemotongan cukai mesti dilakukan dan laporan perlu diserahkan kepada Pengarah Jeneral dalam tempoh sebulan selepas pengagihan."Ini menekankan kepentingan pematuhan kepada undang-undang untuk mengelakkan sebarang masalah di kemudian hari.
Menilai Kesalahan dan Penyelesaian
Sekiranya terdapat kesalahan dalam pengisian borang CP37E(NR), pembayar perlu segera membetulkannya. Ini melibatkan:- Menyemak semua maklumat yang ditandakan dalam borang.
- Berhubung dengan pegawai LHDN untuk mendapatkan panduan dan langkah seterusnya.
- Menyerahkan pembetulan secepat mungkin untuk mengelakkan penalti lebih lanjut.
Menyimpan Rekod Penting untuk Rujukan Masa Depan
Rekod mengenai semua transaksi dan pengagihan pendapatan perlu disimpan dengan baik. Ini termasuk:- Salinan Borang CP37E(NR) yang dihantar kepada LHDN.
- Dokumen sokongan berkaitan dengan pengagihan pendapatan.
- Rekod pemotongan dan pembayaran cukai yang dilakukan.
Kesimpulan: Kepentingan Pematuhan Cukai
Setiap pembayar yang terlibat dalam pengagihan pendapatan perlu memahami sepenuhnya fungsi dan tanggungjawab mereka dalam melaksanakan Borang CP37E(NR). Pematuhan terhadap prosedur yang ditetapkan bukan sahaja melindungi daripada penalti tetapi juga membina reputasi positif di kalangan pihak berkuasa dan pemegang kepentingan lain. Dengan memahami proses ini secara mendalam dan menguruskan dokumen dengan baik, pembayar boleh memastikan kelancaran dalam urusan kewangan mereka.Pengenalan kepada Borang CP37E(NR) - Pin 1/2024
Borang CP37E(NR) adalah borang yang diperuntukkan bagi individu bukan pemastautin yang menerima pendapatan dari sumber di Malaysia. Borang ini adalah penting untuk melaporkan pendapatan dan mengira cukai yang perlu dibayar kepada Lembaga Hasil Dalam Negeri Malaysia (LHDN). Dalam tahun 2024, terdapat beberapa perubahan dan penambahbaikan yang perlu anda ketahui untuk memastikan pengisian borang ini berlangsung dengan lancar.
Penting untuk memahami bahawa pemohon yang menggunakan Borang CP37E(NR) perlu mengisi maklumat yang tepat mengenai pendapatan yang diperoleh, termasuk sebarang potongan yang dibenarkan. Oleh itu, adalah disyorkan agar anda mengumpulkan semua dokumen sokongan seperti penyata bank, surat pengesahan pendapatan, dan dokumen lain yang relevan sebelum memulakan proses pengisian.
Langkah-langkah Pengisian Borang CP37E(NR)
Proses pengisian Borang CP37E(NR) memerlukan perhatian khusus kepada beberapa langkah penting. Berikut adalah panduan langkah demi langkah untuk membantu anda dalam proses ini:
- Persediaan Dokumen: Kumpulkan semua dokumen yang diperlukan termasuk slip gaji, penyata bank, dan sebarang dokumen yang menunjukkan potongan cukai.
- Menentukan Tempoh Laporan: Tentukan tempoh pendapatan anda, biasanya berbentuk tahunan bermula dari 1 Januari hingga 31 Disember. Pastikan anda melaporkan pendapatan yang diterima dalam tempoh tersebut.
- Mengisi Maklumat Peribadi: Isi maklumat peribadi seperti nama penuh, nombor MyKad (jika ada), dan alamat semasa. Pastikan maklumat ini tepat dan terkini.
- Mencatat Pendapatan: Nyatakan semua sumber pendapatan yang diperoleh, sama ada dari gaji, bonus, atau pendapatan lain. Khusus untuk individu bukan pemastautin, pastikan anda mematuhi peraturan yang ditetapkan oleh LHDN.
- Potongan Cukai: Jika layak, masukkan sebarang potongan yang dibenarkan seperti potongan zakat atau sumbangan kepada badan amal. Ini dapat mengurangkan jumlah cukai yang perlu dibayar.
- Semakan Kembali: Sebelum menghantar borang, semak semua maklumat yang telah diisi untuk memastikan tiada kesilapan. Kesalahan yang tidak disengajakan boleh mengakibatkan kelewatan dalam proses pengesahan.
- Penghantaran Borang: Hantar Borang CP37E(NR) melalui portal e-filing LHDN atau secara manual ke pejabat LHDN terdekat. Pastikan anda menyimpan salinan borang sebagai rujukan di masa hadapan.
Pertimbangan Cukai untuk Penduduk dan Bukan Penduduk
Pengisian Borang CP37E(NR) melibatkan beberapa pertimbangan penting yang berbeza bagi individu penduduk dan bukan penduduk. Berikut adalah perbezaan utama dalam pertimbangan cukai antara dua kategori ini:
Penduduk: Individu yang dianggap sebagai penduduk di Malaysia untuk tujuan cukai adalah mereka yang tinggal di negara ini selama 183 hari atau lebih dalam tahun takwim. Penduduk layak untuk menikmati pelbagai potongan dan rebat cukai yang ditawarkan oleh LHDN. Sebagai contoh, mereka boleh mendapat potongan untuk perbelanjaan pendidikan anak-anak dan potongan untuk penyelenggaraan keluarga.
Bukan Penduduk: Sebaliknya, individu yang tidak memenuhi syarat dan tinggal kurang dari 183 hari dianggap bukan penduduk dan dikenakan cukai berdasarkan kadar tetap. Kadar cukai untuk individu bukan penduduk adalah lebih tinggi dan tidak mempunyai akses kepada potongan dan rebat yang sama seperti penduduk. Ini bermakna, perancangan cukai adalah lebih penting bagi individu bukan penduduk untuk memastikan mereka mematuhi undang-undang dan mengurangkan liabiliti cukai mereka.
Pengaruh Perubahan Dasar Cukai Terhadap Borang CP37E(NR)
Tahun 2024 membawa beberapa perubahan dalam dasar cukai yang mungkin akan mempengaruhi pemohon yang mengisi Borang CP37E(NR). Perubahan ini termasuk penyesuaian kadar cukai dan pengenalan potongan baru yang mungkin relevan untuk pendapatan tertentu. Adalah penting bagi pemohon untuk sentiasa mengemas kini pengetahuan tentang perubahan ini untuk memastikan pematuhan yang tepat.
Sebagai contoh, jika terdapat peningkatan dalam potongan maksimum bagi sumbangan kepada badan amal, ini memberikan ruang bagi pemohon bukan penduduk untuk merancang dengan lebih baik. Selain itu, pemohon juga harus menyemak jika terdapat sebarang pelarasan dalam cara pendapatan tertentu dikenakan cukai, seperti pendapatan dari sumber luar negara atau pelaburan. Kurangnya pengetahuan tentang perubahan ini boleh menyebabkan kerugian dalam potongan yang sepatutnya diterima atau penalti akibat pengisian yang salah.
Adalah disyorkan agar pemohon mengikuti perkembangan terkini melalui laman web LHDN dan sumber rasmi lain untuk mendapatkan maklumat yang tepat mengenai sebarang pembaharuan dalam dasar cukai yang boleh mempengaruhi pengisian Borang CP37E(NR).