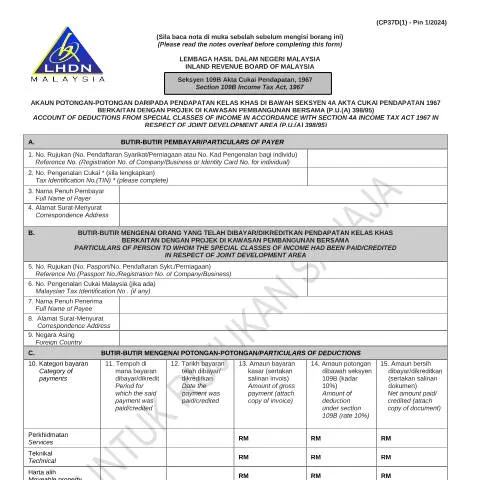
Memahami Form CP37D(1): Templat Penting dalam Sistem Cukai Malaysia
Dalam dunia perniagaan dan kewangan, pematuhan kepada peraturan cukai adalah suatu keperluan yang tidak boleh diabaikan. Form CP37D(1) adalah salah satu dokumen rasmi yang memainkan peranan penting dalam pengurusan potongan cukai bagi pendapatan kelas khas di Malaysia. Dokument ini dikeluarkan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDNM) dan digunakan untuk melaporkan potongan-potongan yang dibuat terhadap bayaran yang diberikan kepada penerima bukan penduduk. Dengan memahami cara mengisi dan mengemukakan borang ini, anda dapat memastikan pematuhan yang tepat dan mengelakkan masalah di masa hadapan.
Tarikh Penting dan Prosedur Penyampaian
Bagi memastikan pematuhan yang tepat, anda harus menyedari tarikh penting berkaitan dengan Form CP37D(1). Penghantaran lebihan atau bentuk pemotongan cukai ini harus dilakukan dalam tempoh satu bulan selepas bayaran dibuat atau dikreditkan kepada penerima. Jika anda gagal menghantar borang ini dalam tempoh yang ditetapkan, anda mungkin dikenakan penalti.
Jadual Tarikh Penting
| Aktiviti | Tarikh |
|---|---|
| Tempoh Pembayaran Bayaran | Setiap bulan |
| Tarikh Akhir Penghantaran Borang CP37D(1) | 1 bulan selepas pembayaran |
Setelah menghantar borang, LHDNM akan memproses maklumat yang diberikan. Sekiranya terdapat sebarang kekurangan atau pembetulan yang perlu dibuat, pihak LHDNM mungkin akan menghubungi anda untuk memberikan maklumat tambahan.
Profil Pembayar dan Penerima: Siapa yang Perlu Menggunakan Borang Ini?
Form CP37D(1) tidak hanya terhad kepada satu jenis individu atau organisasi. Pelbagai entiti dan individu yang terlibat dalam projek pembangunan bersama perlu mengisi borang ini. Di bawah adalah beberapa kategori pembayar dan penerima yang sering mengisi borang ini:
- Pembayar Korporat: Syarikat yang melakukan pembayaran kepada individu atau organisasi bukan penduduk untuk perkhidmatan yang diberikan.
- Pembayar Individu: Individu yang melakukan pembayaran kepada bukan penduduk dalam konteks tertentu.
- Penerima Bukan Penduduk: Individu atau organisasi di luar Malaysia yang menerima pembayaran untuk perkhidmatan, penyewaan, atau nasihat teknikal.
Setiap kategori ini mempunyai keperluan dan tanggungjawab yang berbeza. Sebagai contoh, syarikat yang menjalankan pekerjaan dalam negara perlu mematuhi undang-undang cukai yang lebih ketat berbanding dengan individu.
Ciri-Ciri Unik Form CP37D(1) Dalam Dunia Perpajakan
Borang ini sering kali kelihatan serupa dengan dokumen lain seperti Borang CP38 yang juga berkaitan dengan pemotongan cukai. Namun, terdapat perbezaan yang ketara yang membezakan CP37D(1) daripada borang lain:
- Fokus kepada Pendapatan Kelas Khas: Form CP37D(1) khusus untuk melaporkan potongan daripada pendapatan kelas khas yang berkaitan dengan projek kawasan pembangunan bersama.
- Peraturan Seksyen 109B: Merujuk kepada seksyen khusus dalam Akta Cukai Pendapatan 1967 yang mengawal proses potongan cukai untuk pembayaran kepada penerima bukan penduduk.
Keputusan untuk menggunakan borang yang tepat adalah penting dalam memastikan proses pengauditan oleh LHDNM berjalan lancar dan tanpa masalah. Ketidakpatuhan boleh mengakibatkan penalti yang tidak diingini.
Mendalami Setiap Ruang dalam Borang CP37D(1)
Setiap butiran dalam Form CP37D(1) adalah penting dan memerlukan perhatian yang teliti. Mari kita lihat ruangan-ruangan utama dalam borang ini serta cara mengisinya dengan betul:
A. Maklumat Pembayar
- No. Rujukan: Ini adalah nombor pendaftaran syarikat atau kad pengenalan untuk individu.
- No. Pengenalan Cukai: Pastikan untuk melengkapkan nombor pengenalan cukai yang sah.
- Nama Penuh Pembayar: Isi nama penuh sesuai dengan dokumen pendaftaran.
- Alamat Surat-Menyurat: Berikan alamat yang tepat untuk sebarang komunikasi lanjut.
B. Maklumat Penerima
- No. Rujukan: Nombor pendaftaran syarikat atau pasport penerima.
- No. Pengenalan Cukai Malaysia: Jika penerima mempunyai nombor ini, ia harus disertakan.
- Nama Penuh Penerima: Isi dengan nama penuh penerima seperti yang tertera dalam dokumen rasmi.
- Alamat Surat-Menyurat: Alamat untuk komunikasi rasmi dengan penerima.
- Negara Asing: Nyatakan negara di mana penerima berada.
C. Maklumat Potongan
- Kategori Bayaran: Tentukan kategori bayaran yang sesuai, contohnya bayaran untuk perkhidmatan.
- Tempoh Pembayaran: Nyatakan tempoh di mana pembayaran dibuat.
- Tarikh Pembayaran: Isikan dengan tarikh sebenar bayaran dibuat.
- Amaun Pembayaran Kasar: Sertakan salinan invois sebagai bukti.
- Amaun Potongan: Kira potongan yang perlu dibayar berdasarkan kadar 10% mengikut seksyen 109B.
- Amaun Bersih: Isikan dengan jumlah yang dibayar selepas potongan.
Penekanan harus diberikan kepada kesahihan semua maklumat yang disediakan. Kelemahan dalam pengisian borang ini boleh menyebabkan kelewatan dalam proses pengeluarannya dan juga boleh mengakibatkan penalti kewangan.
Peraturan dan Rujukan Undang-Undang yang Mengawal CP37D(1)
Form CP37D(1) tidak wujud tanpa rasional undang-undang yang kuat. Seksyen 109B dalam Akta Cukai Pendapatan 1967 menjadi tulang belakang kepada keperluan untuk mengisi borang ini. Seksyen ini memperincikan tanggungjawab pembayar dalam memotong cukai dari bayaran kepada bukan penduduk dan melaporkannya kepada LHDNM.
Ketidakpatuhan kepada undang-undang ini boleh mengakibatkan denda atau penalti tertentu. Oleh itu, sangat penting untuk memahami sepenuhnya tanggungjawab dan keperluan yang berkaitan dengan pengisian dan penghantaran Form CP37D(1).
Penghantaran dan Proses Penilaian: Apa yang Berlaku Selepas Penghantaran?
Setelah borang CP37D(1) diisi dan dihantar kepada LHDNM, proses selanjutnya adalah memantau status dokumen anda. Berikut adalah langkah-langkah yang perlu diambil:
- Penghantaran: Anda boleh menghantar borang ini secara dalam talian melalui portal MyTax atau secara manual.
- Pengesahan Penerimaan: Pastikan untuk menyimpan salinan pengesahan penerimaan selepas penghantaran.
- Proses Penilaian: LHDNM akan memproses borang anda dan mengesahkan kesahihan maklumat.
- Respon daripada LHDNM: Sekiranya maklumat mencukupi, anda akan menerima pengesahan. Jika tidak, LHDNM akan menghubungi anda untuk maklumat tambahan.
Penting untuk diingat bahawa anda perlu menyimpan semua dokumen berkaitan, termasuk invois dan bukti bayaran untuk rujukan masa depan. Ini akan membantu dalam sebarang audit atau pertanyaan yang mungkin timbul oleh pihak LHDNM.
Saluran Penghantaran: Dalam Talian vs. Manual
Form CP37D(1) boleh dihantar melalui beberapa saluran yang berbeza. Mari kita bandingkan dua cara utama pengiriman:
| Saluran | Kelebihan | Kekurangan |
|---|---|---|
| Dalam Talian (MyTax) |
|
|
| Manual (Kedutaan LHDNM) |
|
|
Pemilihan saluran pengiriman yang tepat bergantung kepada keselesaan dan keperluan anda. Pastikan untuk memahami kelebihan dan kekurangan masing-masing sebelum membuat keputusan.
Menangani Isu dan Pertanyaan Berkaitan CP37D(1)
Jika anda menghadapi masalah atau mempunyai pertanyaan berkaitan dengan Form CP37D(1), langkah pertama adalah menghubungi pejabat LHDNM terdekat. Anda juga boleh merujuk kepada laman web rasmi LHDNM untuk maklumat lanjut dan panduan khusus. Dalam situasi yang kompleks, mendapatkan nasihat daripada pakar perakaunan atau penasihat cukai mungkin menjadi pilihan yang bijak.
Dengan memahami selok-belok dan keperluan pengisian borang CP37D(1), anda bukan sahaja dapat memastikan pematuhan terhadap undang-undang cukai tetapi juga melindungi diri daripada sebarang masalah di masa hadapan.
Pemahaman Terperinci Tentang Borang CP37D(1) Pin 1/2024
Borang CP37D(1) Pin 1/2024 adalah satu dokumen penting yang digunakan untuk permohonan pengurangan atau pengecualian cukai pendapatan bagi syarikat atau individu di Malaysia. Dalam konteks pematuhan cukai, borang ini membantu pembayar cukai untuk mengemukakan maklumat berkaitan potongan dan pengecualian yang layak, sesuai dengan garis panduan yang ditetapkan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN).
Untuk memohon, pembayar cukai perlu memastikan semua maklumat yang diperlukan adalah tepat dan lengkap. Antara maklumat yang perlu disediakan termasuk butiran identiti pemohon, jenis potongan yang dimohon, serta dokumen sokongan seperti penyata kewangan dan bukti pembayaran. Kegagalan untuk mengisi borang dengan tepat boleh menyebabkan permohonan ditolak, dan potensi cukai yang sepatutnya dikurangkan mungkin tidak dapat direalisasikan.
Langkah-Langkah Memohon Melalui Borang CP37D(1) Pin 1/2024
Proses pengisian Borang CP37D(1) Pin 1/2024 boleh dilakukan secara dalam talian melalui portal rasmi LHDN atau secara manual. Berikut adalah langkah-langkah yang perlu diikut untuk memastikan permohonan anda berjaya:
- Pendaftaran di Portal LHDN: Pastikan anda mempunyai akaun di portal rasmi LHDN. Jika belum, anda perlu mendaftar terlebih dahulu. Setelah pendaftaran, log masuk ke akaun anda.
- Pemilihan Borang: Cari Borang CP37D(1) Pin 1/2024 di senarai borang yang tersedia. Pastikan anda memilih versi yang tepat untuk tahun penilaian yang berkenaan.
- Pengesahan Maklumat: Sebelum mengisi borang, pengesahan maklumat peribadi dan butiran syarikat perlu dilakukan. Ini termasuk nama, alamat, dan nombor pendaftaran syarikat.
- Pengisian Borang: Isi borang dengan maklumat yang diminta. Pastikan untuk menyertakan semua potongan dan pengecualian yang layak. Jika perlu, rujuk kepada penyata kewangan dan dokumen lain sebagai rujukan.
- Semakan Data: Setelah mengisi borang, lakukan semakan untuk memastikan tiada kesilapan atau maklumat yang tidak lengkap.
- Penghantaran Borang: Hantar borang yang telah lengkap diisi melalui portal. Simpan resit penghantaran sebagai bukti. Jika menghantar secara manual, pastikan borang dihantar ke pejabat LHDN yang berkenaan.
Dokumen Sokongan Diperlukan untuk Borang CP37D(1) Pin 1/2024
Dalam proses pemohonan menggunakan Borang CP37D(1) Pin 1/2024, pembayar cukai diwajibkan untuk menyediakan dokumen sokongan yang relevan. Dokumen-dokumen ini adalah penting untuk mengesahkan maklumat yang telah dikemukakan dan untuk memberi bukti kepada LHDN bahawa potongan atau pengecualian yang dipohon sememangnya layak. Berikut adalah beberapa dokumen sokongan yang mungkin diperlukan:
- Penyata Kewangan Terkini: Penyata kewangan tahunan yang menunjukkan pendapatan dan perbelanjaan syarikat. Ini termasuk penyata untung rugi dan kunci kira-kira.
- Bukti Pembayaran Cukai Sebelumnya: Salinan resit atau bukti pembayaran cukai yang telah dibuat sebelum ini. Ini membantu LHDN dalam menilai rekod pematuhan cukai anda.
- Dokumen Pengecualian atau Potongan: Mana-mana dokumen yang menyokong tuntutan potongan atau pengecualian, seperti surat sokongan bagi sumbangan kepada badan amal atau dokumen berkaitan faedah pekerja.
- MyKad dan Dokumen Pengenalan Diri: Untuk individu, salinan MyKad perlu disertakan sebagai bukti identiti. Bagi syarikat, dokumen pengenalan seperti sijil pendaftaran syarikat mungkin diperlukan.
Dengan menyediakan semua dokumen sokongan yang diperlukan, anda dapat meningkatkan peluang permohonan anda untuk diterima dan mempercepatkan proses penilaian oleh pihak LHDN.