損害保険契約における年金支払い調書の重要性
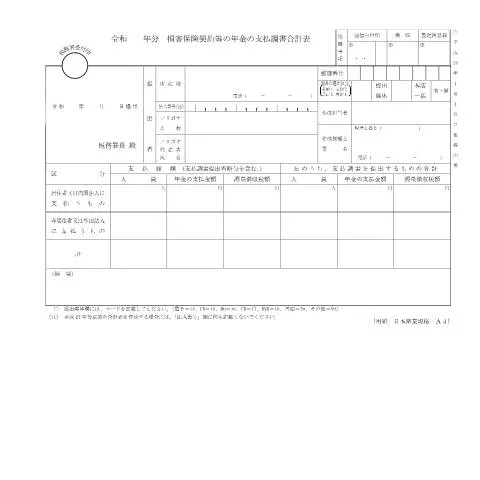
令和年分の損害保険契約等の年金の支払調書、すなわちF1-19 損害保険契約等の年金の支払調書(同合計表)は、日本の税務において重要な役割を果たしています。この文書は、損害保険契約に基づく年金の支払いに関する情報を集約するものであり、税務申告時に必要となるデータを提供します。
文書の発行と提出の流れ
この調書の作成は、主に損害保険契約を利用する個人や法人が主体となります。提出は原則として、毎年の税務申告期間にあたる4月から翌年3月までの間に行われます。以下は具体的な流れです。
- 対象となる年の損害保険契約に基づく年金の支払額を集計します。
- 所定の様式に従って、必要な情報を正確に記入します。
- 提出先は、各税務署となります。提出方法には、電子申告や郵送があります。
対象者の詳細なプロフィール
この調書を提出する必要があるのは、主に以下のような人物や法人です。
- 居住者: 日本国内に住む個人または法人。
- 非居住者: 日本以外に居住する個人や法人に対して年金を支払う場合。
それぞれの状況に応じて、提出が必要な条件や記入すべき項目が変わるため、注意が必要です。
居住者と非居住者の違い
居住者と非居住者では、必要とされる情報や取り扱いが異なります。例えば、居住者の場合は所得税の対象となりますが、非居住者に対しては源泉徴収税が適用される場合があります。
調書の構成と必要事項
F1-19の調書は、以下のように構成されています。
| 項目 | 説明 |
|---|---|
| 支払金額 | 契約に基づく年金の総支払額を記載します。 |
| 源泉徴収税額 | 該当する場合、源泉徴収された税額を記載します。 |
| 提出者情報 | 提出者の氏名、住所、連絡先電話番号などを記入します。 |
調書作成の際の注意事項
記入にあたっては、以下の点に特に留意する必要があります。
- 正確な金額: 支払金額や源泉徴収税額は、誤りがないように慎重に計上します。
- 提出期限の遵守: 法定期限内に提出を行うことが求められます。
準備すべき書類
調書を作成するためには、以下の書類が必要です。
- 前年の支払明細書
- 契約書のコピー
- 源泉徴収税に関する書類(該当する場合)
法律的背景と歴史
この調書に関連する法律は、行政手続法(平成5年法律第88号)に基づいています。この法律は、行政手続きの透明性や公正性を確保するために定められたものであり、それに準拠した形で損害保険契約に関する年金支払調書が制定されました。
日本の税制は時代とともに変化しており、特に近年ではデジタル化が進んでいます。My Number制度の導入により、個人情報の取り扱いや税務処理がより効率的になっています。
F1-19と類似の調書との違い
損害保険契約等の年金の支払調書は、他の調書と比較して以下のような特性があります。
- 年金関連に特化しているため、他の収入に対する調書とは内容が異なる。
- 居住者と非居住者に関する情報を併記できる点が特徴。
他の関連文書との関係
例えば、税務署に提出する他の調書として、給与支払報告書や不動産所得報告書がありますが、それらとは異なり、損害保険契約等の年金の支払調書は特に保険契約に焦点を当てています。
提出後の流れ: 何が起こるのか
調書を提出した後は、税務署による審査が行われます。誤りや不明点がある場合、税務署から連絡が来ることがありますので、適宜対応する必要があります。また、正しく申告された場合は、その後の納税手続きがスムーズに行えるでしょう。
税務署からの連絡について
提出後の連絡は、通常郵送または電話で行われます。特に重要な点がある場合は、早めに対応することが求められます。
今後の展望とデジタル化の影響
今後、日本の税務関連手続きはさらにデジタル化されていくことが予想されます。MyNa Portalを通じたオンライン提出が推奨されており、これにより手続きが迅速化されるでしょう。また、デジタル化によって情報の管理が容易になり、提出の際の材質や状況に応じた適切なアドバイスが受けられる可能性も高まります。
損害保険契約における年金の種類と支払方法
日本において、損害保険契約に関連する年金は、主に生命保険及び医療保険に結びついています。特に、生命保険契約では、被保険者が契約に基づいて支払われる年金給付があり、これが経済的安定をもたらします。これらの年金の支払方法には一時金としての支払いや、定期的な年金としての支払いがあります。定期的な年金支払いの場合、期間や条件により異なる支払パターンが存在し、それぞれに特徴があります。
さらに、医療保険においても年金の支払が行われるケースがあります。特に、長期入院や重篤な疾患に対して、保険契約に基づいて支払われる年金が重要な役割を果たします。支払調書においては、これらの年金支払いの種類や金額、契約内容が明記されていますので、正確な情報を把握することが必要です。
損害保険契約等の年金の税務上の取扱い
損害保険契約に関連する年金の支払いについては、税務上の取扱いが特に重要です。日本の税法において、年金の受給者はその年金支払額に応じて課税対象となることがあります。具体的には、年金が一時金として支払われた場合と、毎月定期的に支払われる場合では、課税方法が異なることがあります。
一時金として受け取る場合、所得税法に基づく控除が適用されることがあるため、事前に内容を確認する必要があります。定期的に支給される年金についても、所得税の申告を行う際には、受給額を正確に報告する必要があります。
また、損害保険契約に関連する年金給付が障害年金等として支給される場合、非課税となる場合もありますので、該当する条件についても十分に理解しておくことが重要です。このような税務上の取扱いについては、税務署や専門の税理士に相談することをお勧めいたします。
損害保険契約等の年金支払調書の提出方法と注意点
損害保険契約等の年金の支払調書は、年度末に作成される重要な書類です。この支払調書は、年金受給者が受け取った金額やその内訳を明確に示すものであり、税務申告時に必要不可欠な書類となります。支払調書の提出方法については、通常、保険会社から受給者に対して郵送される形で行われます。
ただし、近年ではデジタル化の進展に伴い、MyNa Portalを通じてオンラインでの提出が推奨されています。この方法を利用することで、迅速かつ正確に情報を管理することが可能となります。具体的には、MyNumberシステムを活用して個人情報の確認や申告ができるため、効率的です。
支払調書を受領した際の注意点として、記載内容に誤りがないかを確認することがあげられます。不明点や誤りがある場合には、早急に保険会社に連絡し、修正を求めることが必要です。また、支払調書の保存期間についても理解しておくことが重要であり、税務署からの問い合わせに備えて、少なくとも5年間は保管することが望ましいと言えます。