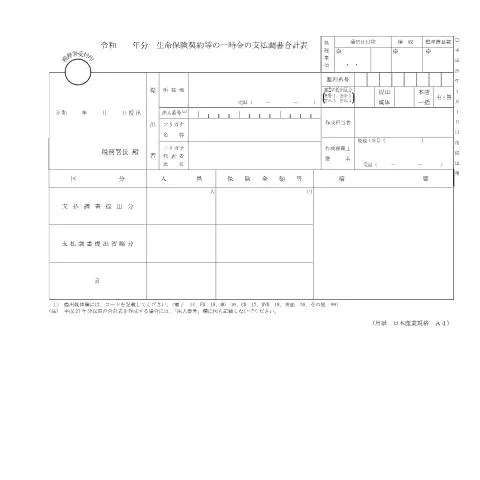
生命保険契約等の一時金の支払調書合計表の意義
生命保険契約等の一時金の支払調書合計表(コード: F1-16)は、日本の税制度において重要な役割を果たす文書です。この調書は、生命保険契約に基づく一時金の支払いを記録し、税務署に報告するためのものです。具体的には、保険会社や金融機関が保険金を支払った場合、その詳細を明示するために使用されます。
文書の提出者とその責任
この調書は主に保険金を支払う保険会社が提出しますが、特定の条件下では、保険契約者自身が提出することもあります。特に、保険金が複数の受取人に分配される場合や、特別な状況においては、契約者が直接税務署に提出することが求められます。
提出のタイミングとその後の流れ
令和元年分の生命保険契約等の一時金の支払調書は、通常、翌年の3月15日までに提出しなければなりません。この提出期限を過ぎると、適用される罰則や追加の手続きが必要になる可能性があります。
- 提出期限: 令和2年3月15日
- 提出方法: 郵送またはオンラインでの提出が可能
- 提出後の流れ: 税務署からの確認や修正要求がある場合があります。
調書の各項目を詳しく見る
この調書には多くの項目が含まれており、それぞれの正確な記入が求められます。以下では、主要な項目を詳しく説明します。
| 項目名 | 説明 |
|---|---|
| 保険金額 | 支払われる保険金の総額を記入します。 |
| 受取人情報 | 保険金を受け取る者の氏名や住所を正確に記入する必要があります。 |
| 支払日 | 実際に保険金が支払われた日を記入します。 |
特に、受取人情報の不備は、処理の遅延や誤った税金の計算を引き起こす可能性があるため、注意が必要です。
ユーザーにとっての重要な影響
この調書は、税務上の重要な記録となるため、適切に管理することが不可欠です。保険金を受け取る際には、以下のような権利や義務が発生します。
- 正確な税金計算のために必要な証拠として機能します。
- 期限内に提出しない場合、過剰な罰金が課せられることがあります。
- 保険金受取人が適切な税額控除を受けられなくなる可能性があります。
特別なケースへの対応
外国籍の保険契約者や未成年者の受取人が関与する場合、特別な手続きが必要になることがあります。これに関して、次の点を考慮する必要があります。
外国籍の契約者の場合
外国籍の契約者が保険契約を結んでいる場合、所得税法に基づく特別な取り扱いが適用されることがあります。例えば、税務署への提出書類の翻訳や、特別な税金計算が必要になることがあります。
未成年者の受取人
未成年者が保険金を受取る場合、法定代理人の同意が必要です。この場合も、調書の提出が遅れると問題が生じるため、注意が必要です。
調書提出後の注意点
調書を提出した後も、受取人は適切なフォローアップを行う必要があります。具体的には、税務署からの連絡に注意を払い、確認書類が必要な場合は速やかに対応することが求められます。
また、提出した調書に誤りが発覚した場合、速やかに訂正申請を行う必要があります。これにより、追加の罰金を避けることが可能です。
新たなオンライン手続きの導入
最近では、MyNa Portalを通じてオンラインでの調書提出が推奨されています。これにより、誤記入を減少させ、手続きをよりスムーズに行うことができます。オンラインシステムの利点として、以下が挙げられます。
- リアルタイムでのエラー検出が可能
- 提出後の確認が容易
- 書類の保管がデジタルで行われるため、紛失のリスクが低減
まとめ
生命保険契約等の一時金の支払調書合計表は、税務処理において不可欠な文書であり、正確な情報提供が求められます。適切に管理し、期限内に確実に提出することで、トラブルを未然に防ぐことが可能です。
生命保険契約等の一時金の支払調書の意義と必要性
生命保険契約等の一時金の支払調書(以下、F1-16)は、保険金の受給者に対し、保険会社が支払った一時金の詳細を明記した重要な書類です。この書類は、税務申告の際に必要不可欠なものであり、受給者が正しい税額を計算するための基礎資料となります。具体的には、この調書には保険契約の種類、支払金額、受取人の情報等が記載されており、税務署に対する申告書類と照らし合わせることで、不正申告を防ぐ役割を果たします。
また、F1-16は受給者にとっても重要であり、支払金がどのように計算され、どのような条件で支払われたのかを確認する手助けとなります。これにより、受給者は自身の財務状況を正確に把握し、将来的な資金計画を立てることが可能となります。特に、受給者が高齢者や障害者である場合、資金の受け取り方やその運用について慎重に考える必要があります。
F1-16の作成手続きと注意点
F1-16の作成は、保険会社の責任において行われますが、受給者もこのプロセスに積極的に関与することが推奨されます。受給者は、保険契約が成立した際に受け取った契約書や、保険料の支払い状況、事故や病気による請求手続きに関する書類を手元に準備しておく必要があります。これにより、F1-16に記載される内容が正確であるかどうかを確認することが可能となります。
作成にあたっての主な注意点として、以下の点が挙げられます:
- 情報の正確性:受給者が自分の個人情報や契約内容に誤りがないか、必ず確認しましょう。誤った情報が記載されると、後々の税務申告でトラブルを引き起こす可能性があります。
- 提出期限:F1-16の提出には締切があるため、保険会社からの通知を見逃さないようにしましょう。特に、年度末に近い時期には、他の業務が立て込むため、早めに手続きを進めることが大切です。
- 税務署への提出:受給者は、F1-16を基に自身の税務申告を行う必要があります。この際、税務署に対する提出方法や提出期限については、あらかじめ確認しておくことが不可欠です。
F1-16を活用したファイナンシャルプランニング
F1-16の受領後は、その情報を基にしたファイナンシャルプランニングを行うことが重要です。受け取った一時金がどのように生活に影響を与えるのか、長期的な視点で考えることが求められます。特に、急な出費が発生した場合や、老後の資金計画を考える上で、F1-16が役立つポイントを以下に示します。
- 資産管理:受け取った保険金をどのように運用するかを考えることが大切です。預貯金に回すのか、投資に回すのか、または生活費の補填に使うのか、具体的な使い道を事前に計画しておくことで、無駄遣いを避けることができます。
- リスク管理:保険金を受け取ったことで新たに生じるリスクや、既存の保険の見直しを行うことが必要です。一般的に、収入が増えることにより、生活水準が上がる傾向がありますが、それに伴って保険の必要性も変わる場合があります。
- 税務対策:一時金受給時には税金が発生することがあるため、受給時期や税務申告のタイミングを考慮することも重要です。税務署からのアドバイスを受け、自身に最適な税務対策を講じることで、余分な税金を支払うリスクを軽減できます。