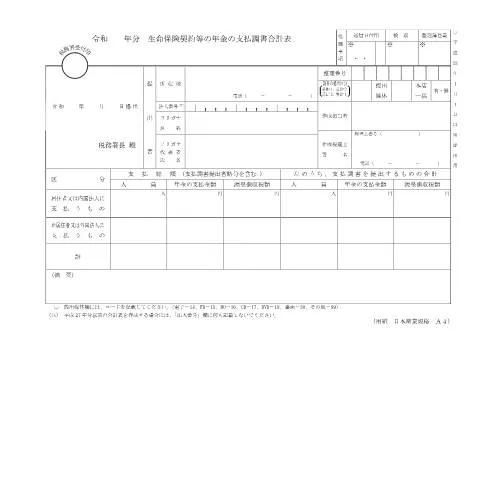
支払調書合計表F1-17の重要性と対象者
生保契約等の年金支払いに関する支払調書合計表F1-17は、特に年金受給者や保険事業者にとって重要な文書です。この調書は、年金の支払額や源泉徴収税額を明確に示すものであり、正確な税務処理を行うために欠かせません。これにより、受給者は自身の収入を把握し、適切な申告が可能になります。
誰がF1-17を提出するのか
この調書は主に、生保契約等の年金を支払う事業者が提出します。具体的には、保険会社や年金基金が該当し、年金受給者に対して年金を支払った場合、その内容を記載する必要があります。年金受給者自身はこの書類を作成することはありませんが、彼らにとって必要な情報が含まれているため、理解しておくことが重要です。
F1-17の記入方法の詳細
この支払調書は、特に数項目に分かれています。形式が複雑に見えるかもしれませんが、項目ごとに分けて説明します。
基本情報の記載
- 年度と月日: 提出する年分を正確に記入する必要があります。
- 法人番号: 対象事業者の法人番号を正確に記載してください。
- 税務署名: 必要な税務署の名称も併せて記入します。
支払総額
支払総額は、年金の支払額を合計したもので、ここに記入する際は、支払調書提出省略額を考慮する必要があります。この項目は計算ミスが起こりやすいため、慎重に数値を確認してください。
年金の支払金額
年金の支払金額は、受給者に実際に支払った額を入力します。ここでは、源泉徴収された税額も明記しなければなりません。常に最新の税率を確認し、正しい金額を記入することが重要です。
提出方法とスケジュール
支払調書合計表F1-17は、例年1月末までに提出する必要があります。提出方法には、オンライン、郵送、または直接窓口での提出があります。それぞれの方法によるメリット・デメリットを以下にまとめます。
提出方法の比較
| 提出方法 | メリット | デメリット |
|---|---|---|
| オンライン提出 | 迅速で便利 | デジタル環境が必要 |
| 郵送 | 郵便を使用するため手軽 | 到着遅延のリスクあり |
| 窓口提出 | 直接確認できる安心感 | 時間がかかる場合がある |
錯覚を招きやすい関連書類との違い
F1-17は、生保契約等の年金の支払いに特化した調書ですが、似た書類と混同されやすい面があります。例えば、F1-16と呼ばれる書類も存在しますが、これは異なる目的で作成されます。F1-17は年金の支払いを対象にし、F1-16は保険契約の支払いについてのもので、記載内容や提出先が異なります。
主な違いを整理
- 目的: F1-17は年金支払い、F1-16は保険契約の支払い。
- 提出先: F1-17は税務署、F1-16は保険会社。
- 記入項目: 内容がそれぞれ異なり、特に支払額の記載形式に違いがある。
年度ごとのスケジュール管理
支払調書合計表F1-17に関して、提出期限やその後の処理を把握しておくことも重要です。年ごとにスケジュールが異なるため、以下の流れを確認しておきましょう。
年齢ごとのタイムライン
- 年度初め: 年金の支払いが始まる。
- 1月: F1-17の準備を開始。
- 1月末: 提出期限。
- 提出後: 税務署からの確認を待つ。
特別な注意が必要な項目
記入時には特に注意が必要な項目がいくつかあります。これらを把握しておくことで、後々のトラブルを回避できます。
- 源泉徴収税額: 税率の変更に注意し、常に最新の情報をもとに記入。
- 支払金額: 小数点以下の取り扱いには特に注意が必要です。
- 法人番号: 番号の誤記載があると、処理に遅延が生じます。
F1-17が持つ長期的な影響
生保契約等の年金の支払調書合計表F1-17は、ただの一時的な記入書類ではありません。将来的な年金の受給権や税務上の扱いに大きな影響を与えるため、正確に記入し、提出することが求められます。特に年金受給者には、年金額の把握とその申告が生活に直結するため、慎重を期す必要があります。
今後の展望
今後はデジタル化が進み、MyNa Portalなどのオンラインプラットフォームを活用した手続きが一般化することが予想されます。これにより、よりスムーズな手続きが可能になるでしょう。行政機関の取り組みも進化しているため、情報を常にアップデートし続けることが大切です。
生命保険契約に関する財務諸表の作成と提出義務
生命保険契約等の年金の支払調書(様式F1-17)は、生命保険契約に基づく年金の支払いに関する詳細を記載する重要な書類です。この書類は、保険会社や年金基金が利用者に対して行った支払いの合計を明示するものであり、税務上の正確な情報を確保するために不可欠です。財務諸表を作成する際には、以下のポイントに留意する必要があります。
- 正確なデータの収集: 支払調書の作成には、各契約に基づく詳細な支払い記録が必要です。保険会社は、契約者のMy Numberを含む個人情報を正確に管理し、適切に記載しなければなりません。
- 提出期限: 年金の支払調書は、毎年3月31日までに提出する義務があります。これを遵守しない場合、ペナルティが課されることがありますので、注意が必要です。
- 電子申請の利用: 最近では、MyNa Portalを通じてオンラインでの申請が推奨されています。オンライン申請により、手続きが効率化され、書類の紛失リスクも減少します。
生命保険契約等の年金に係る税務処理の実務
生命保険契約等から生じる年金支払いに関する税務処理は、税法上の重要な側面を持っています。利用者は、年金受取時に課税が発生する場合があるため、事前に税務処理について理解しておく必要があります。以下の点を押さえておきましょう。
- 課税所得の特定: 年金受取額が課税対象となる場合、受取額から必要経費を差し引いた残りが課税所得として扱われます。これには、年金契約の種類や累積額に応じた異なる税率が適用されるため、専門家に相談することをお勧めします。
- 控除の適用: 年金受取に対しては、一定の条件を満たせば控除が適用されることがあります。これにより、課税額を軽減することが可能です。控除の詳細については、最新の税法を確認する必要があります。
- 過去の申告との関連: 以前の年金受取に関する税務申告や支払調書が影響する場合があります。これにより、過去のデータを正確に参照することが、正しい税務処理に繋がります。
年金受取者の権利と義務
生命保険契約等からの年金受取者は、受取を行う際にいくつかの権利と義務を有しています。これを理解することで、スムーズな手続きが可能となります。
- 契約内容の確認: 年金受取者は、自身が加入している生命保険契約の詳細を理解し、受取条件や金額を確認する権利があります。これにより、予期せぬトラブルを避けることができます。
- 情報提供の義務: 年金受取者は、保険会社に対して正確な情報を提供する義務があります。特に、個人情報や住所変更などは速やかに通知する必要があります。
- 不正受給の防止: 年金受取者には、金銭を不正に受領することなく、正当な手続きを遵守する責任があります。これを怠ると、法的な問題を引き起こす可能性があります。