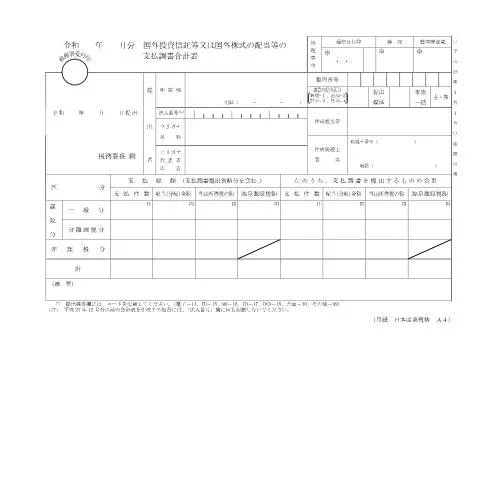
国外投資信託等又は国外株式の配当等の支払調書(同合計表)について
国外投資信託や国外株式からの配当を受け取る際、税務上の手続きを正確に行うことが重要です。この手続きにおいて、F1-10 国外投資信託等又は国外株式の配当等の支払調書(同合計表)が必要になります。本稿では、この書類の役割や必要な手続きについて詳しく解説していきます。
書類の提出者とその責任
この書類は、国外投資信託又は国外株式からの配当を受け取った者が提出するものです。具体的には、金融機関や証券会社などが、顧客に対して支払った配当の情報をまとめたものとなります。
- 記載対象者:個人投資家、法人
- 提出先:所轄の税務署
記入項目の詳細と注意点
この書類は多岐にわたる情報を求められるため、記入の際には一つ一つの項目を注意深く確認することが必要です。
一般欄
この部分では、支払者や受取人に関する基本情報を記載します。具体的には以下の情報が必要です:
- 法人番号
- 住所
- 電話番号
ここで注意が必要なのは、正確な情報を記入することです。誤った情報を記載した場合、手続きが遅延する可能性があります。
配当金の金額欄
配当金の金額は、税務処理において非常に重要です。しっかりと記入しなければ、後の手続きに影響が出る可能性があります。
- 支払った総額
- 外国源泉税の額
- 課税対象額
これらの金額は正確に集計し、税務署に提出する際には再確認を行うべきです。
手続きの流れ
手続きは、提出者が書類を正しく記入した後、所轄税務署に提出する流れになります。以下は具体的な手順です:
- 必要書類の準備
- 記入内容の確認
- 所轄税務署への提出
- 提出後の確認・フォローアップ
税務署による処理と進捗確認
提出後、税務署では書類の審査が行われます。この段階で、何らかの問題が発生した場合は、再提出や追加書類の提出を求められることがあります。進捗確認のためには、定期的に税務署へ問い合わせることが推奨されます。
進捗確認のポイント
- 提出日から一定期間後に問い合わせる
- 担当者が変わる可能性もあるため、常に最新情報を確認
準備すべき書類とその分類
この手続きには、様々な書類が必要になります。以下は代表的なものです:
| 書類の種類 | 必要な場合 | 詳細 |
|---|---|---|
| 投資信託の残高証明書 | 必須 | 配当金額を計算するため |
| 国外株式の売却証明書 | 必要に応じて | 売却に伴う課税判断のため |
| 税務署からの通知書 | 後で必要 | 書類の処理状況を確認する際に使用 |
特異なケースにおける対処法
例えば、国外からの配当金の額が大きい場合や、国外居住者への支払いが関わる場合、通常の手続きとは異なる処理が必要となることがあります。これにおいては、特別な税率や手続きを理解しておくことが必要です。
- 国外居住者への配当金:異なる税制が適用されることがあるため、事前に確認が必要です。
- 複数の国からの配当金:各国の税制度を理解し、申告する必要があります。
まとめと今後の注意点
F1-10書類の提出は、国外投資信託等又は国外株式からの配当金に関連する法的な義務です。手続きを怠ると、罰則を受ける可能性があるため、正確かつ迅速な対応が求められます。
将来の投資活動においては、税務上の義務を理解し、適切な手続きを行うことが不可欠です。常に最新の情報を把握し、必要に応じて専門家の助言を受けることも考慮すべきでしょう。
F1-10 様式の取得方法と提出手続き
F1-10 国外投資信託等又は国外株式の配当等の支払調書(同合計表)は、国外で得た配当等に関する情報を正確に報告するための重要な書類です。この様式は、特に国外に投資を行っている個人や法人が、国内税務署に対して正確な情報を提供する役割を果たします。
この様式を取得するには、まず電子政府のポータルサイト「MyNa Portal」にアクセスし、ログインする必要があります。My Numberを用いた認証を経て、必要な様式をダウンロードすることができます。紙での提出を希望する場合は、税務署で直接入手することも可能です。その際、必要に応じて事前に電話での確認をお勧めいたします。
提出期限に関しては、通常、対象となる年度の確定申告期間と連動しています。令和 X年の配当等に関する情報は、翌年の2月16日から3月15日までに提出する必要がありますので、早めの準備を心掛けてください。
国外投資信託等に関する特例と留意点
国外投資信託等の配当等に関する税務上の取り扱いには、特定の特例が存在します。例えば、外国法人からの配当については、国内法人が受け取る場合、二重課税を防ぐための租税条約が適用されることがあります。この場合、国外で支払われる税金に対する控除を受けることが可能です。
具体的には、該当する租税条約の内容に基づき、国外での所得税が日本国内での税額から控除されます。ただし、控除を受けるためには、国外で適正に納税を行っていることを証明する必要があり、そのための書類(例:外国税額控除証明書)を用意することが求められます。
また、国外株式の配当についても同様に、各国の税制によって取り扱いが異なるため、それぞれの国における税務上の取り決めを確認することが重要です。このような手続きに不安がある場合は、税理士に相談し、適切なアドバイスを受けることをお勧めします。
F1-10 様式に関するよくある質問(FAQ)
F1-10 国外投資信託等又は国外株式の配当等の支払調書に関するよくある質問を以下にまとめました。これにより、利用者が手続きにおいて直面する可能性のある疑問を解消できるよう努めます。
- Q1: F1-10 様式の提出先はどこですか?国税庁に提出する必要があります。具体的には、居住地の税務署に提出が義務付けられています。
- Q2: 海外の投資信託からの配当はどのように報告すればよいですか?国外投資信託の場合、配当の金額や取得日など、必要な情報を正確に記載し、F1-10 様式にまとめて報告してください。
- Q3: 提出に際して特別な注意点はありますか?特に、国外での税金の控除を適用する場合は、必要な証明書類が求められるため、事前に確認しておくことが重要です。
- Q4: F1-10 様式をオンラインで提出することは可能ですか?MyNa Portalを通じて電子申請が可能です。オンラインでの手続きが推奨されていますので、ぜひご利用ください。
これらの質問を参考にすることで、F1-10 様式の作成および提出に関する理解を深め、スムーズな手続きが行えるようになるでしょう。