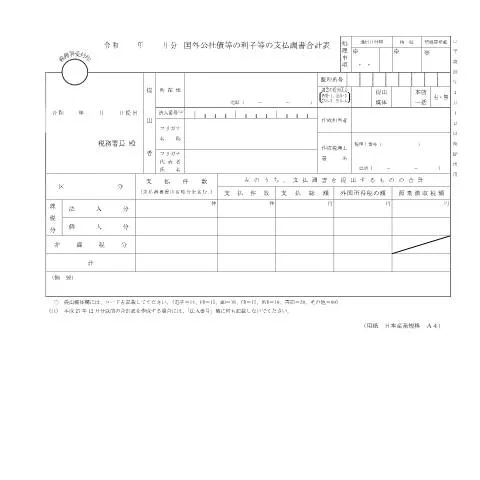
国外公社債等の利子等の支払調書合計表とは何か
国外公社債等の利子等の支払調書合計表(様式第F1-8号)は、主に外国の公社債に関する利子支払を記録するための公式な文書です。この書類は、特に日本国内で公社債から得た利子を管理・報告する必要がある金融機関や企業にとって重要です。
この書類の主な役割は、国内税務当局である国税庁に対し、支払いの実態を明確にすることです。これにより、日本における税務管理が行われ、適正な課税がなされることを目的としています。
この書類を提出すべき主体とその関係
国外公社債等の利子等の支払調書合計表は、以下のような主体によって提出されることになります。
- 金融機関: 銀行や証券会社などが主に責任をもち、外国における公社債の利子を支払う場合、必要なデータを集約して提出します。
- 法人: 国内法人や外国法人もこの書類を提出する責任があります。特に日本に居住する法人が受け取る利子については、この書類が必要です。
- 個人: 日本に居住する個人が外国の公社債から利子を受け取る場合も、提出する義務があります。
記入の具体的な手順と注意点
この書類を正確に記入することは、後の税務調査や監査において非常に重要です。以下はその具体的な手順です。
- 基本情報の記入: 提出者の住所、法人番号、法定名称を正確に記入します。
- 支払件数の記入: 支払件数の合計を明確に記載することが必要です。これにより、どの程度の利子が支払われたのかが一目でわかります。
- 税額の明記: 外国での源泉徴収税額を再確認し、正確に記入します。
- 確認と署名: 提出前に必ず二重チェックを行い、必要な署名を忘れずに行います。
多様な提出方法とその利点
国外公社債等の利子等の支払調書合計表は、複数の提出方法があり、それぞれに利点があります。
- 郵送: 書類を所定の住所に郵送する方法。手軽である一方、配達の遅延が考慮されるべきです。
- 電子申請: MyNa Portalを利用したオンラインでの提出が可能です。この方法は迅速で、書類の紛失リスクが低いことが特徴です。
- 窓口提出: 直接関連機関に持参することも可能です。この場合、即時に確認を受けることができるため、安心感があります。
不備や問題が発生した場合の対処法
提出後に何らかの問題が発生した場合、迅速に対応することが重要です。以下は、よくある不備とその対策です。
- 書類の不備: もし不備が指摘された場合、迅速に修正した書類を再提出する必要があります。
- 提出忘れ: 提出期限を過ぎてしまった場合、理由によってはペナルティーが適用されるかもしれません。事前に連絡し、指示を仰ぐことが重要です。
- 情報の誤記: 誤った情報が記載されていた場合、税務当局からの連絡が入るため、迅速に訂正手続きを行いましょう。
特別なケースにおける提出基準
国外公社債等の利子等の支払調書合計表は、一般的なケースだけでなく、特別な状況にも対応しています。
- 外国居住者の場合: 日本に居住しない外国人が公社債から得た利子の場合、通常は日本での課税対象にはなりませんが、調書の提出が求められることがあります。
- 未成年者の場合: 未成年者が利子を受け取る場合、親や保護者が代わりに提出することが可能です。
- 緊急の場合: 緊急に提出が必要な場合、特例が適用されることがありますので、事前に相談が推奨されます。
法的背景と成立の経緯
この書類に関連する法律は、行政手続法(平成5年法律第88号)に基づいています。国外公社債等の利子等の支払調書合計表が必要とされる背景には、国際的な税務の透明性を保つための取り組みがあり、特に近年の税務透明性の向上が強調されています。また、My Number制度の導入により、より一層の情報管理が求められるようになりました。
最後に
この書類が必要とされる理由や、具体的な手続き、さらに特別なケースにおける対応について理解を深めることは、税務管理において非常に重要です。正しく情報を管理し、適切な手続きを行うことで、将来的なトラブルを未然に防ぐことに繋がります。
F1-8 国外公社債等の利子等の支払調書の重要性
国外公社債等の利子等の支払調書は、外国における公社債から得られる利子収入を正確に報告するための重要な書類です。この書類は、納税者が日本国内での所得税や住民税の計算において必要不可欠な役割を果たします。特に、外国からの利子収入は日本の税法において特有の扱いを受けるため、正確な申告を行うことが必要です。
具体的には、国外公社債等の利子を受け取った場合、それに対して源泉徴収が行われることがあります。この場合、国外公社債等の利子等の支払調書を用いて、源泉徴収された額面を確認し、正確な申告を行う必要があります。これにより、二重課税を避けるための税額控除を適切に受けることが可能です。
申告手続きにおける注意点
国外公社債等の利子等の支払調書を提出する際には、いくつかの注意点があります。まず、申告の期限を守ることが重要です。通常、申告は毎年の確定申告の時期に行われますが、特に外国の金融機関からの利子を受け取っている場合は、別途書類を準備する必要がある場合もあります。
また、提出する際には、外国からの利子収入に関する詳細な情報を正確に記載することが求められます。これには、利子の発生元である外国の企業名や債券番号、利子の額面、源泉徴収された税額などが含まれます。これらの情報が不正確であると、申告に不備が生じ、結果としてペナルティが課せられる可能性があります。
MyNa Portalを利用した電子申告の利点
近年、日本政府はデジタル化を推進し、MyNa Portalを活用した電子申告の利便性を向上させています。国外公社債等の利子等の支払調書もこのシステムを利用して提出することが可能であり、従来の紙ベースの申告に比べて効率的に手続きを行うことができます。
MyNa Portalを利用することで、自宅で手続きが完了するだけでなく、書類の紛失や誤送信といったリスクを軽減できます。また、電子申告を利用することで、申告後の確認や訂正がスムーズに行えるため、万が一のミスにも迅速に対応することが可能です。
さらに、電子申告の手続きは、画面の指示に従って進める形となっているため、初めての方でも簡単に操作ができるように配慮されています。これにより、より多くの方々が国外公社債等の利子収入を正確に申告することができるようになっています。