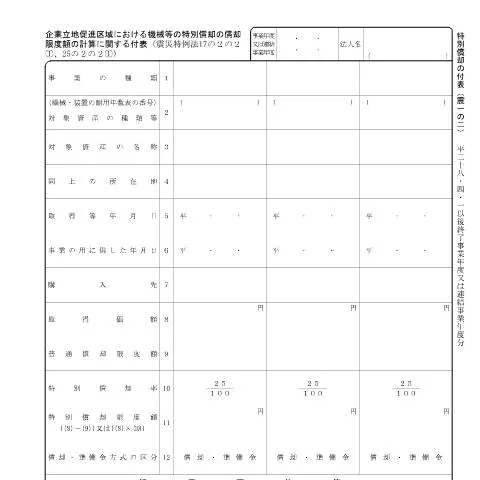
震災特例法のもとでの特別償却の重要性
東日本大震災以降、企業活動の支援を目的とした特別措置が設けられました。特に、企業立地促進区域における機械等の特別償却は、震災からの復興を支える重要な手段です。この償却の適用を受けることで、企業は経済的な負担を軽減し、事業の再構築を図ることが可能になります。
特別償却付表の作成がもたらすメリット
この特別償却付表は、企業が新たに機械等を取得した場合に、その償却限度額を計算する際に必要です。特に、以下の点で企業にとって大きなメリットがあります:
- 税金の軽減:特別償却の適用により、課税所得が減少し、結果的に税負担が軽減されます。
- 資金繰りの改善:早期に償却を行うことで、キャッシュフローの改善が見込まれます。
- 競争力の向上:新しい設備投資を促進し、製品の品質向上や生産効率の向上につながります。
誰がこの付表を提出するのか
この特別償却付表は、主に法人税の納税義務がある法人が対象です。具体的には、新たに機械等を取得し、企業立地促進区域での活動を行う法人が提出します。また、特に震災特例法の適用を受ける企業に向けた特別なプロセスであるため、該当する企業の実態に応じて適切に提出が求められます。
付表の各項目の具体的な記載方法
付表には、複数の項目があり、それぞれの内容には特定の意味と重要性があります。以下に主要な項目とその記載方法を示します:
| 項目 | 記載内容 | 注意事項 |
|---|---|---|
| 事業の種類 | 取得した機械の種類及び用途 | 具体的な内容を明記することが重要です。 |
| 対象資産の種類 | 対象となる資産の名称 | 正式名称を使用してください。 |
| 取得価額 | 機械等の購入価格を記載 | 消費税を含むか、除くか注意が必要です。 |
| 特別償却限度額 | 計算結果を記載 | 法令に基づいて計算する必要があります。 |
提出期限とその後の流れ
特別償却付表の提出は、取得年度の確定申告時期に合わせて行う必要があります。一般的には、毎年の確定申告は翌年の3月末までに行なわなければなりません。その後、税務署からの確認や審査が行われ、問題がなければ特別償却の適用が認められます。
また、申請が認められた場合、税金の還付や軽減が行われるため、財務上の影響も大きくなります。
申請が拒否された場合の対処方法
万が一、特別償却の申請が拒否された場合には、以下の手順で対応することが重要です:
- 理由の確認:税務署からの通知をよく確認し、拒否の理由を把握します。
- 必要書類の再提出:不足している書類がある場合、速やかに再提出を行います。
- 異議申立ての検討:納得のいかない理由であれば、異議申立てを行うことも可能です。
特別償却の活用に向けた注意点
この特別償却を活用する際には、いくつかの注意点があります。特に、適用条件や期限をしっかりと把握しておくことが重要です。以下は、特に留意すべきポイントです:
- 適用対象資産の確認:特別償却が適用される資産は法令で定められていますので、必ず該当するか確認してください。
- 書類の整備:必要書類が不備の場合、申請が却下されることがあります。事前に準備万端にしておくことが重要です。
- 専門家の相談:複雑な状況にある場合、税理士などの専門家に相談し、適正な手続きを行うことが推奨されます。
現行法令と特別償却の最新情報
特別償却に関連する法律や指針は、常に更新される可能性があります。そのため、最新の情報を定期的に確認し、変更点に応じた柔軟な対応が求められます。特に、震災特例法に関連する法令は、復興に向けた支援の一環として、今後も見直されることが考えられます。
企業は、この特別償却の制度を最大限に活用し、事業再生や成長につなげることが求められます。正しい理解と適切な手続きが、今後の企業経営において重要な要素となるでしょう。
企業立地促進区域の特別償却制度の概要
企業立地促進区域における特別償却は、東日本大震災により被災した地域において、企業が新たに投資を行うことを促進するための制度です。この制度は、企業が機械や設備を新たに導入する際に、その償却限度額を特別に設定し、経済活動の早期復興を目指しています。特別償却を受けるためには、所定の手続きを経て指定区域内での投資が必要です。
具体的には、特別償却の対象となる機械等は、震災特例法に基づき、一定の条件を満たす必要があります。また、企業は投資額に対して、標準的な償却限度額を上回る償却を行うことができ、これにより税負担を軽減することが可能になります。償却限度額の計算は、企業の業種や投資内容に応じて異なるため、申し込みの前に専門家に相談することが推奨されます。
特別償却を受けるための手続きと必要書類
特別償却の適用を受けるためには、いくつかの段階を踏むことが求められます。まず、企業は指定された企業立地促進区域内での投資計画を策定し、その内容を地方自治体に提出する必要があります。この際、投資計画書には投資予定の機械や設備の詳細、導入予定日、及びそれに伴う求人計画などを記載しなければなりません。
必要書類としては、投資計画書の他に、企業の登記簿謄本、過去の決算報告書、及び特別償却申請書(様式第X号)などが求められます。さらに、地方自治体による審査を経て、承認が下りた場合、正式な特別償却の適用を受けることができます。このプロセスは、実際には数ヶ月の時間を要することがありますので、早めに手続きを行うことが重要です。
特別償却の税務上のメリットと留意点
特別償却を受けることで得られる税務上のメリットは大きく、法人税の負担軽減に直結します。特に、初年度において大規模な設備投資を行った企業にとって、早期のコスト回収が可能となる点が特徴です。これにより、キャッシュフローの改善が期待でき、企業の競争力を高める要因ともなります。
ただし、特別償却にはいくつかの留意点があります。特に、申請後に設備の使用状況が変わった場合には、特別償却の適用を失う可能性があるため、設備の維持管理や使用計画についても細心の注意を払う必要があります。また、適用を受けるための条件を満たしていない場合には、税務調査等で追徴課税のリスクが生じることがありますので、正確な情報を基にした計画が重要です。