復興産業集積区域における特別償却制度の役割
東日本大震災後、日本政府は復興を促進するために特別な措置を講じてきました。その一環として、復興産業集積区域における開発研究用資産の特別償却制度があります。この制度は、企業が震災復興に関連する研究開発を行う際に、税制上の優遇措置を受けられるよう設計されています。
特別償却の制度は、企業の資産の取得や運用に際して、一定の条件を満たすことにより、その資産の減価償却費を通常よりも早く計上できることを意味します。これにより、企業は初期投資を回収しやすくなり、事業の早期再建を図ることが可能となります。
提出先と手続きの流れ
この特別償却に関する申請は、税務署に対して行われます。具体的には、以下の流れで手続きを進めることが求められます。
- 必要書類の準備
- 指定の様式に従い、情報を記入
- 申請書類を税務署へ提出
- 税務署による審査を待つ
特に、提出方法にはオンライン、郵送、窓口での提出があり、各方法に応じて手続きの手間や時間が異なります。オンライン提出の場合は、MyNa Portalを利用することで、書類のアップロードや進捗確認が容易です。
申請書類の具体的な記入方法
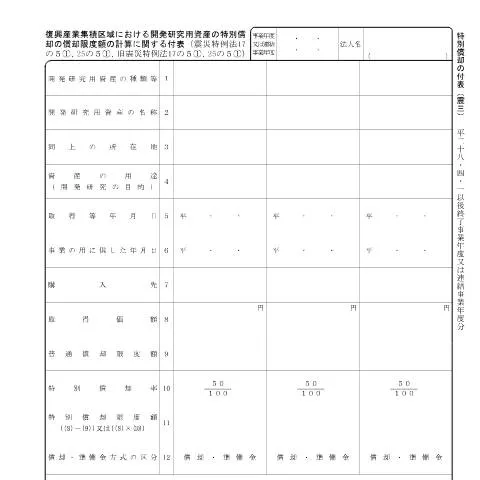
この付表では、開発研究用資産に関する詳細情報を記入する必要があります。以下に、主な記入項目を示します。
| 記入項目 | 詳細 |
|---|---|
| 資産の種類 | 開発研究用資産の種類を選択 |
| 取得年月日 | 資産を取得した正確な日付を記入 |
| 用途 | その資産がどのように使用されるかの目的 |
| 特別償却限度額 | 資産ごとの特別償却限度額を計算し記入 |
正確な記入が求められるため、各項目に対してしっかりと事前に確認を行うことが重要です。
ケースバイケースの対応
申請者の状況により、特別な対応が必要になる場合があります。特に以下のようなケースでは、細心の注意を払うことが求められます。
- 外国法人の場合:日本国内での事業活動において、特別償却を受けるための追加書類が必要なことがあります。
- 複数の資産を取得した場合:各資産ごとに申請を行う必要があります。
- 申請を急ぐ場合:必要書類を速やかに整え、優先的に提出することが推奨されます。
審査におけるトラブルと対処法
提出後、税務署からの返答があるまでの間に、トラブルが発生することもあります。以下は、よくある例とその対処法です。
- 申請が却下された場合:却下理由を確認し、必要に応じて再提出を行います。
- 記入ミスや不足書類の指摘:速やかに訂正し、再提出します。
トラブルを避けるためには、提出前に第三者によるチェックを行うと良いでしょう。
期間と重要な期限
この特別償却制度の申請には期限が設けられています。例年、申請はその年度の決算後、税務署に対して行われるため、期間を把握しておくことが重要です。具体的には、以下のようなスケジュールが考えられます。
- 年度末(3月末)までの申請
- 申請後、約2ヶ月以内に審査結果が通知される
- 結果に基づき、必要な書類の修正や再提出を行う
関連する手続きとその流れ
特別償却制度の申請は、他の税務手続きと関連しています。例えば、連結納税制度や他の減税措置を併用する場合、これらの手続きを同時に考慮する必要があります。
関連手続きには、以下のようなものがあります:
- 連結納税の申請
- 税務署への年間報告書類の提出
- 監査法人による監査手続き
手続き全体を俯瞰し、必要な時期に必要な行動を取ることが、スムーズな申請に繋がります。
地域自治体との連携と支援の可能性
復興産業集積区域では、地域自治体も独自の支援策を展開しています。事業者は、地域の施策や助成金を活用することができるため、これを利用することで更なるメリットを享受できるでしょう。
自治体の支援を受けるには、以下のポイントを押さえておくことが大切です:
- 関連する助成制度の情報収集:自治体のウェブサイトや広報誌を定期的にチェック。
- 地域の商工会議所との連携:情報の交換や相談が可能。
復興産業集積区域における特別償却の意義とその影響
東日本大震災からの復興を支援するために設けられた復興産業集積区域では、特別償却制度が重要な役割を果たしています。この制度では、被災地域における新たな産業の創出や既存産業の再生を促進するため、特定の資産に対して通常よりも優遇措置が提供されます。特別償却を受けることができる資産には、設備投資や研究開発に関連するものが含まれ、企業はこれを活用することで資金繰りを改善し、早期の経済回復を目指すことが可能です。
この特別償却制度の影響は、単に税負担の軽減に留まらず、地域雇用の創出や産業の多様化にも寄与しています。従って、復興産業集積区域における特別償却制度は、地域経済の持続的な発展にとって極めて重要な施策であると言えるでしょう。
特別償却の申請手続きと注意事項
復興産業集積区域における特別償却を適用するためには、所定の申請手続きを経る必要があります。まず、「償却限度額の計算に関する付表」を用いて、対象資産の償却限度額を計算します。この際、具体的な資産の種類や用途、取得時期などを正確に把握しておくことが重要です。必要書類としては、資産の購入証明書や契約書、関連する経費の領収書などが求められます。
申請期限は、会計年度の末日までに行う必要があり、遅延が発生した場合、特別償却の適用が認められないことがあります。また、申請後の審査には一定の期間がかかるため、早めの手続きをお勧めいたします。加えて、不明点や疑問がある場合は、税理士や専門家に相談することが推奨されます。
復興産業集積区域の地域支援プログラムとの連携
復興産業集積区域における特別償却制度は、地域の様々な支援プログラムと連携することで、より効果的に機能します。例えば、地方自治体が提供する助成金や融資制度と併用することで、企業が計画する事業の実現可能性が高まります。これにより、地域の産業基盤が強化され、地域住民の生活水準の向上にも寄与します。
また、地域の商工会議所や産業振興センターによるセミナーやワークショップも活用することで、特別償却制度の理解を深め、実際の事業にどのように活用できるかを考える良い機会となります。これらの情報をもとに、企業は効果的な投資戦略を構築し、復興に向けた一歩を踏み出すことができるでしょう。