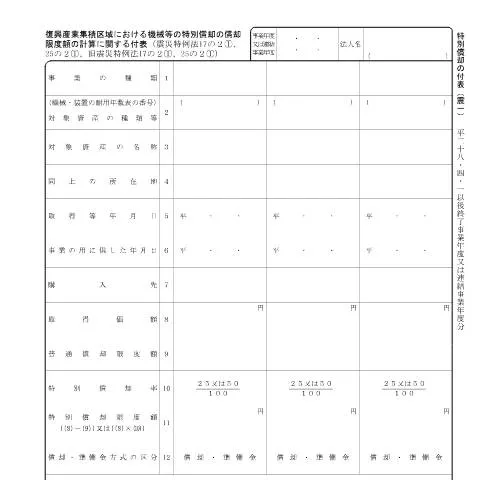
災害復興の一環としての特別償却適用
東日本大震災からの復旧・復興を支えるために、日本政府は特別な税制措置を講じています。この文書、『復興産業集積区域における機械等の特別償却の償却限度額の計算に関する付表』は、復興に寄与する企業が特定の条件を満たした際に、税負担を軽減するための重要な役割を果たします。この特別償却を適用することで、企業は設備投資を促進し、地域経済の活性化を図ることができます。
文書の提出者とその背景
この特別償却の適用を受けるためには、法人がこの書類を正しく提出しなければなりません。具体的には、復興産業集積区域に属する企業が対象となります。これにより、法人は特別な条件に基づいて、機械設備の償却限度額を計算し、税務申告書に記載する必要があります。
復興産業集積区域とは
復興産業集積区域は、震災によって大きな打撃を受けた地域において、新たな産業の育成や経済の復興を目指すために設けられた特定区域です。これらの地域では、特別な支援制度が設けられており、企業が新たに事業を開始する際、あるいは既存事業の改善を行う際に、税制上の優遇措置を受けることができます。
申請に必要な書類とその準備
この特別償却の申請を行うためには、以下のような書類を整える必要があります。
- 法人の登記簿謄本
- 復興産業集積区域内での事業計画書
- 機械設備の購入契約書または請求書
- 特別償却に関する計算書類
具体的な書類準備のポイント
各書類の準備には注意が必要です。特に、事業計画書については、詳細な内容を記載し、どのように地域の復興に寄与するのかを明確に示すことが求められます。
特別償却の計算方法
特別償却の計算方法に関して、以下のポイントに留意してください。
- 適用対象資産の種類を確認すること。
- 償却限度額の計算式を正確に適用すること。
- 前年の借入限度額を考慮に入れること。
計算式については、特別償却の項目を確認する必要があり、具体的な数字を記入する際は、細心の注意を払うことが重要です。
申請手続きの流れとタイムライン
特別償却の申請手続きは以下のような流れで進められます。
| ステップ | 期間 | 提出先 |
|---|---|---|
| 書類準備 | 随時 | 法人の財務部門 |
| 書類提出 | 年度末まで | 税務署 |
| 税務署からの確認 | 提出後約1ヶ月 | 税務署 |
手続きの注意点
手続きの際には、提出期限を厳守することが求められます。特に、年度末が近づくと多くの企業が書類を提出するため、混雑が予想されますので、早めの準備が推奨されます。
申請後の対応とリスク管理
提出後、税務署からの回答を待つ間に、企業は以下の点に留意する必要があります。
- 申請内容に不備があった場合の修正対応
- 不承認の場合の理由確認と再申請手続き
- 税務署からの追加書類要求への迅速な対応
不承認の際のプロセス
万が一、不承認となった場合、速やかに理由を確認し、必要な書類を見直して再申請を行うことが重要です。特に、誤った情報や不足している書類があった場合は、速やかに訂正を行うことで、次回の申請がスムーズに進む可能性が高まります。
特別償却の法的背景と意義
この特別償却制度は、震災特例法に基づいており、災害復興を支援するための重要な政策の一環です。特に、震災からの復興に向けた経済活動を促進することが目的とされています。
法的根拠の詳細
震災特例法の第17項および第25項に基づき、特別償却の適用が可能となっています。この法律は、災害により大きな影響を受けた地域の企業が新たに資産を取得し、経済活動を回復させるための支援を行うことを目指しています。
企業への支援と地域の未来
特別償却を通じて、企業は経済的な負担を軽減し、さらなる設備投資を行うことが期待されています。これにより、地域経済の活性化が図られ、震災からの復興が進展することが見込まれています。企業が新たな産業を育成することで、地域の将来に向けた明るい展望が開けることとなります。
復興産業集積区域の特別償却の意義と目的
東日本大震災後、日本政府は復興を促進するため、復興産業集積区域を設け、特別償却制度を導入しました。この制度の目的は、震災の影響を受けた地域の産業を再生し、経済を活性化させることにあります。特別償却により、企業は新たな設備投資を行いやすくなり、その結果、雇用の創出や地域経済の活性化が期待されています。
具体的には、特別償却により企業は、通常の償却限度額を超えた金額を償却できるため、税負担が軽減されます。これにより、企業が資金を他の投資や人材育成に回すことが可能となり、地域全体の復興に寄与します。特に、中小企業にとっては、資金繰りが厳しい中での新規投資をサポートする重要な制度です。
特別償却の手続きと必要書類
復興産業集積区域における特別償却を受けるためには、いくつかの手続きを行う必要があります。まず、企業は該当する区域内に位置していることを確認し、次に特別償却を適用するための申請書を作成します。この申請書は、様式第〇号(具体的な様式番号は、最新の法令に基づいて確認してください)に基づいて作成する必要があります。
申請時には以下の書類が求められます:
- 設備投資計画書
- 財務諸表
- 法人税の申告書のコピー
- 特別償却を受ける設備の購入に関する領収書や契約書
すべての書類は、提出前に正確に確認することが重要です。また、提出先は税務署となりますので、最新の情報を確認することをお勧めいたします。
特別償却の計算方法と注意点
特別償却の計算方法は、一般的な償却方法とは異なります。特別償却の限度額は、対象となる設備の取得価額や使用年数に基づき算出されます。具体的な計算方法は、復興特例法第17条の2及び第25条の2に詳細が記載されています。
計算時には、以下のポイントに注意する必要があります:
- 対象設備の種類と取得価額を正確に把握すること。
- 償却年数や残存価額の設定が適切であること。
- 特別償却を受けた場合の税務署への報告義務を遵守すること。
これらの要素を考慮に入れることで、適正な特別償却の計算が可能となります。また、税務に関する専門家に相談することで、より正確な手続きができるでしょう。