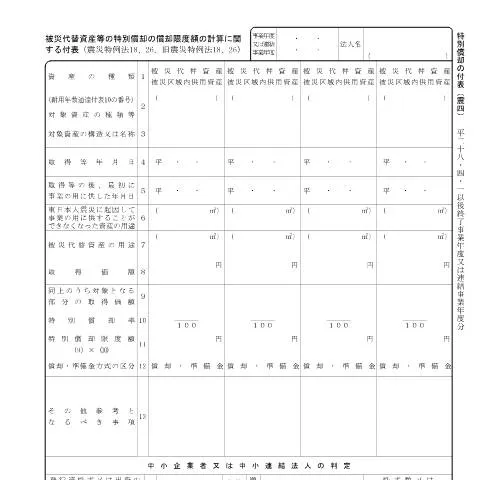
東日本大震災に関連する特別償却申請の重要性
東日本大震災からの復興過程において、被災企業が活用できる特別償却制度は、経済的な負担を軽減するための重要な手段となっています。この特別償却に関する付表は、具体的にどのような資産に対して適用されるのか、そしてその計算方法が明確に示されています。ここでは、その意義と実務における役割について深堀りしていきます。
被災代替資産に関する特別償却の概要
特別償却とは、通常の減価償却に加えて、特定の条件を満たす資産について追加的に償却を行うことを指します。具体的には、東日本大震災で損害を受けた資産の代替品や、新規に取得した資産に対して適用されます。この制度は、企業が復興を進める際の資金繰りを助けるために設けられており、被災企業には大きな支援となるでしょう。
申請者のプロフィールと対応が求められる状況
この申請書を提出する対象は、主に法人や事業者に限定されますが、特に中小企業に対する影響が大きいです。特別償却の申請は、企業の経営状況や資産の種類によって異なるため、細かい条件を確認することが不可欠です。
- 中小企業者とは、資本金が1億円以下の法人を指します。
- 被災地域において営業を行っている事業者が対象となります。
- 被災代替資産の種類や取得日など、申請者の状況によって必要書類が変動します。
特別償却申請の手続きの流れ
特別償却申請にあたっては、以下の手続きを踏む必要があります。
- 対象となる資産の確認:被災代替資産の種類を明確にする。
- 必要書類の準備:申請に必要な資料を整える。
- フォームの記入:付表を用いて、償却限度額を計算する。
- 申請書の提出:書類を指定の窓口に提出する。
必要書類の具体例
提出する際に必要な書類は以下の通りです。
- 被災代替資産のリスト
- 取得価格の明細書
- 取締役会の議事録(必要時)
特別償却の計算方法と注意点
特別償却を行う際の計算方法は、申請書に明記された指示に基づいて行われます。具体的には、取得価格や使用年数に応じて償却限度額が設定されます。以下に、特別償却の計算に関する基本的な流れを示します。
| 項目 | 説明 |
|---|---|
| 取得価格 | 被災代替資産の購入にかかった費用 |
| 使用年数 | 資産の耐用年数に基づく |
| 償却限度額 | 取得価格の一定割合(法律に基づく計算) |
注意点:計算の過程で誤りが生じると、申請が受理されない場合もあるため、慎重に確認することが求められます。
オンラインおよび紙での申請方法
申請は、オンラインおよび紙の両方で行うことができます。最近の傾向として、オンライン申請が推奨されており、特にMyNa Portalを利用することで、手続きがスムーズに進みます。
オンライン申請の利点
オンラインでの申請には、以下のような利点があります。
- 迅速な処理:申請内容の確認が早く、結果も早めに得られる。
- 手続きの追跡:申請状況をリアルタイムで確認可能。
- 書類の効率的管理:デジタル化により、書類の保存が容易。
紙での申請の特徴
紙での申請には、対面でのサポートを受けやすいというメリットがありますが、処理に時間がかかる場合が多いです。特に、書類の不備があった場合の修正など、追加の時間が必要になることがあります。
提出期限とその後の手続き
特別償却の申請には明確な提出期限が設けられています。申請は、資産を取得した年度の決算期までに行う必要があります。この期限を過ぎると、特別償却を受ける権利が失われるので、注意が必要です。
- 申請期限:資産取得年度の決算日から3ヶ月以内
- 提出先:所轄の税務署またはオンラインプラットフォーム
申請後の処理フロー
申請を行った後は、税務署からの連絡を待つことになります。通常、提出から数週間以内に承認または追加情報の要求があるため、関心を持って待つことが求められます。また、承認された場合、償却が適用された税額に関する書類が送付されます。
特別償却のメリットと潜在的なリスク
特別償却制度を活用することで、企業は財務的な安定を図ることができますが、一方でリスクも伴います。
メリット
- 税負担の軽減:特別償却により、支出を早期に経費化することができます。
- 資金繰りの改善:急な資金需要に応えやすくなります。
リスク
- 書類の不備:申請書類に誤りがあると、承認が得られないリスクがあります。
- 期限の厳守:提出期限を逃すと、特別償却の権利を喪失する可能性があります。
特殊なケースにおける対応
特殊なケース、例えば外国企業や複雑な事業形態を持つ企業においては、特別な配慮が必要です。
外国企業の場合
日本国内で事業を展開する外国企業も、特別償却の申請を行うことができますが、必要書類や条件が異なるため、慎重な確認が求められます。
複雑な事業形態を持つ企業
例えば、グループ企業の場合、連結納税を適用することができるため、それに伴う特別償却の計算が必要になります。この場合、各法人がどのように資産を保有しているのか、または分配するのかを明確にする必要があります。
今後の展望とまとめ
特別償却制度は、震災からの復興を助けるために設けられた重要な支援手段であり、企業が適切に利用することで経済的な利益を享受できます。特に、今後の災害対策や復興支援において、この制度の理解と活用が一層重要になることでしょう。
実務においては、常に最新情報を把握し、必要な手続きを迅速に行うことが、企業の成長に寄与します。特別償却制度を通じて、被災企業が一日でも早く復興を果たすことを期待しています。
被災代替資産等の特別償却の概要
東日本大震災による被害を受けた事業者に対して、特別償却制度は、復旧と再生を支援するための重要な措置です。この制度は、震災によって被災した資産の代替として取得した資産に対して、通常の償却方法とは異なる特別な償却枠を設けることを目的としています。特に、震災特例法第18条および第26条に基づき、被災代替資産の償却限度額の計算方法が定められています。この特別償却を適用することで、企業は迅速に経済活動を再開しやすくなり、また税負担を軽減することが可能となります。
特別償却を申請するためには、被災した資産の具体的な状況や代替資産の取得価格、資産の種類によって異なる計算式を用いる必要があります。具体的には、代替資産が取得された日、取得価格や耐用年数を考慮することが重要です。また、法人税法に基づく一般的な償却と異なり、特別償却は特定の期限内に取得した資産に限定されるため、適用要件を十分に確認することが求められます。
特別償却の申請手続きと必要書類
特別償却を受けるための申請手続きは、細かなステップを踏む必要があります。まず、必要書類を準備することが必須です。主な書類には、被災に関する証明書、代替資産の購入契約書、資産の取得価格を証明する書類、そして申請書類として様式第〇号が含まれます。これらの書類は、正確に記入され、提出期限内に税務署に提出する必要があります。
具体的な申請手続きは、各地方税務署において異なる場合があるため、事前に管轄の税務署に問い合わせを行い、必要な情報を確認することが推奨されます。また、地域によっては、震災復興支援センターや商工会議所などの支援機関が窓口となって、申請手続きのサポートを行っていることがあります。これらの機関を利用することで、手続きが円滑に進むことが期待できます。
特別償却の影響と今後の展望
特別償却の制度は、震災からの復興を促進するために設けられたものであり、被災企業にとって大きな経済的支えとなります。特別償却を適用することで、企業は短期間での資産再構築を図ることができ、同時に、税負担の軽減により資金繰りが改善されることが期待されます。このような施策が、地域経済の安定と成長に寄与することは明白です。
しかし、今後の展望としては、特別償却制度が継続されるかどうかは、今後の政策決定や震災復興の進展に大きく依存しています。特に、震災から年月が経過する中で、企業の復旧状況や社会経済全体の動向を鑑みて、制度の見直しが行われる可能性もあります。そのため、事業者は常に最新の情報を追い、必要に応じて適切な対策を講じることが重要です。