特定資産譲渡に関する認可申請の重要性
企業再編に伴う特定資産の譲渡は、企業戦略の一環として非常に重要なプロセスです。このプロセスにおいて、C6-27 適格合併等による特定の資産の譲渡に伴い特別勘定を設けた場合において指定期間内に資産の取得が困難な場合の設定期間延長承認申請という公式な書類が必要となります。この申請書は、適切な手続きを経ることで、企業が資産の取得に対して必要な延長を受けるための法的根拠となります。
申請書の提出者とその責任
この申請書は、主に法人が提出しますが、特定の条件を満たす場合には、法人の代表者またはその代理人が手続きを行うことができます。あらかじめ、提出者が法律上の責任を理解し、必要な情報を正確に記載することが求められます。特に、法人名、代表者名、連絡先などの基本情報は、正確に記載しなければなりません。
申請書の詳細な構成と記入ポイント
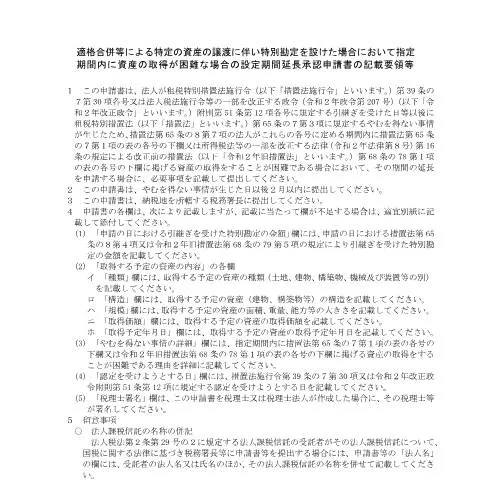
C6-27の申請書は幾つかのセクションに分かれており、それぞれに特定の情報を記入する必要があります。以下に、主なセクションの内容を詳述します。
- 申請者情報: 法人名、連絡先住所、電話番号を正確に記載します。
- 資産の種類: 取得する資産の種類を具体的に述べ、必要に応じて補足情報を付け加えます。
- 取得予定年月日: 明確に取得予定日を記入し、変更があった場合には速やかに報告する必要があります。
- 申請日: 申請書の提出日を記載するセクションです。
記入時の注意点
記入内容に誤りがあると申請が却下される可能性があるため、特に注意が必要です。例えば、法人名の表記や住所の間違いは、手続き全体を遅延させる要因となります。記入後は、しっかりと確認を行いましょう。
申請書の提出とその後の流れ
申請書は、所定の期日内に税務署に提出する必要があります。この期日は、資産の取得の困難な状況が発生した日から起算されます。提出後は、税務署が内容を審査し、結果を通知してきます。審査には通常数週間かかることがあり、その間に追加の情報を求められる場合もあります。
審査の結果が出た場合の対応
承認されれば、申請者に対して正式な通知が届きます。しかし、却下された場合には、どのような理由であったのかを明確に理解し、その改善策を講じることが重要です。再申請を行う際には、前回の反省を踏まえて内容を見直す必要があります。
特例的なケースの取り扱い
外国法人や特殊な状況にある法人が申請を行う場合、通常とは異なる取り扱いがなされることがあります。例えば、外国の税制度や取引慣行による影響を受ける法人は、追加の書類や説明を求められる場合があります。
- 外国法人の参加: 特定の外国法人については、日本国内の法律に従った特別な考慮が必要です。
- 複雑な状況: 財務状況が複雑な場合、より詳細な資料を求められることがあるため、準備を怠らないことが重要です。
緊急性のある申請への対応
緊急を要する状況下では、通常の申請手続きに加えて、迅速な審査を求めることが可能です。この場合、特別な理由を文書にて示す必要があります。行政側がその必要性を認めた場合、手続きが迅速化されることもあります。
企業再編における法的背景と影響
企業再編に関する法律は、特にその適用範囲が広範であるため、企業活動に多大な影響を与えます。特に、適格合併等特別措置法や関連法規がこのプロセスにどのように影響するかを理解しておくことが重要です。
この法律は、適正な資産評価や税務上の取扱いを確保することを目的としています。これにより、企業は安定した運営を継続できる一方で、適切な手続きを経なければ、この安定性は損なわれる危険性があります。
重要な法規の理解
企業再編による特定の資産の譲渡に対する法規制は年々変わる可能性があるため、最新の情報を常に確認することが重要です。特に、適格合併に関する法令やその改正内容をチェックし、適宜柔軟に対応できる体制を築くことが求められます。
行政の処理とフォローアップの方法
申請後、行政側の処理がどのように行われるかは、申請者にとって重要な関心事です。一般的に、申請は税務署により審査され、必要に応じて補足の資料が求められます。
申請の進捗状況を確認するためには、定期的なフォローアップが肝要です。具体的な手続きとしては、税務署に直接訪問するか、電話での確認を行うことが推奨されます。また、必要に応じて、専門のアドバイザーに相談することも選択肢の一つです。
再申請のための準備
もし申請が却下された場合、再申請に向けた具体的な準備が必要です。まずは、どの部分が不足していたのかを徹底的に分析し、必要な書類を整えることが基本です。応募書類は、以前のものよりも詳細かつ正確な情報を含めるべきです。
この申請書の位置づけと必要性
C6-27の申請書は、企業再編における特定資産の譲渡を円滑に進めるために欠かせないものです。適切な手続きを経て、この書類を通じて企業は資産の運用を続けることができ、健全な企業活動を維持するための基盤となります。理解と準備を怠らず、必要な手続きをしっかりと実行していくことが求められます。
適格合併等による特定の資産の譲渡に伴う特別勘定の概要
適格合併等によって得られる特定の資産とは、企業再編成において、合併や分割、譲渡などの法的手続きに基づいて移転される資産のことを指します。この特定の資産を譲渡する際には、特別勘定を設け、その処理に関する一定の規制や手続きが必要です。特別勘定は、譲渡された資産の評価や税務上の取り扱いを明確にし、債務の履行や資産の管理を円滑に行うために設けられます。
適格合併等を通じて、譲渡された資産に関する情報は、税務申告や会計処理において重要な役割を果たします。特別勘定の設定は、譲渡した資産の取得や評価を正確に反映させ、適切な税務上の扱いを確保するためには欠かせないものです。したがって、企業はこの特別勘定の設置を行い、必要に応じてその延長申請を行うことが求められます。
設定期間延長承認申請の具体的な手続き
適格合併等による特定の資産の譲渡に伴い特別勘定を設けた場合、指定期間内に資産の取得が困難なケースにおいては、設定期間延長承認申請を行うことができます。この申請を行うには、以下の手続きが必要です。
- まず、延長を希望する理由を明確にし、必要な書類を準備します。理由としては、経済的な状況や市場の変動、法的な障害などが考えられます。
- 次に、承認申請書(様式第X号)を作成し、必要事項を記入します。この際、特別勘定に関連する資産の詳細や譲渡日、希望する延長期間なども記載する必要があります。
- 申請書を提出する際には、提出先の税務署に事前に相談し、提出方法や書類の形式について確認することが重要です。通常、郵送または対面での提出が可能ですが、オンラインでの提出が推奨されている場合もあります。
- 申請後は、税務署からの審査を待ちます。審査には一定の期間がかかるため、余裕を持ったスケジュールで手続きを進めることが求められます。
この手続きにおいては、適切な書類を準備し、丁寧に手続きを進めることが重要です。万が一、必要な書類が不足している場合や、記載内容に不備がある場合は、申請が却下される可能性があるため注意が必要です。
特別勘定の効果とその運用方法
特別勘定は、適格合併等によって譲渡された資産を適切に管理するための制度ですが、その運用方法についても十分な理解が必要です。この勘定を設けることで、企業は以下のような利益を享受することができます。
- 税務上のメリット:特別勘定を通じて、譲渡資産の評価が明確になることで、適切な税額計算が可能となります。これにより、企業は不必要な税負担を避けることができます。
- 資産管理の効率化:特別勘定により、譲渡された資産を明確に分けて管理することができ、会計処理や資産評価がスムーズに行えるようになります。
- 法的リスクの軽減:適切に特別勘定を設定し運用することで、法的なトラブルを未然に防ぐことが可能です。特に、税務調査が入った際にも、明確な記録が残っていることで、問題解決が容易になります。
特別勘定の運用においては、定期的にその運用状況を見直し、必要に応じて修正を行うことが求められます。また、専門家のアドバイスを受けながら運用することも一つの方法です。企業内で専門的な知識を持った担当者を配置することや、外部の専門機関に委託することも検討されます。