適格分割による転廃業助成金申請の重要性
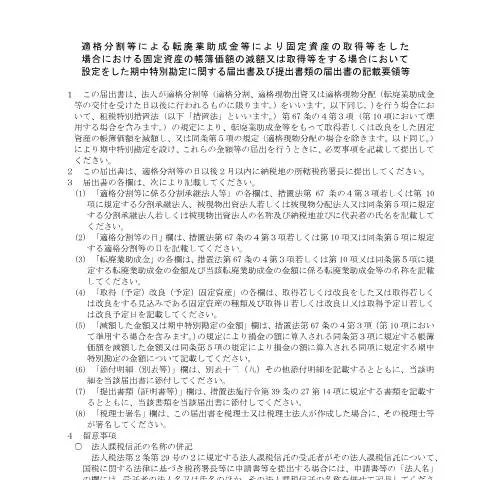
日本の企業再編において、適格分割等による転廃業助成金は、企業が固定資産を取得する際に極めて重要な役割を果たします。特に、資産の帳簿価額の減額や特別勘定に関する届出は、企業の財務状況に直接影響を及ぼすため、その手続きや関連書類の理解は欠かせません。
法律の背景とその意義
この助成金制度は、企業再編を促進し、経済の活性化を目指す政策の一環として位置づけられています。具体的には、企業が適格分割を行う際に発生する固定資産の取得に伴う負担を軽減することを目的としています。この背景には、日本の経済状況や企業の競争力強化に向けた施策があります。
適格分割の法的根拠
適格分割は、法人税法第66条に規定されており、企業が分割を行う際の条件として、分割後も企業活動を継続することが求められます。この法律に基づき、適格分割によって得られた助成金は、企業にとって財務的な支援となります。
この文書の特異性とその位置付け
C6-13の書類は、他の申請書類との違いを理解することが重要です。一般的に、固定資産の取得に関連する書類は多数存在しますが、この特定の文書は、転廃業助成金に特化したもので、固定資産の減額に関わる特別な要件が含まれています。
他の申請書類との違い
- 一般的な固定資産取得申請書との違い:C6-13は、特別勘定の設定を求めるため、手続きが異なります。
- 税務署への提出が義務付けられる点:通常の申請書では不要な場合もあるが、C6-13では必須。
申請のための具体的手続き
この書類を正しく提出するためには、事前に必要な情報をすべて揃えることが重要です。特に、適格分割の内容や取得する固定資産の詳細について、正確な情報を記載する必要があります。
記入事項の詳細
C6-13の書類には、以下のような情報を記載する必要があります:
- 法人名や代表者名などの基本情報
- 転廃業助成金の名称と金額
- 取得する固定資産の種別とその詳細
提出方法とその影響
書類を提出する際の方法には、オンラインと紙媒体の二種類があります。オンラインでの提出は、迅速さと利便性が高い一方、紙媒体による提出も依然として利用されています。提出方法によって、処理の速さや手続きの進捗に影響が出るため、事前に確認しておくことが勧められます。
提出先の違い
| 提出方法 | 利点 | 欠点 |
|---|---|---|
| オンライン提出 | 迅速で処理が早い | インターネット環境が必要 |
| 紙媒体提出 | 対面での確認が可能 | 時間がかかる場合がある |
必要書類の準備とその分類
適格分割の助成金申請に必要な書類は多岐にわたります。以下のように状況に応じて分類することができます:
- 法人の基本情報に関する書類
- 転廃業助成金に関する証明書類
- 取得する固定資産に関連する契約書や請求書
特定の状況に応じた書類
外国法人や特殊な業種の場合、追加の書類が求められることがあります。これにより、申請手続きが複雑化することも考えられるため、事前に十分な情報を集めておくことが重要です。
申請後の対応とトラブルシューティング
申請書類を提出した後、万が一、拒否された場合や書類に不備があった場合には、迅速に対処する必要があります。特に、不備がある場合には、速やかに正しい情報を修正し、再提出することが求められます。
拒否された場合の具体的手順
- 返送された書類を確認し、指摘された問題点を理解する。
- 問題点を改善し、新たな書類を作成する。
- 再提出を行い、進捗を追跡する。
特別なケースについての考慮
特に複雑なケースや急を要する状況については、専門家の助言を受けることが有効です。たとえば、外国法人の日本国内での手続きや特定の業種における申請などは、一般的な手続きとは異なる点が多く、注意が必要です。
専門家の活用とそのメリット
専門家に相談することで、適切な手続きを確保できるだけでなく、必要な書類の準備や提出のタイミングについてもアドバイスを受けることができます。これにより、申請がスムーズに進む可能性が高まります。
固定資産の帳簿価額の減額に関する手続き
固定資産の帳簿価額を減額する場合、特に適格分割等による転廃業助成金を利用する際には、いくつかの重要な手続きがあります。まず、減額を行うためには、減額の理由やその計算方法を明確にし、適切な書類を準備することが求められます。具体的には、以下の書類を提出する必要があります:
- 減額理由書:固定資産の減額を行う理由を具体的に記載した書類。
- 計算明細書:減額後の帳簿価額を詳細に示した計算書。
- 適格分割等による転廃業助成金に関する証明書類:助成金の受給状況を確認するための書類。
これらの書類は、法人税法に基づき、所轄の税務署に提出することが必要です。提出した書類は、税務署による確認や調査を受けることがありますので、正確で詳細な情報を提供することが重要です。
特別勘定の設定とその報告義務
特に、固定資産の取得に際し、期中特別勘定を設定する場合、報告義務が発生します。この特別勘定は、対象となる固定資産の取得に対する特別な処理を行うための勘定であり、適切に設定し、運用することが求められます。特別勘定を設定するにあたり、以下の点に留意してください:
- 特別勘定の目的:何に対して設定するのか、その目的を明確にする必要があります。
- 勘定の管理方法:特別勘定の収支の管理方法や記録方法についても詳細に定め、適切な管理を行うことが求められます。
また、特別勘定に関する届出は、資産取得の翌月末日までに所轄の税務署に提出しなければなりません。これを怠ると、助成金の適用が受けられない場合があるため、注意が必要です。
申請プロセスにおける注意点とトラブルシューティング
申請プロセスにおいては、いくつかの注意点が存在します。特に、適格分割等による転廃業助成金を申請する場合は、以下の点に配慮しましょう:
- 書類の整合性:提出する書類が全て揃っているか、内容に矛盾がないかを再確認します。
- 期限の厳守:申請書類の提出期限を守ることが非常に重要です。期限を過ぎると補助金の支給が受けられないことがあります。
- 税務署との連絡:不明点がある場合は、早めに所轄の税務署に相談し、適切なアドバイスを受けることが望ましいです。
また、トラブルが発生した際は、税務署とのコミュニケーションを密にし、問題解決に努めることが必要です。書類不備や期限遅延などのトラブルは、適切な対応を行うことで未然に防ぐことができます。