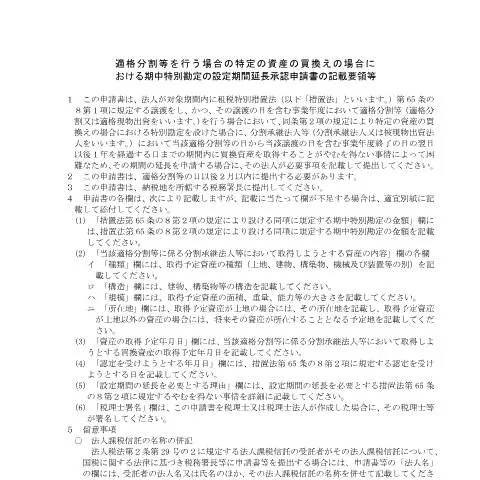
企業再編における特定資産の買換え:C6-26申請書の重要性
日本の企業再編の流れの中で、特定資産の買換えに関する手続きは極めて重要です。その一環として、C6-26 適格分割等を行う場合の特定の資産の買換えの場合における期中特別勘定の設定期間延長承認申請が存在します。この申請書は、特定の条件下で特別勘定の設定期間を延長するために必要なもので、適切に記入・提出することが求められます。
申請書の役割と必要性
C6-26申請書は、特定資産の買換えにおいて、税務上の特別な取り扱いを受けるために必要不可欠な書類です。この申請によって、企業は税務上のメリットを享受できる可能性が高まります。具体的には、企業分割や合併に伴う資産の移転を円滑に行えるようにするための制度的なバックアップを受けることができます。
申請者とその条件
- 法人の代表者が申請者となります。
- 法人番号、事業所在地などの基本情報が必須です。
- 適格性の要件を満たす必要があります。
この申請は、法人だけでなく、特定の条件に該当する企業にも適用されるため、事前に条件を確認しておくことが重要です。
記入方法の詳細:どこに注意が必要か
申請書を正確に記入することは、承認を得るための第一歩です。以下に、記入時の留意点を挙げます。
- 法人に関する情報 法人名、法人番号、代表者名、代表者住所を正確に記載します。
- 特定資産に関する情報 資産の種類、構造、数量、評価額などを詳しく記入します。
- 申請理由の明確化 設定期間延長の必要性について、具体的な理由を記載する必要があります。
特に、申請理由は審査の重要なポイントとなるため、納得のいく説明を心がけましょう。
申請のフローとスケジュール
申請書は、提出する前に十分に準備を行う必要があります。以下は、申請の流れです。
| ステップ | 内容 | 期限 |
|---|---|---|
| 1 | 必要書類の準備 | 提出前1ヶ月 |
| 2 | 記入済み申請書の確認 | 提出前1週間 |
| 3 | 申請書の提出 | 最終期限 |
| 4 | 結果の通知受領 | 申請後3ヶ月以内 |
申請書の提出後、3ヶ月以内に結果が通知されます。この期間中に、追加の情報や書類の提出を求められる場合もありますので、準備を怠らないことが重要です。
類似の申請書との違い
C6-26申請書は、他の類似の申請書と異なる点がいくつかあります。特に、特定資産の買換えに特化した内容であるため、他の資産移転に関する書類とは異なります。このことを理解しておくと、誤った申請を行うリスクを回避できます。
電子申請と紙申請の選択肢
最近では、電子申請が推奨されており、MyNa Portalを通じて申請を行うことが可能です。一方で、紙申請も依然として受け付けられていますが、電子申請に比べて処理が遅れる場合があります。以下の点に留意して、どちらの方法を選ぶか決定してください。
- 電子申請:迅速かつ便利だが、システムの理解が必要。
- 紙申請:手続きは簡単だが、処理に時間がかかる可能性がある。
過去の実績と制度の変遷
この申請書は、企業再編に関する法律の枠組みの中で進化してきました。特に、行政手続法の改正に伴い、企業の再編時における税制上の配慮が強化され、C6-26申請書の役割がより明確になりました。
特定の資産と勘定設定の必要性
C6-26申請書は、特定の資産を扱う際に特別な勘定の設定が求められます。この勘定設定の必要性は、資産の種類や企業の状況によって異なるため、事前に詳細を確認することが推奨されます。
この申請書を通じて、企業は税務上の優遇措置を受けることができ、資産の移転をスムーズに進めることが可能になります。
特定の資産の買換えに関する期中特別勘定の要件
特定の資産を売却し、適格分割等を行う際には、期中特別勘定の設定に関する具体的な要件を把握することが重要です。ここでは、特定の資産の買換えに関する要件を詳述いたします。
まず、特定の資産とは、法律に基づく定義があり、一般的には工場や機械、設備などの固定資産が該当します。これらの資産を売却し、新たな資産に買い換える場合には、期中特別勘定を活用することで、税負担を軽減することが可能です。
次に、買換え対象資産の種類についても留意が必要です。賃貸不動産や投資用不動産など、特定の条件を満たさない資産は対象外となる場合があります。従って、買換えを検討する際には、事前に専門家に相談し、どの資産が条件に該当するかを確認することをお勧めします。
また、買換えを行う際には、取得費用や譲渡益の計算も重要な要素です。取得費用に関しては、買換えた資産の取得価額を基に算定し、譲渡益は売却価格から取得費用を引いた差額として求められます。これらの計算を正確に行うことで、期中特別勘定の適用が受けられます。
期中特別勘定の延長申請手続き
期中特別勘定の延長申請手続きは、特定の期間内に行う必要があります。この手続きは、指定された様式第X号を用いて行うことが求められ、必要書類の提出も併せて行わなければなりません。具体的には、申請を行う際には、次のような書類を準備することが求められます。
- 申請書(様式第X号)
- 資産の譲渡に関する証明書の写し
- 買換え対象資産の詳細資料
- 取得費用に関する資料
申請手続きは、原則として譲渡が行われた日から数ヶ月以内に行う必要がありますが、特定の事情により延長が認められる場合があります。この際にも、延長理由を明確に記載した書類が必要です。たとえば、資産の評価に時間を要する場合や、他の許可を待っている場合などが該当します。
期中特別勘定に影響を与える法律の変更
税制や関連法規の変更は、期中特別勘定に直接的な影響を与えることがあります。特に、税法の改正により適用条件が変更されることがあるため、常に最新の情報を確認することが重要です。例えば、特定の資産の買換えに関する税控除の割合が変更された場合、その影響は顕著です。
このため、法人や個人事業主は、定期的に税理士や専門家と相談し、法令の変更に伴う影響を把握することが必要です。また、地方自治体によっては、独自の規定や優遇措置を設けていることもあるため、地域に応じた情報収集も欠かせません。
さらに、新型コロナウイルス感染症(COVID-19)の影響による経済対策として、特定の支援措置が導入されることもあります。こういった臨時の措置は、資産の売却や買換えにおいて重要な考慮事項となるため、常に最新の動向を確認することが肝要です。