企業再編におけるC6-12届出の重要性
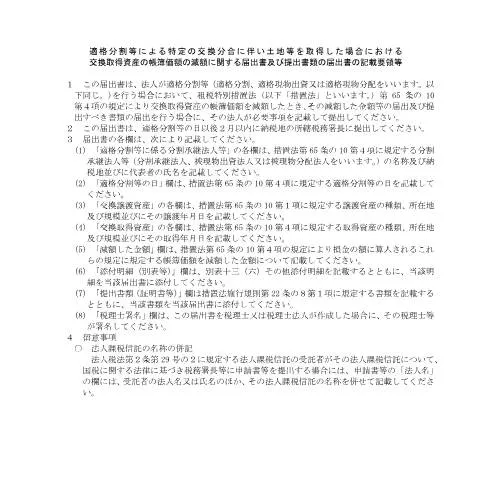
企業再編の過程で、特定の交換分合に伴い土地等を取得した場合、その資産の帳簿価額の減額に関する届出が求められます。これは適格分割等による特定の交換分合に伴い土地等を取得した場合における交換取得資産の帳簿価額の減額に関する届出及び提出書類の届出(以下、C6-12届出)と呼ばれる公式な書類であり、企業の税務管理において極めて重要な役割を果たします。実際にこの届出を行わない場合、税務上の減免措置を受けられない可能性があるため、注意が必要です。
C6-12届出の提出者とその手続き
C6-12届出は、主に法人が提出することになります。具体的には、適格分割等を行った法人がその手続きを行う必要があります。法人の代表者が届出を行うため、必要な情報を整えてから、所定の税務署に提出しなければなりません。以下に、提出時の流れを整理します。
- 必要書類の準備:法人名、法人番号、代表者名などの基本情報を整理します。
- 対象の資産について、帳簿価額の減額に関する詳細を確認します。
- 所定の様式に情報を記入し、必要に応じて添付書類を用意します。
- 届出を税務署に提出します。
書類記入時の注意点
書類を記入する際には、いくつかの重要なポイントがあります。ここでは、C6-12届出の各セクションについて、注意すべき点を詳しく見ていきましょう。
- 法人名の記入:法人名は正確に記入し、略称ではなく正式名称を用いるべきです。
- 法人番号:法人番号は、記入ミスがないように注意する必要があります。正しい番号を確認してください。
- 減額した金額:減額した金額は、税務計算に直結するため、正確に記載することが求められます。
C6-12届出の提出後の流れ
C6-12届出を無事に提出した後、法人はどのような流れになるのかについても理解しておく必要があります。届出の受付が完了すると、税務署からの確認があります。その際、以下のようなプロセスが想定されます。
- 提出した書類が正確かどうか、税務署によって審査されます。
- 必要に応じて、追加の情報提供や確認が求められることがあります。
- 最終的な承認が下りた場合、帳簿価額の減額が正式に認められます。
適格分割等に関する規定の背景
この届出が必要とされる背景には、適格分割等に関する法律が存在します。日本では、企業再編において特定の条件を満たす場合に、税制上の優遇措置が適用される制度があります。この制度の目的は、企業が再編を通じて効率的な運営を行えるようにすることにあります。法律の具体的な条文により、適格分割等を行う際に必要な手続きが定められており、これに基づいてC6-12届出が位置づけられています。
多様な状況におけるC6-12届出の適用
C6-12届出は、多様な状況において適用されます。例えば、外国企業が日本で適格分割を行った場合、特有の書類や手続きが求められることがあります。また、法人の資産が複雑な構成を持つ場合や、急を要するケースでは、通常の手続きとは異なる対応が必要になることもあります。そうした特異なケースにおいては、法務や税務の専門家への相談が推奨されます。
実務におけるC6-12届出の位置づけ
企業の実務において、C6-12届出は単なる手続き以上の意味を持ちます。企業の財務戦略や税務戦略に深く関わっているため、正確な申告と届出が求められます。法人は、税務対策の一環としてこの届出を活用し、適切な税務処理を行うことで、将来的な税負担の軽減を図ることができます。したがって、C6-12届出は企業にとって重要な戦略的ツールとなります。
まとめ:C6-12届出の不可欠な役割
C6-12届出は企業再編における重要な手続きであり、正確な記入と提出が求められます。法人はこの届出を通じて、税務上の利益を最大化し、法律の要求を満たすことができます。正しい手続きによって、企業の未来を見据えた賢い経営が可能となるのです。
適格分割等による土地等取得の手続きの流れ
適格分割等に基づいて土地等を取得する場合、一定の手続きが必要です。まず、分割や交換の内容を明確にし、対象となる資産の評価額を算定します。次に、適格分割等の申請を行う際には、必要な書類を準備することが求められます。具体的には、申請書(様式第〇号)や評価明細書、契約書の写し、その他関連書類を添付し、管轄の税務署に提出します。この際、提出期限や必要書類のチェックを忘れずに行いましょう。
さらに、適格分割が認められた後は、資産の帳簿価額の減額手続きを行う必要があります。この際、帳簿価額の計算に関する詳細な記録を保持し、必要に応じて証明書類を提出できるようにしておくことが重要です。特に、土地等の評価額が市場価値と一致しない場合には、税務署からの質問が予想されるため、しっかりとした準備が求められます。
必要書類の詳細と提出先
適格分割等による土地等の取得に伴う減額の届出を行う際には、いくつかの重要な書類が必要です。すべての書類は正確に作成し、必要な情報が漏れないよう注意を払う必要があります。具体的な書類には、以下のようなものがあります。
- 減額届出書(様式第〇号)
- 資産評価明細書
- 適格分割の契約書の写し
- 土地等の所有権移転に関する証明書
- その他補足的な資料(例えば、評価額に関する説明資料など)
これらの書類は、管轄の税務署に提出する必要があります。提出先は、土地等の所在する地域の税務署となりますので、事前に確認しておくことが重要です。また、電子申請を利用する場合は、MyNa Portalを通じてオンラインでの提出が可能ですので、利便性を考慮して選択するのも良いでしょう。
帳簿価額減額の影響と今後の手続き
帳簿価額の減額手続きは、税務上の扱いに大きな影響を与えます。減額が認められた場合、企業の利益に対する課税が軽減される可能性があるため、財務状況においてもプラスの効果が期待できます。しかし、減額手続きが不十分な場合や、提出した書類に不備があると、思わぬ税務調査や追徴課税が発生するリスクがあるため、慎重な対応が必要です。
また、減額手続きが完了した後も、今後の財務報告においては、減額された帳簿価額を反映させる必要があります。さらに、定期的に税務上の申告や届出を行う際には、過去の減額に関する記録を保持しておくことが求められます。特に、適格分割等に基づく資産の取得後も、定期的に税務署からの情報を確認し、最新の手続きや必要書類を把握しておくことが重要です。