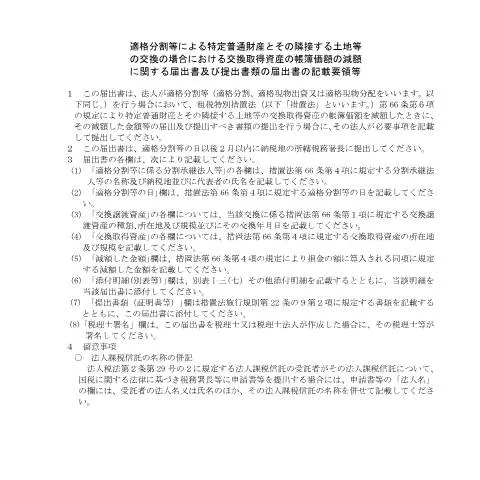
適格分割等による特定普通財産の交換届出書の重要性を理解する
企業再編の文脈において、特定普通財産とその隣接する土地等の交換は、企業の資産管理や経営戦略において重要な手続きです。この交換手続きに関する届出書(C6-29)は、交換取得資産の帳簿価額の減額を報告するためのものです。適切な手続きを経ることで、企業は税務上の優遇措置を享受できる可能性が高まります。
届出書の作成から提出までの流れ
この届出書を正確に作成し、適切に提出することは、企業が税務上のリスクを回避するために不可欠です。以下の順序で手続きを進めることが求められます。
-
必要書類の準備
- 適格分割の詳細情報
- 交換する資産の明細
- 関連する契約書類
-
届出書の記入
各項目に必要な情報を正確に記入します。
-
提出先の確認
所轄の税務署を確認し、適切な提出先を把握します。
-
提出方法の選択
オンラインまたは郵送での提出方法の選択が可能です。
特定のケースにおける申請者の属性
この届出書を提出するのは、法人や個人事業主が主ですが、特定の状況に応じて異なる条件が適用されることがあります。
-
外国企業の場合
海外に拠点を持つ企業が日本での業務拡大を目指す場合、特別な手続きが必要です。
-
法人の合併・分割
合併や分割に伴う資産の交換についても、異なる申請手続きが適用されることがあります。
提出期限とその後の流れ
この届出書の提出期限は、交換契約締結日から2ヶ月以内とされています。この期限を守らないと、法的な問題が発生する可能性がありますので注意が必要です。
| 手続き | 期限 |
|---|---|
| 届出書の提出 | 交換契約締結日から2ヶ月以内 |
| 税務署からの通知 | 提出後2ヶ月以内 |
税務署による処理とフォローアップ
届出書を提出後、税務署が処理を行いますが、処理の進捗状況を確認することは重要です。特に、次の点に注意を払いましょう。
- 提出後に受領印の確認
- 税務署からのお知らせの受け取り
- 必要に応じて追加資料の提出
必要な書類の種類と準備方法
この届出書を提出する際に必要な書類は、状況に応じて異なります。以下に代表的な書類を示します。
- 適格分割に関する証明書類
- 交換する資産の評価証明書
- 契約書の写し
これらの書類は、正確に準備し、必要に応じて公証を受けたものを添付することが重要です。
企業の戦略としての資産交換の意義
資産交換は、単なる税務上の手続きを超えて、企業戦略においても重要な役割を果たします。例えば、市場の変動に応じて、資産の再配置を行うことで、企業の競争力を向上させることが可能となります。
また、適格分割を通じて得られる税務上の優遇措置は、企業の財務戦略においても大きなメリットをもたらします。これによって、資金繰りの改善や投資資金の確保が容易になります。
最終的な考慮事項と実務的な助言
適格分割等による特定普通財産とその隣接する土地等の交換の場合における届出書(C6-29)の提出は、企業にとって重要なステップです。手続きを円滑に進めるためには、事前の準備と専門家への相談が非常に有効です。
具体的には、法務や税務の専門家と連携しながら、必要な書類を揃え、提出スケジュールを管理することが推奨されます。これにより、予期しないトラブルを避け、スムーズな手続きが実現できます。
適格分割等に関する法的手続きの概要
適格分割等による特定普通財産の交換は、企業再編や相続などで見られる重要な手続きです。この手続きにおいては、法律に基づいた明確な手続きが求められます。特に、交換取得資産の帳簿価額の減額に関する届出書は、関係法令を遵守するために不可欠です。届出書の作成には、適切な様式(様式第X号)の準備が必要であり、これには必要な添付書類の収集も含まれます。
手続きには、以下のステップがあります。
- 交換の目的を明確にすること。
- 適切な評価を行い、資産の価額を算出すること。
- 必要な書類を準備し、正確な様式に従って届出書を作成すること。
- 所定の期限内に提出すること(通常、財年度の終了後3ヶ月以内)。
適格分割等による特定普通財産の評価方法
特定普通財産の評価は、適格分割等の手続きにおいて非常に重要です。ここでの評価方法は、資産の種類や特性によって異なるため、慎重に行う必要があります。一般的な評価方法としては、以下のようなものが挙げられます。
- 市場価値法: 同様の資産が取引されている市場価格を基に評価します。
- 原価法: 資産の取得にかかった費用や、改良にかかった費用を基に評価します。
- 収益還元法: 将来的に得られる収益を現在価値に還元して評価します。
適切な評価方法を選定するためには、専門家の意見を参考にすることが推奨されます。また、評価結果は届出書に正確に記載する必要があり、誤りがあると法的な問題を引き起こす可能性があります。
My Number制度と適格分割手続きの関係
My Number制度は、個人や法人が一元的に管理されるシステムであり、適格分割等の手続きにも大きな影響を与えています。特に、財産の交換に関する届出書には、My Numberの記載が義務付けられており、これにより手続きの透明性が高まっています。
My Numberを活用することで、次のような利点があります。
- 迅速な手続きの実現: デジタル申請を通じて、書類の提出が容易になります。
- 情報の一元管理: すべての手続きが統一された番号で管理されるため、情報の紛失や誤記入を防ぎやすくなります。
- 透明性の向上: 手続きがデジタル化されることで、誰でも進捗状況を確認できるようになります。
したがって、適格分割等による特定普通財産の交換を検討する際は、My Number制度を十分に理解し、正しく活用することが重要です。電子申請を行う場合は、MyNa Portalを通じて効率的に手続きを進めることをお勧めいたします。