特別な計算方法承認申請の重要性
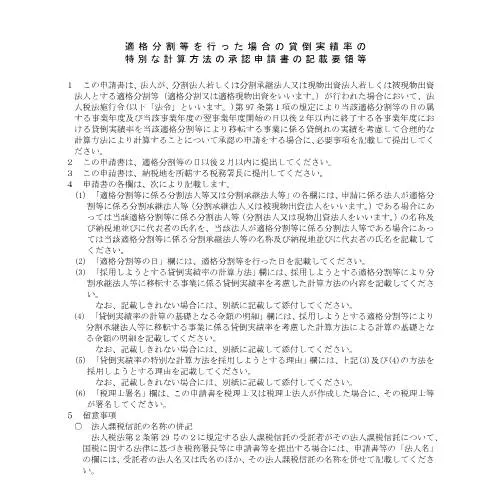
企業が適格分割等を行った際に、貸倒実績率を特別に計算するための承認が求められることがあります。この手続きは、企業再編に関連する重要な局面であり、事業の持続可能性や財務健全性を確保するために不可欠です。申請を通じて、企業は法的な規制に準拠しつつ、自身の財務状況を正確に反映することが求められます。
申請書の背後にある法的枠組み
この申請は、平成5年に施行された「行政手続法」第97条に基づきます。企業再編や分割に関する規制は、税務面での適正を維持するために策定されており、適切な計算方法の承認を受けることは、税務上のリスクを回避するための重要なステップです。
具体的には、適格分割等を行った法人が、貸倒実績率を算出する際に、一般的な計算方法から逸脱する場合、事前に税務署に申請を行い、その承認を得る必要があります。この制度は、分割の際の財務健全性を確保するために不可欠です。
承認申請の全体の流れ
この申請は、企業が適格分割等を行った後の重要な手続きであり、以下のような流れで進められます。
- 適格分割の実施
- 必要書類の準備
- 申請書の記入
- 申請書の提出
- 税務署による審査
- 承認または不承認の通知
申請書の各項目の詳細と注意点
申請書にはいくつかの重要な項目があり、それぞれの項目には具体的な記入方法や注意点があります。
法人名および所在地
法人名は正式な名称を記入する必要があります。また、所在地も正確に書き込むことが求められます。特に、法人口座とは異なる住所を持つ場合には注意が必要です。
貸倒実績率の算出方法
貸倒実績率については、どのような方法を用いて算出したかを明記する必要があります。選択した算出方法の根拠や理由も詳細に説明することが重要です。
申請理由
申請する理由についても詳細に記載する必要があります。この項目は、税務署が申請を承認するか否かを判断する大きな要素となるため、具体的かつ説得力のある内容が求められます。
必要な書類の準備とその分類
申請に際しては、いくつかの書類を添付する必要があります。それぞれの書類は、次のように分類できます。
- 法人登記簿謄本
- 適格分割に関する決議書
- 貸倒実績に関する資料
書類の提出におけるポイント
書類提出の形式や提出先についても注意が必要です。税務署への提出は、原則として二部提出することが求められます。さらに、提出後のフォローアップも重要です。
申請が却下された場合の対応策
万が一、申請が却下された場合には、迅速に対応策を講じることが求められます。具体的には、却下理由をしっかりと把握し、必要に応じて再申請を行うことが重要です。
再申請の際の留意点
再申請を行う際には、前回の申請で指摘された点を克服する必要があります。具体的には、必要な書類を改めて整え、申請理由をより具体的に説明することが求められます。
申請スケジュールの管理
申請手続きには、スケジュール管理が欠かせません。特に、年度末に向けたスケジュールについては、早めに計画を立てることが望ましいです。
一般的な流れとしては、適格分割を行った日の翌月には申請を開始することが望まれます。また、税務署からの承認通知を受け取るまでの期間も考慮する必要があります。
税務署とのコミュニケーション
申請後は、税務署とのコミュニケーションを密に行うことが重要です。申請に関する不明点や確認事項があれば、積極的に問い合わせを行いましょう。
特に、申請書の受理後には、審査状況を確認するために連絡を取ることが推奨されます。これにより、必要な情報提供や追加書類の提出を迅速に行うことができます。
適格分割における貸倒実績率の計算手順
適格分割等の手続きにおいて、貸倒実績率の特別な計算方法の承認を申請する場合、具体的な手順を踏むことが重要です。まずは、必要なデータを収集することから始めます。これには過去の貸倒実績に関する詳細な情報が含まれます。具体的には、貸倒れた債権の金額、貸倒れに至るまでの経過時間、及び債権回収にかかる費用などが必要です。
次に、これらのデータを基に貸倒実績率を計算します。この計算は、過去の実績を反映した上で、適格分割後の新たな貸倒実績率を見積もるための重要なステップです。なお、計算に使用するフォーミュラは、一般的には以下のようになります:
- 貸倒実績率 = (貸倒れた債権の総額) ÷ (全債権総額) × 100
この計算結果が、申請書類の添付資料として必要となります。さらに、計算に誤りがないよう、必ず第三者による確認を受けてから申請を行うことをお勧めいたします。
適格分割に伴うリスク管理とコンプライアンス
適格分割を行う際には、リスク管理とコンプライアンスについても十分に考慮する必要があります。特に、対象となる債権の質と、貸倒実績率の変動に対する企業の体制を整えることが求められます。リスク管理のためには、適時の情報収集と分析が不可欠です。具体的には、信用調査会社からのデータを活用し、債権の回収可能性を評価することが推奨されます。
また、コンプライアンスの観点からは、適格分割に関連する法律や規則の遵守が求められます。特に、法人税法や商法に基づく適切な手続きが行われているかどうか、定期的な内部監査を通じて確認することが重要です。このようなプロセスを経ることで、後々のトラブルを避けることが可能となります。
具体的なリスク管理策としては、分割後の債権管理を強化するためのシステム構築や、社員へのコンプライアンス教育の実施などが考えられます。これにより、企業全体での理解を深め、適格分割の成功につなげることができます。
お手続きの際の注意点とよくある質問
適格分割に伴う貸倒実績率の特別な計算方法の承認申請を行う際には、いくつかの注意点があります。まず、申請書類は提出先の行政機関に応じて、必要な様式が異なることがありますので、必ず事前に確認してください。また、書類の提出期限に注意し、余裕を持ってお手続きを進めることをお勧めいたします。
よくある質問としては、以下のような内容が挙げられます:
- Q: 申請に必要な書類はどのようなものですか?
- A: 一般的には、貸倒実績に関する詳細報告書、計算結果の明細、及び適格分割の理由書が必要です。具体的な書類は申請先の機関により異なるため、必ず確認してください。
- Q: 申請が却下された場合、再申請は可能ですか?
- A: はい、却下された場合でも再申請は可能ですが、その理由を十分に理解し、次回の申請に活かすことが重要です。
- Q: 申請結果の通知はどのように行われますか?
- A: 通常は、申請時に登録した連絡先に対して文書で通知が行われます。指定の方法に従い、確認を行ってください。
このように、適格分割等を行った場合の貸倒実績率に関する承認申請は、詳細な手続きと事前準備が必要です。実績に基づいた正確な計算と、適切なリスク管理、そしてコンプライアンスの遵守を心がけることで、スムーズなお手続きが期待できます。