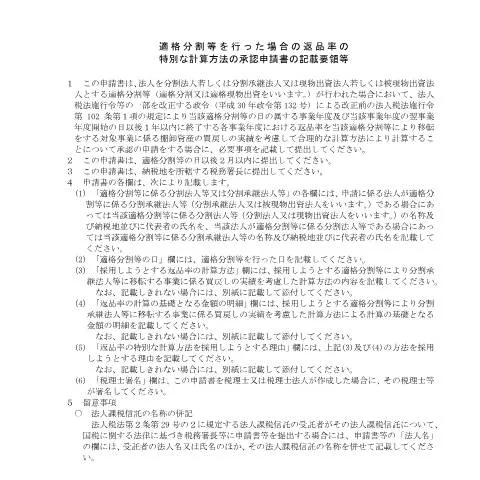
適格分割等を行った場合の返品率の特別な計算方法の承認申請の概要
企業再編の際に、特定の計算方法を用いて返品率を算出する必要が生じることがある。このような場合において、「C6-15 適格分割等を行った場合の返品率の特別な計算方法の承認申請」が必要となる。この申請書は何を目的としているのか、どのように活用されるのかを詳しく見ていく。
この申請が必要になる背景
企業の再編は、経営戦略の一環として頻繁に行われる。特に、適格分割の場合、税務上の特例が適用されることが多い。そのため、この特例を享受するためには、返品率の特別な計算方法を承認してもらう必要がある。これにより、企業は法的な要件を満たし、税制上の優遇措置を受けられる。
適格分割とは
適格分割は、企業の事業部門を分離するための手法であり、その際に特権的な税処理が適用される。このような分割を行うことで、企業は財務的な柔軟性を得ることができる。ただし、分割が適格と認められるためには、厳格な要件を満たす必要がある。
返品率計算の特別な方法とは
返品率を計算するためには、通常の方法では不十分な場合がある。この申請書を通じて承認される特別な計算方法は、具体的な取引の特性や市場の変動を考慮したものとなっている。
申請書の記入手順
次に、具体的な申請手続きについて解説する。申請書の提出には、以下のステップが必要となる。
- 申請者情報の記入
- 対象となる適格分割の詳細を記入
- 返品率の計算方法を記載
- 必要書類の添付
申請者情報の具体的な記入内容
申請者の法人名や代表者名、連絡先などの基本情報を正確に記入する。法人番号や事業所情報も漏れなく書き込むことが重要である。
返品率の計算方法の詳細
計算方法の詳細については、特に注意が必要である。以下のポイントを押さえて記入することが求められる。
- どのような基準に基づいて計算するか
- 特別な計算方法を適用する理由
- 計算に使用する具体的なデータの説明
提出時期とその後の流れ
申請書は、適格分割を行った日から一定期間内に提出する必要がある。具体的には、分割実施日から2ヶ月以内に申請を行わなければならない。
提出先と結果通知
申請書は、所轄の税務署に提出する。申請が受理された後、通常は1ヶ月程度で結果が通知される。承認されれば、特別な計算方法を用いて返品率を算出することができる。
特別なケースにおける考慮事項
場合によっては、特別な事情が生じることもある。以下のようなケースについても、注意を要する。
外国法人に関する申請
外国の法人が日本で適格分割を行った場合、追加の手続きが求められることがある。その場合、外国法人の認可や、日本国内での税務処理についても考慮しなければならない。
複雑な事例の対処法
複数の事業部門が関与する場合や、特異な取引が存在する場合、適切な計算方法の承認を受けることがさらに難しくなる。このような状況では、専門家の助言を受けることが推奨される。
過去の事例に学ぶ
過去のケーススタディを通じて、どのような申請が成功したのかを見てみよう。
| 事例 | 分割内容 | 承認された計算方法 | 結果 |
|---|---|---|---|
| 事例A | 製造部門の分離 | 売上高に基づく割合計算 | 成功 |
| 事例B | サービス部門の分離 | 顧客数に基づく割合計算 | 成功 |
| 事例C | 海外子会社の統合 | 地域別市場シェアの計算 | 失敗 |
まとめと今後の展望
適格分割等に関連する申請は、企業にとって重要な手続きの一部である。特に、返品率の特別な計算方法の承認は、企業の財務に直接影響を与えるため、適切な理解と準備が求められる。今後も、企業再編の動向に応じて、柔軟な対応が必要になるだろう。
この申請書のプロセスを理解することで、企業はより良い経営判断を下すための基盤を築くことができる。将来的には、デジタル化が進むことで、手続きがさらに円滑になることが期待される。
適格分割等における返品率の計算方法の具体例
適格分割等を行った場合の返品率の特別な計算方法については、実際の業務において具体的なケーススタディを通じて理解を深めることが重要です。例えば、ある企業が製品を適格分割した際に、返品率の算出にどのような要素を考慮するべきか、一つのシナリオとして以下のような例が挙げられます。
この企業は、製品Aと製品Bをそれぞれ異なる市場に提供することを決定しました。製品Aは国内市場向け、製品Bは輸出市場向けです。適格分割後の返品率を計算する際、以下の要素を考慮する必要があります:
- 製品Aの返品率に影響を与える地域特有の要因(例:消費者の嗜好、季節的要因)
- 製品Bの輸出先国の規制や消費者動向の分析
- 過去の販売データに基づく予測返品率の算出
これらの要素を体系的に分析し、適格分割の際の返品率を算出することで、より正確なビジネス戦略を立てることが可能です。特に、データ分析ツールを使用することで、リアルタイムでの返品率の変動を追跡し、迅速な戦略修正ができるようになります。
返品率計算の承認申請における注意事項
返品率の特別計算方法の承認申請を行う際には、いくつかの注意事項があります。これらは、申請書類の整備から提出方法、さらには承認が下りるまでの流れに至るまで多岐にわたります。
まず、申請に必要な書類を正確に準備することが肝要です。一般的には、以下の書類が求められることが多いため、事前に確認しておくことをお勧めします:
- 返品率計算の根拠となるデータや資料
- 適格分割等に関する詳細な説明文書
- 過去の返品データや市場調査データ
次に、提出先の機関によって提出形式や提出期限が定められていますので、これらを厳守しなければなりません。特に、オンライン申請が推奨される最近の傾向を踏まえ、MyNa Portalを利用することによって、手続きの効率化を図ることが可能です。
さらに、申請後は、進捗状況を確認するためのフォローアップも重要です。承認プロセスには、予想以上の時間がかかることもあるため、定期的に申請先機関に確認を行い、必要に応じて追加資料を提出できるように準備しておくと良いでしょう。
適格分割後の返品率改善のための取り組み
適格分割等を行った後、返品率の改善は企業にとって重要な課題となります。そのためには、返品率を減少させるための具体的な取り組みを考慮する必要があります。
まず、顧客からのフィードバックを活用して、製品やサービスの改善点を洗い出すことが効果的です。顧客アンケートやレビューを通じて、なぜ返品が発生しているのかを分析し、製品開発やマーケティング戦略に反映させることで、再発防止に繋がります。
次に、返品ポリシーの見直しも重要です。顧客が返品手続きを行いやすくすることは、結果として顧客満足度を向上させ、ビジネスのリピート率にも寄与します。例えば、返品理由を明確に記載させることで、企業側でも返品原因を把握しやすくなります。
さらに、適格分割後のマーケティング活動も見直す必要があります。特定の市場について十分な市場調査を行い、顧客のニーズに合った製品を提供することで、より高い顧客満足を得ることが期待できます。
これらの施策を通じて、返品率を持続的に改善し、企業の収益性向上を図ることが可能となるでしょう。