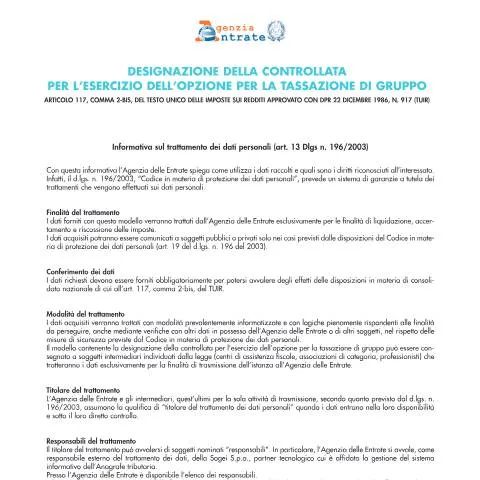
Introduzione all'Opzione regime Consolidato Nazionale
Il modulo relativo all'Opzione regime Consolidato Nazionale rappresenta uno strumento fondamentale per le imprese che intendono usufruire del regime di tassazione di gruppo previsto dall'articolo 117, comma 2-bis, del Testo Unico delle Imposte sui Redditi (TUIR). Questo modello, pubblicato dall'Agenzia delle Entrate, permette alle società e agli enti di formalizzare la scelta di consolidare i propri risultati fiscali, semplificando la gestione delle imposte e favorendo una pianificazione fiscale più efficiente.
Chi deve compilare il modulo e quando
Il presente modulo deve essere compilato esclusivamente dalle società o enti che intendono esercitare l'opzione per il regime di consolidato nazionale. La scelta deve essere effettuata in via preventiva e vale per l'intero periodo di imposta, salvo eventuali revoche o modifiche che devono essere comunicate entro i termini stabiliti dalla normativa vigente.
In particolare, la compilazione del modulo è richiesta all'inizio di un nuovo esercizio fiscale o in occasione di eventuali variazioni che coinvolgano la controllante o le controllate già designate. La mancata presentazione del modulo o la sua compilazione in modo incompleto può comportare l'impossibilità di usufruire del regime di consolidato, con conseguenze fiscali rilevanti.
Come compilare correttamente il modulo
La compilazione del modulo richiede attenzione e precisione, seguendo le istruzioni ufficiali pubblicate dall'Agenzia delle Entrate. È necessario indicare i dati identificativi delle società coinvolte, tra cui:
- Codice fiscale delle società o enti designati
- Denominazione sociale o ragione sociale
- Data di nascita e di costituzione
- Indirizzo e rappresentante legale
Il modulo prevede inoltre la firma del rappresentante autorizzato e, se previsto, la firma dell'intermediario incaricato di trasmettere la richiesta. È importante verificare che tutte le informazioni siano corrette e aggiornate, poiché eventuali errori possono compromettere l'efficacia dell'opzione.
Per la trasmissione telematica, il modulo deve essere firmato digitalmente attraverso sistemi di identità digitale qualificata come SPID o CIE, in conformità alle modalità stabilite dall'Agenzia delle Entrate.
Documenti e modalità di presentazione
Al modulo compilato devono essere allegati eventuali documenti richiesti dall'Ufficio, come la copia del documento di identità del firmatario e eventuali attestazioni di rappresentanza legale. La presentazione può essere effettuata:
- Inviare telematicamente tramite il portale dell'Agenzia delle Entrate, utilizzando i servizi online dedicati;
- Attraverso intermediari abilitati, come centri di assistenza fiscale, che si occupano della trasmissione del modulo;
- In modalità cartacea presso gli uffici dell'Agenzia, solo in casi specifici e previa richiesta.
È fondamentale rispettare le scadenze annuali stabilite dal calendario fiscale, generalmente entro la data di chiusura dei termini di presentazione delle dichiarazioni dei redditi.
Errore frequente e consigli pratici
Uno degli errori più comuni nella compilazione riguarda l'incompletezza o l'errata indicazione dei dati identificativi delle società. È consigliabile verificare attentamente le informazioni inserite, assicurandosi che siano conformi ai dati ufficiali registrati presso il Registro delle Imprese o altri archivi ufficiali.
Inoltre, si raccomanda di conservare copia della documentazione trasmessa, così come della ricevuta di presentazione, per eventuali controlli futuri.
Conclusioni
Il modulo per l'Opzione regime Consolidato Nazionale rappresenta un passaggio fondamentale per le imprese che desiderano adottare un regime fiscale di gruppo più semplice e vantaggioso. La corretta compilazione e presentazione del modulo, nel rispetto delle scadenze e delle modalità ufficiali, garantiscono l'efficacia della scelta e la conformità alle normative vigenti.