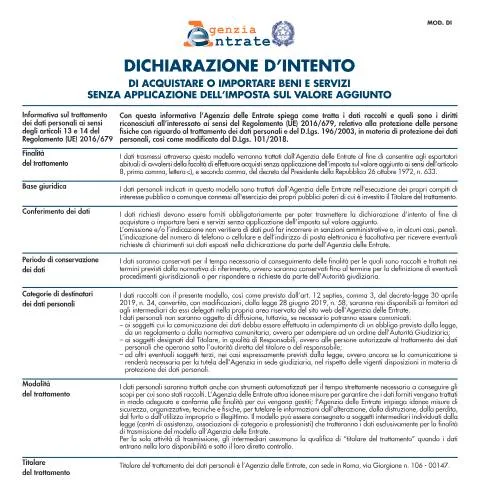
Introduzione alle Dichiarazioni di intento in Italia
Le dichiarazioni di intento rappresentano uno strumento fondamentale per le imprese e i soggetti esercenti attività commerciali che intendono acquistare o importare beni e servizi senza applicazione dell'imposta sul valore aggiunto (IVA). Questo modello, denominato ufficialmente "Modello DI", è rilasciato dall'Agenzia delle Entrate e permette di attestare la propria condizione di esportatore abituale, facilitando le operazioni di acquisto e importazione senza la necessità di pagare l'IVA al momento dell'acquisto.
Finalità e oggetto del modulo
La dichiarazione di intento ha lo scopo di comunicare all'Agenzia delle Entrate la volontà di acquistare o importare beni e servizi senza applicazione dell'IVA, in conformità con quanto previsto dall'articolo 8 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. La presentazione di questo modello consente di usufruire di condizioni fiscali agevolate, semplificando le procedure di acquisto e favorendo la competitività delle imprese italiane ed estere.
Chi deve compilare la dichiarazione di intento
Possono presentare la dichiarazione di intento:
- Imprese e professionisti iscritti al registro delle imprese o all'albo professionale;
- Esportatori abituali, ovvero soggetti che effettuano operazioni di esportazione di beni o servizi in modo abituale e documentato;
- Importatori, in relazione all'acquisto di beni destinati all'importazione senza applicazione dell'IVA.
È importante sottolineare che la dichiarazione deve essere compilata esclusivamente da soggetti che intendono effettuare acquisti o importazioni senza applicazione dell'IVA, e che abbiano i requisiti richiesti dalla normativa vigente.
Come compilare il modulo
Il modulo deve essere compilato esclusivamente in forma elettronica, attraverso i canali ufficiali dell'Agenzia delle Entrate. La procedura prevede:
- Accesso all'area riservata del sito web dell'Agenzia delle Entrate, tramite credenziali SPID, CIE o CNS;
- Compilazione dei campi richiesti, tra cui i dati identificativi dell'impresa o del soggetto, la descrizione delle attività, e le informazioni relative alle operazioni di acquisto o importazione;
- Indicazione del periodo di validità della dichiarazione, che può essere limitato o illimitato, secondo le esigenze.
È fondamentale inserire dati veritieri e aggiornati, poiché l'omissione o la falsità delle informazioni può comportare sanzioni amministrative o penali.
Documenti e informazioni da allegare
Per la corretta compilazione e presentazione del modulo, non è richiesto l'invio di documenti allegati. Tuttavia, è necessario disporre di:
- Codice fiscale e partita IVA, se applicabile;
- Documentazione attestante la natura dell'attività e la qualificazione di esportatore abituale, se richiesta;
- Eventuali certificazioni o attestazioni che comprovino i requisiti per l'esenzione dall'IVA.
In alcuni casi, l'Agenzia delle Entrate può richiedere ulteriori documenti o chiarimenti, che devono essere forniti tempestivamente per evitare eventuali sanzioni.
Modalità di presentazione e scadenze
La dichiarazione di intento può essere trasmessa esclusivamente tramite i canali telematici ufficiali dell'Agenzia delle Entrate, accedendo alla propria area riservata. La presentazione è obbligatoria prima di effettuare le operazioni di acquisto o importazione senza IVA.
Non esistono scadenze annuali fisse, ma la dichiarazione ha validità a partire dalla data di ricezione da parte dell'Agenzia e può essere revocata o modificata in qualsiasi momento, seguendo le procedure indicate sul portale.
Errore frequente e consigli pratici
Un errore comune consiste nell'inserire dati incompleti o inesatti, che può portare a sanzioni o alla perdita dei benefici fiscali. È quindi consigliabile verificare attentamente tutte le informazioni prima di procedere alla trasmissione.
Inoltre, è importante aggiornare tempestivamente la dichiarazione qualora si verifichino variazioni dei requisiti o delle condizioni dell'impresa.
Protezione dei dati personali
Il trattamento dei dati forniti attraverso il modulo è regolato dalle normative sulla protezione dei dati personali, in particolare dal Regolamento (UE) 2016/679 e dal D.Lgs. 196/2003, come modificato dal D.Lgs. 101/2018. L'Agenzia delle Entrate garantisce che i dati siano trattati in modo sicuro, esclusivamente per le finalità di gestione della dichiarazione e delle operazioni correlate.
Gli interessati hanno il diritto di accedere, rettificare o cancellare i propri dati, esercitando i diritti previsti dalla normativa vigente, contattando i recapiti indicati sul sito ufficiale.