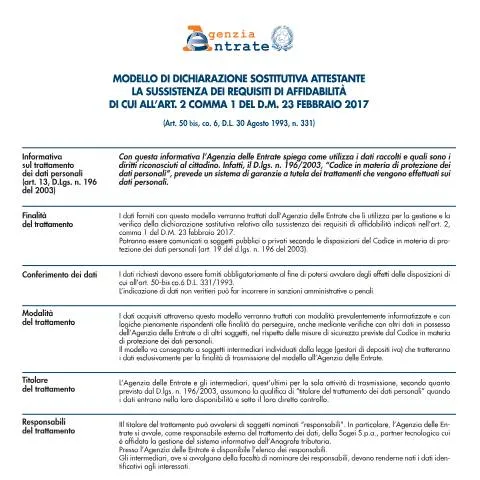
Introduzione al Modulo di Dichiarazione Sostitutiva dei Requisiti di Affidabilità per Depositi IVA
Il presente documento rappresenta un modello ufficiale utilizzato dai soggetti obbligati a dichiarare la sussistenza dei requisiti di affidabilità ai fini delle comunicazioni relative ai depositi IVA. La sua compilazione è fondamentale per attestare, sotto la propria responsabilità, la conformità delle proprie posizioni fiscali agli standard richiesti dalla normativa vigente.
Contesto e Finalità della Dichiarazione
Il Modello di Dichiarazione Sostitutiva dei Requisiti di Affidabilità, previsto dall’art. 2, comma 1 del D.M. 23 febbraio 2017, si inserisce nel quadro delle disposizioni volte a favorire la trasparenza e la regolarità delle attività fiscali dei contribuenti. Questo strumento consente di attestare, mediante autocertificazione, che la società o ditta individuale rispetta determinati requisiti di affidabilità, necessari per accedere a specifiche agevolazioni o per adempiere a obblighi di legge.
Quando è necessario utilizzare questo modulo
Il modulo deve essere compilato e presentato dai soggetti obbligati che intendono dimostrare di possedere i requisiti di affidabilità richiesti dalla normativa. In particolare, si tratta di contribuenti che devono attestare:
- di aver presentato le dichiarazioni IVA relative agli ultimi tre periodi d’imposta o a quelli successivi alla costituzione, se inferiore a tre anni;
- di aver effettuato i versamenti dovuti in relazione alle ultime tre dichiarazioni annuali o a quelle successive alla costituzione, se inferiore a tre anni;
- di non aver ricevuto avvisi di rettifica o di accertamento definitivo non ancora pagati, relativi a violazioni fiscali come emissione o utilizzo di fatture per operazioni inesistenti;
- di non essere coinvolti in procedimenti penali o di aver subito condanne o applicazioni di pene su richiesta, per reati fiscali o collegati.
Modalità di compilazione e trasmissione
Il modulo deve essere compilato in modo completo e veritiero, rispettando le indicazioni fornite. La firma del dichiarante attesta la veridicità delle dichiarazioni rese, soggetta alle sanzioni penali e amministrative previste dalla legge in caso di dichiarazioni mendaci o false.
La trasmissione del modello avviene tramite soggetti intermediari qualificati, come gestori di depositi IVA, che si occupano di inoltrarlo all’Agenzia delle Entrate. È fondamentale che i dati inseriti siano corretti e aggiornati, poiché eventuali inesattezze possono comportare sanzioni.
Protezione dei dati personali e diritti del contribuente
Ai sensi del Codice in materia di protezione dei dati personali (D.lgs. n. 196/2003), i dati raccolti sono trattati dall’Agenzia delle Entrate e dai soggetti incaricati esclusivamente per le finalità di gestione e verifica della dichiarazione. La normativa garantisce ai cittadini il diritto di accedere, correggere, aggiornare o cancellare i propri dati, presentando apposita richiesta all’indirizzo dell’Agenzia delle Entrate.
Inoltre, il trattamento dei dati avviene mediante modalità informatizzate e nel rispetto delle misure di sicurezza previste dalla legge, per tutelare la riservatezza e l’integrità delle informazioni personali.
Documenti allegati e validità della dichiarazione
Il dichiarante deve allegare copia di un documento di riconoscimento valido, ai fini dell’identificazione e della validità della dichiarazione stessa. La validità del modello è condizionata alla veridicità delle informazioni fornite e alla corretta compilazione, in conformità alle disposizioni normative.
Conclusioni
Il Modello di Dichiarazione Sostitutiva dei Requisiti di Affidabilità rappresenta uno strumento importante per i contribuenti che desiderano attestare la propria affidabilità fiscale in modo rapido e ufficiale. La sua corretta compilazione e trasmissione sono essenziali per evitare sanzioni e per accedere a benefici fiscali, contribuendo alla trasparenza e alla legalità nel sistema tributario italiano.