Introduzione alla Dichiarazione dell’Imposta sui Servizi Digitali (DST)
La Dichiarazione dell’Imposta sui Servizi Digitali (DST) rappresenta un adempimento fiscale obbligatorio per le imprese e i soggetti che forniscono servizi digitali in Italia. Il modulo, denominato Modello DST, è stato introdotto per conformarsi alle disposizioni di legge emanate con la legge n. 145/2018, e si inserisce nel quadro della normativa fiscale nazionale, in linea con le direttive europee sulla tassazione delle attività digitali.
Quando si utilizza il Modello DST
Il modulo è destinato a tutte le imprese che svolgono attività di servizi digitali soggette all’imposta sui servizi digitali, secondo quanto previsto dall’articolo 1, commi da 35 a 50, della legge n. 145/2018. In particolare, devono presentare la dichiarazione coloro che, tramite piattaforme digitali, offrono servizi a clienti residenti o stabiliti in Italia, e che superano determinati limiti di fatturato o volume di affari stabiliti dalla normativa.
La presentazione della dichiarazione è obbligatoria per poter beneficiare delle disposizioni fiscali relative all’imposta sui servizi digitali, e deve essere effettuata annualmente, con scadenze generalmente fissate entro termini precisi stabiliti dall’Agenzia delle Entrate.
Contenuto e compilazione del Modello DST
Il Modello DST richiede l’inserimento di dati specifici relativi all’attività svolta, tra cui:
- informazioni identificative dell’impresa, come ragione sociale e codice fiscale;
- dettagli sui servizi digitali forniti;
- volumi di affari generati in Italia;
- importi relativi all’imposta dovuta.
Il modulo si compila esclusivamente in modalità digitale, attraverso il portale dell’Agenzia delle Entrate, e può essere trasmesso direttamente dall’interessato o tramite intermediari abilitati, come professionisti o centri di assistenza fiscale.
Modalità di trasmissione e scadenze
La trasmissione del Modello DST avviene esclusivamente in via telematica, attraverso il sistema informativo dell’Agenzia delle Entrate. Per accedere al servizio, è necessario disporre di un’identità digitale qualificata, come lo SPID o la Carta di Identità Elettronica (CIE).
Le scadenze per la presentazione sono stabilite annualmente e devono essere rispettate per evitare sanzioni amministrative o penali. In genere, la dichiarazione deve essere trasmessa entro il termine previsto, che viene comunicato dall’Agenzia con appositi avvisi.
Ruolo della privacy e trattamento dei dati personali
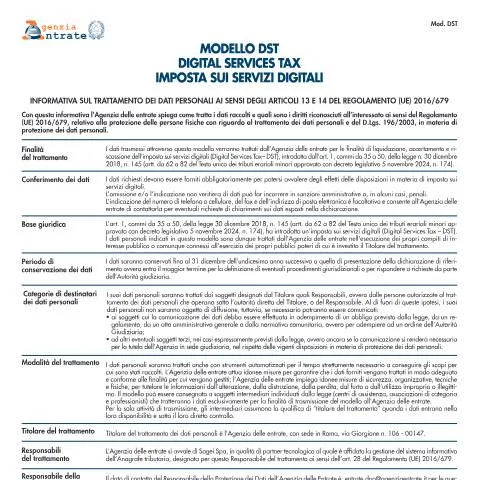
Nel rispetto del Regolamento (UE) 2016/679 e del D.Lgs. 196/2003, l’Agenzia delle Entrate informa che i dati forniti tramite il Modello DST saranno trattati esclusivamente per finalità di liquidazione, accertamento e riscossione dell’imposta sui servizi digitali. I dati sono conservati fino al 31 dicembre dell’undicesimo anno successivo a quello di presentazione, o fino a eventuali procedimenti giudiziari.
Il trattamento dei dati avviene con strumenti automatizzati e sotto la responsabilità di soggetti incaricati dall’Agenzia, garantendo misure di sicurezza adeguate per tutelare le informazioni da accessi non autorizzati, alterazioni o perdite.
Come gestire eventuali richieste e diritti dell’interessato
Gli utenti hanno il diritto di esercitare i propri diritti di accesso, rettifica, cancellazione o opposizione al trattamento dei dati personali, attraverso le modalità indicate dall’Agenzia delle Entrate. È possibile inviare richieste tramite l’area riservata del sito web, i canali di posta elettronica certificata o le modalità previste dalla normativa vigente.
Per eventuali contestazioni relative al trattamento dei dati, è possibile rivolgersi al Garante per la Protezione dei Dati Personali, secondo le procedure stabilite dalla legge.