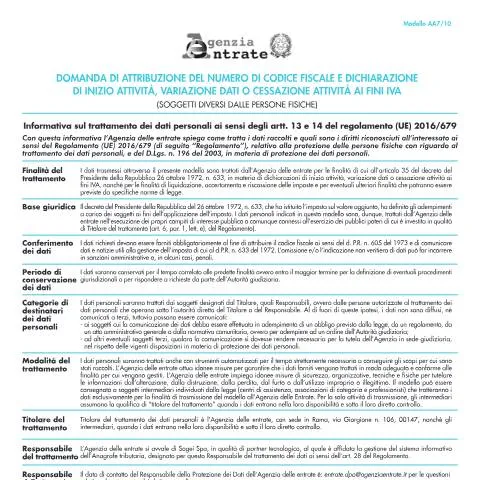
Introduzione al Modulo AA7/10: Partita IVA per Soggetti Diversi da Persone Fisiche
Il modulo AA7/10 rappresenta uno strumento ufficiale predisposto dall’Agenzia delle Entrate per la richiesta di attribuzione o variazione della Partita IVA da parte di soggetti che non sono persone fisiche. Si tratta di un documento fondamentale per le imprese, associazioni, enti e altre entità che intendono operare nel sistema fiscale italiano in modo conforme alle normative vigenti.
Finalità e Casistiche di Utilizzo
Il modulo AA7/10 viene utilizzato principalmente nei seguenti casi:
- Richiesta di nuova Partita IVA per soggetti diversi da persone fisiche, come società, associazioni, enti non commerciali e altri soggetti giuridici;
- Variazione dei dati relativi alla Partita IVA già attribuita, come cambio di sede legale, attività economica o altri dati identificativi;
- Cessazione dell’attività e conseguente chiusura della Partita IVA.
Il suo utilizzo è obbligatorio per assicurare la corretta registrazione e gestione fiscale del soggetto interessato, garantendo la conformità alle norme di legge e facilitando le procedure di controllo e liquidazione delle imposte.
Requisiti di Eligibilità e Documentazione Necessaria
Per poter compilare e presentare il modulo AA7/10, è necessario rispettare alcuni requisiti:
- Essere soggetti diversi da persone fisiche, come società di capitali, cooperative, associazioni o enti pubblici e privati;
- Possedere i dati identificativi richiesti, quali la denominazione sociale, sede legale, codice fiscale o partita IVA di eventuali soggetti rappresentanti;
- Disporre di una casella di posta elettronica certificata (PEC) valida, in quanto il procedimento avviene principalmente tramite modalità digitale.
Non sono richiesti documenti cartacei specifici al momento della richiesta, ma è fondamentale che i dati forniti siano corretti, aggiornati e completi, poiché eventuali omissioni o inesattezze possono comportare sanzioni amministrative o penali.
Procedura di Compilazione e Invio del Modulo
La compilazione del modulo AA7/10 avviene esclusivamente attraverso i canali telematici ufficiali dell’Agenzia delle Entrate, utilizzando i servizi digitali accessibili tramite SPID, CIE o CNS. Di seguito le fasi principali:
- Accesso al portale: Entrare nell’area riservata del sito dell’Agenzia delle Entrate e autenticarsi con le credenziali digitali;
- Selezione del modulo: Individuare e avviare il modello AA7/10 tra i moduli disponibili per la gestione della Partita IVA;
- Compilazione guidata: Inserire i dati richiesti, come denominazione, sede, attività economica, dati dei rappresentanti e altri elementi identificativi, seguendo le istruzioni fornite;
- Verifica e invio: Controllare attentamente tutte le informazioni inserite, quindi trasmettere il modulo tramite il sistema telematico.
È importante conservare la ricevuta di presentazione, che attesta l’avvenuto deposito della richiesta e può essere utile in caso di eventuali verifiche o comunicazioni successive.
Tempi di Risposta e Gestione delle Pratiche
Dopo aver inviato il modulo AA7/10, l’Agenzia delle Entrate provvede a esaminare la richiesta e ad attribuire o aggiornare la Partita IVA entro i termini previsti dalla normativa vigente, che generalmente sono di circa 30 giorni lavorativi. Tuttavia, i tempi possono variare in funzione della completezza dei dati forniti e della complessità della pratica.
In caso di esito positivo, il soggetto riceverà una comunicazione ufficiale e potrà iniziare le attività fiscali con la nuova o modificata Partita IVA. Se si rendesse necessario integrare o correggere i dati, sarà possibile effettuare ulteriori richieste di modifica seguendo le procedure indicate dall’Agenzia.
Considerazioni Finali
Il modulo AA7/10 rappresenta uno strumento essenziale per la corretta gestione fiscale di soggetti diversi da persone fisiche. La sua compilazione digitale, conforme alle normative di standardizzazione e semplificazione amministrativa, permette di velocizzare le procedure e di garantire la conformità alle disposizioni di legge.
Per qualsiasi dubbio o necessità di assistenza, si consiglia di consultare le guide ufficiali disponibili sul sito dell’Agenzia delle Entrate o di rivolgersi a professionisti abilitati, mantenendo sempre aggiornati i propri dati presso gli strumenti telematici ufficiali.