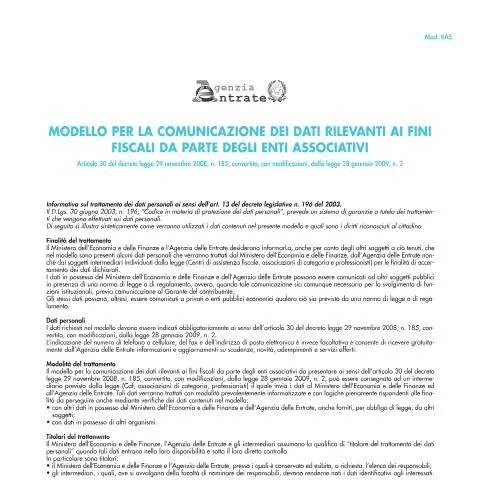
Guida all'utilizzo del Modulo di Comunicazione da Enti Associativi
Il modulo denominato "Comunicazioni da Enti associativi" rappresenta uno strumento ufficiale previsto dalla normativa italiana per consentire agli enti associativi di trasmettere dati rilevanti ai fini fiscali alle autorità competenti. La sua compilazione e presentazione sono obbligatorie per tutti gli enti che devono comunicare le proprie informazioni fiscali, come previsto dall'articolo 30 del decreto-legge 29 novembre 2008, n. 185.
In quali situazioni si utilizza il modulo
Il modulo viene utilizzato dagli enti associativi che, ai fini fiscali, devono dichiarare specifiche informazioni riguardanti la propria struttura, le modalità di convocazione degli associati, la composizione degli organi amministrativi e altre caratteristiche legate alla loro organizzazione. La presentazione di questo modello è obbligatoria per gli enti che possiedono personalità giuridica e che svolgono attività senza scopo di lucro o con finalità di promozione sociale, sportiva o culturale.
In particolare, questa comunicazione è richiesta quando si devono attestare le modalità di funzionamento dell'ente, la composizione degli organi direttivi e la distribuzione delle quote associative, elementi fondamentali per la corretta gestione fiscale e amministrativa.
Le informazioni richieste dal modulo
Il Modello EAS (Comunicazioni da Enti associativi) richiede l'inserimento di una serie di dati obbligatori, tra cui:
- La dichiarazione di assenza di attività commerciale principale o esclusiva;
- La conferma dell'adozione dello statuto e della personalità giuridica dell'ente;
- La presenza di articolazioni territoriali o funzionali;
- Eventuali affiliazioni a federazioni o gruppi;
- Le modalità di convocazione degli associati (individuale o collettiva);
- Il diritto di voto degli associati maggiorenni;
- La parità di quote associative e la loro eventuale differenziazione;
- La presenza di compensi o rimborsi ai componenti degli organi amministrativi;
- La redazione del rendiconto economico-finanziario annuale;
- Le attività svolte nei confronti degli associati.
Oltre ai dati obbligatori, è possibile inserire informazioni facoltative come il recapito telefonico, il fax e l’indirizzo email, utili per ricevere aggiornamenti e comunicazioni dall’Agenzia delle Entrate.
Come trasmettere il modulo
La presentazione del Modello EAS può avvenire tramite un intermediario abilitato, quale un CAF, un'associazione di categoria o un professionista, incaricato di inviare i dati al Ministero dell’Economia e delle Finanze e all’Agenzia delle Entrate. La trasmissione avviene prevalentemente attraverso modalità informatizzate, conformemente alle disposizioni del Codice dell’Amministrazione Digitale (D.lgs. 82/2005).
Le modalità di invio devono rispettare le logiche di sicurezza e riservatezza previste dalla normativa vigente, garantendo la corretta conservazione e l’accesso ai dati trasmessi.
Scadenze e obblighi di presentazione
Il Modello EAS deve essere compilato e trasmesso annualmente, secondo le scadenze stabilite dall’Agenzia delle Entrate. La mancata presentazione o la presentazione incompleta può comportare sanzioni amministrative e fiscali. È quindi fondamentale rispettare le scadenze e assicurarsi che tutte le informazioni siano corrette e aggiornate.
Diritti e tutela dei dati personali
Ai sensi del decreto legislativo 196/2003, gli enti associativi e gli intermediari incaricati sono tenuti a trattare i dati personali nel rispetto delle garanzie di legge. L’interessato può esercitare i propri diritti di accesso, correzione, aggiornamento o cancellazione dei dati rivolgendosi ai soggetti responsabili del trattamento, ovvero al Ministero dell’Economia e delle Finanze o all’Agenzia delle Entrate.
Il trattamento dei dati avviene senza necessità di consenso, in quanto obbligatorio per legge, e viene effettuato con modalità informatizzate nel rispetto delle norme sulla privacy.
Conclusioni
Il modulo di Comunicazioni da Enti associativi rappresenta uno strumento fondamentale per garantire la trasparenza e la corretta gestione fiscale degli enti senza scopo di lucro. La sua compilazione accurata e tempestiva permette di adempiere agli obblighi di legge e di mantenere una corretta comunicazione con le autorità fiscali italiane, contribuendo alla trasparenza del settore associativo.