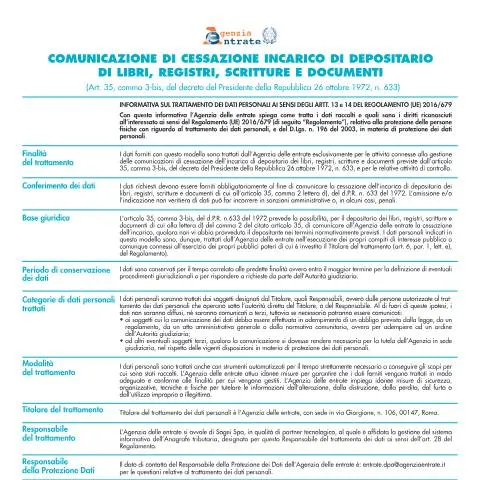
Presentazione e finalità del modulo "Comunicazione di cessazione incarico di depositario di libri, registri, scritture e documenti"
Il modulo denominato "Comunicazione di cessazione incarico di depositario di libri, registri, scritture e documenti" è uno strumento ufficiale previsto dall'articolo 35, comma 3-bis, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. La sua funzione principale è quella di permettere ai soggetti depositari di comunicare all'Agenzia delle Entrate la cessazione del loro incarico, qualora questa comunicazione non sia stata effettuata dal depositante nei termini previsti dalla normativa.
Questo modello si rivolge principalmente ai depositari di libri, registri, scritture e documenti contabili, che abbiano assunto l'incarico di custodire e gestire tali documenti per conto di soggetti obbligati alla tenuta di registrazioni fiscali. La sua compilazione è obbligatoria per garantire la corretta gestione amministrativa e fiscale, oltre a consentire all'Agenzia di aggiornare le proprie banche dati in modo tempestivo.
Condizioni di utilizzo e requisiti di accesso
La presentazione di questa comunicazione è obbligatoria nel caso in cui il depositario abbia cessato l'incarico e questa cessazione non sia stata comunicata dal depositante entro i termini previsti. È importante sottolineare che la mancata presentazione del modulo può comportare sanzioni amministrative o penali, in quanto si tratta di un adempimento previsto dalla normativa fiscale vigente.
Per accedere e compilare il modulo, è necessario disporre di un'identità digitale qualificata, come lo Spid o la Carta di Identità Elettronica (CIE). La piattaforma digitale dell'Agenzia delle Entrate, attraverso la quale si effettua la presentazione, garantisce standard elevati di sicurezza e di tutela dei dati personali.
Procedura di compilazione e invio del modulo
La compilazione del modulo deve essere effettuata seguendo attentamente le istruzioni fornite sul sito ufficiale dell'Agenzia delle Entrate. Di seguito si riassumono i passaggi principali:
- Accesso al portale: entrare nell'area riservata del sito dell'Agenzia delle Entrate utilizzando le credenziali SPID o CIE.
- Selezione del servizio: individuare la sezione dedicata alle comunicazioni di cessazione di incarico di depositario.
- Compilazione del modulo: inserire i dati richiesti, tra cui il codice fiscale del depositario, i dati identificativi del soggetto depositante e la data di cessazione dell'incarico.
- Verifica e invio: controllare attentamente tutte le informazioni inserite e procedere con l'invio telematico.
Una volta trasmesso, il sistema fornirà una ricevuta di avvenuta presentazione, che deve essere conservata come prova dell'adempimento.
Tempi e adempimenti successivi
La normativa stabilisce che la comunicazione di cessazione deve essere effettuata tempestivamente, preferibilmente entro i termini indicati dall'Agenzia delle Entrate. La tempestività di questa comunicazione permette di aggiornare prontamente le banche dati e di evitare eventuali sanzioni.
Dopo l'invio del modulo, l'Agenzia delle Entrate può richiedere eventuali integrazioni o chiarimenti. È inoltre importante conservare la documentazione relativa alla comunicazione, poiché potrebbe essere richiesta in sede di controlli fiscali o di verifica delle pratiche amministrative.
Trattamento dei dati personali e diritti dell'interessato
Il trattamento dei dati inseriti nel modulo avviene nel rispetto delle normative sulla privacy, in particolare del Regolamento (UE) 2016/679 e del D.Lgs. n. 196/2003. I dati sono trattati esclusivamente per le finalità connesse alla gestione della comunicazione di cessazione dell'incarico e sono conservati per il tempo necessario a conseguire tali scopi.
L'interessato ha il diritto di esercitare numerosi diritti, tra cui la consultazione, la rettifica e la cancellazione dei propri dati, attraverso le modalità previste dall'Agenzia delle Entrate, quali l'area riservata del sito, il form online, o tramite comunicazioni scritte all'indirizzo di sede. Per ulteriori informazioni sulla tutela dei dati personali, si può consultare il sito del Garante per la protezione dei dati personali.