Memahami Surat Setoran Pajak Minyak dan Gas Bumi: Pentingnya dan Rinciannya
Setiap kegiatan usaha di Indonesia memiliki kewajiban untuk membayar pajak, salah satunya adalah sektor minyak dan gas bumi. Dalam konteks ini, Surat Setoran Pajak Minyak dan Gas Bumi (SSP Migas) menjadi dokumen yang esensial. Dokumen ini tidak hanya berfungsi sebagai bukti pembayaran pajak, tetapi juga menunjukkan kepatuhan perusahaan terhadap peraturan perpajakan yang berlaku.
1. Siapa yang Diperlukan Mengisi Formulir ini?
Surat Setoran Pajak Minyak dan Gas Bumi wajib diisi oleh setiap wajib pajak yang terlibat dalam kegiatan eksplorasi dan produksi minyak dan gas bumi. Hal ini mencakup perusahaan-perusahaan yang memiliki Nomor Pokok Wajib Pajak (NPWP) dan beroperasi dalam sektor tersebut.
- Wajib Pajak Badan: Perusahaan yang terdaftar resmi dalam kegiatan bisnis minyak dan gas.
- Wajib Pajak Pribadi: Individu yang memiliki hak atas hasil atau royalti dari kegiatan penghasilan minyak dan gas.
2. Rincian Formulir SSP Migas dan Cara Mengisinya
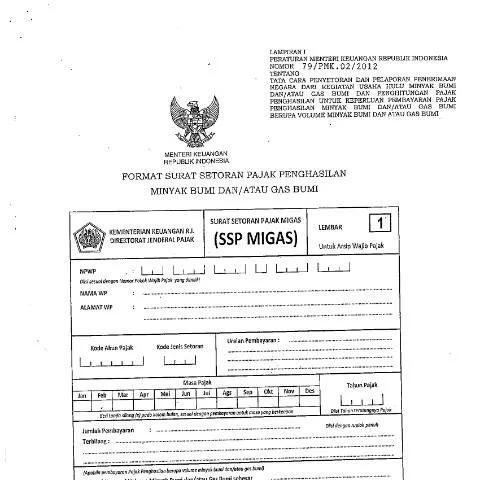
Formulir SSP Migas terdiri dari beberapa bagian yang harus diisi dengan lengkap dan benar. Kesalahan dalam pengisian bisa berakibat pada keterlambatan atau kesalahan pembayaran pajak yang akhirnya mempengaruhi reputasi perusahaan.
| Bagian | Detail |
|---|---|
| NPWP | Isikan dengan Nomor Pokok Wajib Pajak yang sesuai. |
| NAMA WP | Nama Wajib Pajak yang terdaftar. |
| ALAMAT WP | Alamat lengkap perusahaan. |
| Masa Pajak | Isikan periode pajak dari bulan dan tahun yang relevan. |
| Jumlah Pembayaran | Jumlah total pajak yang harus dibayar. |
3. Prosedur Pendaftaran dan Pengajuan
Setelah formulir diisi, tahap selanjutnya adalah pengajuan. Proses ini melibatkan beberapa langkah yang perlu diikuti agar semua dokumen diterima dengan baik oleh otoritas perpajakan.
- Pemeriksaan Dokumen: Pastikan semua informasi yang dicantumkan akurat dan tidak ada yang terlewat.
- Penyampaian Formulir: Serahkan formulir di kantor pelayanan pajak terdekat atau melalui pelaporan online jika tersedia.
- Pembayaran Pajak: Lakukan pembayaran sesuai dengan jumlah yang telah dihitung dan pastikan untuk menyimpan bukti pembayaran sebagai arsip.
4. Fiturnya dalam Rangkaian Proses Administrasi Pajak
SSP Migas tidak berfungsi sebagai dokumen terpisah. Sebaliknya, ia menjadi bagian dari rangkaian yang lebih luas dalam administrasi perpajakan. Ini mencakup:
- Pendaftaran NPWP baru untuk wajib pajak yang baru berdiri.
- Penyampaian Surat Pemberitahuan Tahunan (SPT) yang mencakup semua jenis pajak yang relevan.
- Pemeriksaan dan audit oleh Direktorat Jenderal Pajak.
5. Konsekuensi dari Keterlambatan atau Kesalahan Pengisian
Setiap kesalahan dalam pengisian atau keterlambatan dalam penyampaian dokumen dapat berimplikasi serius bagi wajib pajak. Beberapa konsekuensi yang dapat terjadi antara lain:
- Denda: Denda keterlambatan yang dikenakan sebagai sanksi keterlambatan pembayaran pajak.
- Pembekuan Akun: Kemungkinan pembekuan NPWP jika kesalahan terus berlanjut atau pajak tidak dibayar.
- Penilaian Ulang: Penilaian kembali oleh otoritas pajak jika didapati ketidakakuratan data.
6. Langkah-Langkah Pasca Pengajuan dan Pembayaran
Setelah semua langkah pengisian, pengajuan, dan pembayaran dilaksanakan, penting bagi wajib pajak untuk melakukan langkah berikutnya:
- Simak Status Pembayaran: Periksa status pembayaran untuk memastikan bahwa semua dilakukan dengan benar.
- Siapkan untuk Audit: Bersiaplah jika otoritas pajak memanggil untuk audit terkait dokumen yang disampaikan.
- Penyimpanan Bukti Pembayaran: Simpan semua bukti pembayaran dan dokumen terkait untuk keperluan di masa mendatang.
7. Menangani Penolakan atau Permasalahan dalam Proses
Jika terdapat penolakan terhadap formulir atau masalah lain selama proses, ada langkah-langkah yang dapat diambil:
- Hubungi Otoritas Pajak: Segera hubungi kantor pajak untuk klarifikasi mengenai masalah yang terjadi.
- Perbaiki Kesalahan: Jika ada kesalahan, isi ulang formulir dengan informasi yang benar.
- Ajukan Banding: Jika diperlukan, ajukan banding terhadap keputusan yang dianggap merugikan.
8. Kesimpulan Praktis tentang SSP Migas
SSP Migas bukan hanya sekadar dokumen administratif, tetapi juga mencerminkan tanggung jawab wajib pajak dalam mendukung pembangunan negara melalui pembayaran pajak. Memahami cara pengisian dan prosedur yang harus diikuti tidak hanya membantu menghindari masalah di kemudian hari, tetapi juga memastikan bahwa wajib pajak berkontribusi dengan benar kepada negara.
Dengan pemahaman yang baik tentang dokumen ini, wajib pajak dapat memastikan kelancaran dalam proses administrasi perpajakan dan menjaga reputasi perusahaan di mata hukum.
Pentingnya Lampiran PMK 79/2012 dalam Pengelolaan Pajak
Lampiran PMK 79/2012 atau Peraturan Menteri Keuangan Republik Indonesia Nomor 79/PMK.03/2012 tentang Pengelolaan Pajak menjadi acuan penting dalam administrasi perpajakan di Indonesia. Regulasi ini mengatur prosedur dan tata cara yang harus diikuti oleh wajib pajak dan instansi terkait dalam melaksanakan kewajiban perpajakan. Salah satu poin penting dalam lampiran ini adalah penekanan pada penggunaan teknologi informasi untuk mempermudah proses pelaporan dan pengawasan pajak.
Dengan adanya sistem informasi pajak yang terintegrasi, wajib pajak dapat menyampaikan SPT (Surat Pemberitahuan Tahunan) dengan lebih efisien. Selain itu, PMK 79/2012 juga mengatur transparansi dan akuntabilitas dalam pengelolaan pajak, sehingga wajib pajak dapat lebih memahami hak dan kewajibannya. Proses audit pajak yang lebih terstruktur dan berbasis data menjadikan pengawasan lebih efektif, yang pada gilirannya meningkatkan kepatuhan pajak secara keseluruhan.
Dampak Sosial Ekonomi dari Implementasi Lampiran PMK 79/2012
Implementasi Lampiran PMK 79/2012 memiliki dampak signifikan terhadap kondisi sosial dan ekonomi di Indonesia. Salah satu dampaknya adalah peningkatan penerimaan pajak yang berkontribusi pada pembangunan infrastruktur dan pelayanan publik. Dengan adanya peningkatan pendapatan negara dari sektor pajak, pemerintah dapat lebih maksimal dalam membiayai program-program yang diperlukan masyarakat seperti pendidikan, kesehatan, dan infrastruktur.
Di sisi lain, regulasi ini juga menyangkut keberpihakan terhadap pelaku usaha kecil dan menengah (UKM). Dengan penekanan pada keadilan perpajakan, PMK 79/2012 memberikan ruang bagi UKM untuk berkontribusi secara proporsional terhadap penerimaan pajak, tanpa memberatkan mereka dengan kewajiban pajak yang terlalu tinggi. Hal ini diharapkan dapat menciptakan iklim usaha yang lebih kondusif dan mendorong pertumbuhan ekonomi lokal.
Namun, terdapat tantangan dalam implementasinya. Kesadaran dan pemahaman masyarakat tentang pajak masih rendah, sehingga diperlukan upaya edukasi dan sosialisasi dari pihak terkait. Selain itu, integrasi sistem informasi yang belum merata di seluruh daerah juga menjadi fokus perhatian agar manfaat dari regulasi ini dapat dirasakan secara merata oleh seluruh lapisan masyarakat.
Strategi Pengawasan dan Kepatuhan Melalui Lampiran PMK 79/2012
Pengawasan dan kepatuhan pajak merupakan aspek penting dalam sistem perpajakan, dan Lampiran PMK 79/2012 memberikan panduan bagi lembaga perpajakan dalam menjalankan tugas ini. Salah satu strategi yang diusung adalah penguatan data dan informasi. Dengan adanya data yang akurat dan real-time, pengawasan dapat dilakukan dengan lebih efektif. Data wajib pajak yang terintegrasi melalui NIK (Nomor Induk Kependudukan) dan NPWP (Nomor Pokok Wajib Pajak) menjadi landasan dalam penegakan hukum dan tindakan administratif.
Pihak DJP (Direktorat Jenderal Pajak) juga diharapkan dapat memanfaatkan teknologi big data untuk menganalisis pola perilaku wajib pajak dalam memenuhi kewajibannya. Analisis ini dapat membantu dalam menentukan prioritas pengawasan dan menjadikan upaya penegakan hukum lebih tepat sasaran. Selain itu, dengan menggunakan sistem pelaporan elektronik, proses audit pajak menjadi lebih transparan dan akuntabel, sehingga meningkatkan kepercayaan publik terhadap sistem perpajakan.
Ke depannya, penting bagi pemerintah untuk terus mengevaluasi dan memperbarui regulasi ini agar tetap relevan dengan perkembangan zaman dan kebutuhan masyarakat. Masyarakat yang lebih taat pajak akan berkontribusi pada pembangunan bangsa, sehingga sinergi antara pemerintah dan masyarakat sangat diperlukan untuk menciptakan sistem perpajakan yang adil dan berkelanjutan.