Memahami Lampiran IVA PER 24/PJ/2012: Kunci untuk Aktivasi dan Pembaruan
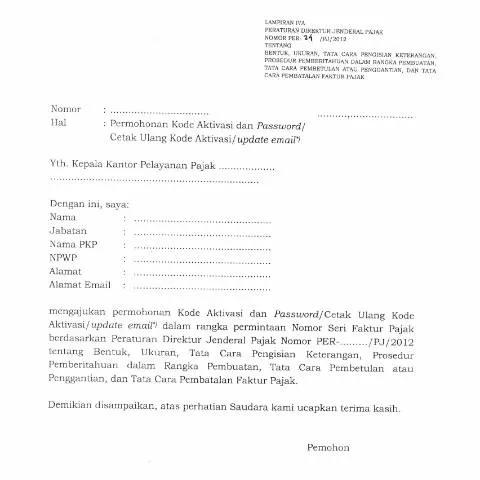
Dalam dunia perpajakan Indonesia, dokumen resmi selalu memiliki peran penting dalam memastikan kepatuhan dan kelancaran proses administrasi. Salah satu dokumen yang tak kalah signifikan adalah Lampiran IVA PER 24/PJ/2012, yang berkaitan dengan permohonan kode aktivasi dan password untuk faktur pajak. Dokumen ini bukan hanya sekadar formulir; ia merupakan jembatan antara wajib pajak dan Direktorat Jenderal Pajak (DJP), memastikan bahwa setiap transaksi pajak tercatat dan diawasi dengan baik.
Proses Pengajuan: Dari Awal Hingga Akhir
Langkah awal dalam menggunakan Lampiran IVA adalah memahami proses pengajuannya. Berikut adalah urutan yang harus Anda ikuti:
- Pemenuhan Identitas Wajib Pajak: Pastikan Anda memiliki Nomor Pokok Wajib Pajak (NPWP) yang valid.
- Persiapan Dokumen: Siapkan dokumen yang diperlukan, termasuk KTP-el dan formulir permohonan yang telah diisi.
- Pengisian Formulir: Isi Lampiran IVA dengan informasi yang tepat dan akurat, termasuk alamat email dan data lainnya.
- Pengajuan ke KPP: Serahkan formulir kepada Kepala Kantor Pelayanan Pajak (KPP) di wilayah Anda.
- Tunggu Proses Verifikasi: KPP akan memverifikasi permohonan Anda dan mengeluarkan kode aktivasi serta password.
Daftar Persyaratan dan Dokumen Pendukung
Berikut adalah dokumen yang perlu Anda siapkan untuk pengajuan:
| Dokumen | Deskripsi |
|---|---|
| NPWP | Nomor Pokok Wajib Pajak yang valid. |
| KTP-el | Kartu Tanda Penduduk elektronik sebagai identitas. |
| Formulir Lampiran IVA | Formulir yang telah diisi dengan lengkap. |
| Alamat Email | Alamat email yang valid untuk pengiriman kode aktivasi. |
Profil Pengguna: Siapa yang Perlu Mengajukan?
Pengguna Lampiran IVA mencakup berbagai kalangan, mulai dari pelaku usaha kecil hingga perusahaan besar. Namun, terdapat beberapa kategori pengguna yang perlu diperhatikan:
- Pemilik Usaha Mikro dan Kecil: Memerlukan kode aktivasi untuk memfasilitasi proses pelaporan pajak mereka.
- Perusahaan Besar: Memerlukan pengelolaan faktur pajak yang lebih kompleks dan terintegrasi.
- Warga Negara Asing: Jika Anda seorang WNA yang memiliki NPWP, Anda tetap harus mengajukan permohonan ini untuk kepatuhan pajak.
Kondisi Khusus: Bagi WNA dan Situasi Darurat
Bagi Warga Negara Asing (WNA) yang beroperasi di Indonesia, beberapa persyaratan tambahan mungkin berlaku. Misalnya, jika Anda baru saja mendapatkan NPWP, Anda harus melampirkan dokumen pendukung yang menunjukkan status kependudukan Anda. Dalam situasi darurat, seperti kehilangan akses ke email yang terdaftar, Anda disarankan untuk segera menghubungi KPP untuk mendapatkan bantuan.
Langkah-langkah Pengisian Formulir
Penting untuk memastikan bahwa setiap bagian dari Lampiran IVA diisi dengan benar. Berikut adalah rincian mengenai cara mengisi formulir tersebut:
- Nama: Isi dengan nama lengkap sesuai identitas resmi.
- Jabatan: Cantumkan posisi Anda dalam perusahaan.
- Nama PKP: Cantumkan nama Perusahaan Kena Pajak.
- NPWP: Masukkan NPWP tanpa kesalahan.
- Alamat: Alamat lengkap dengan kode pos.
- Alamat Email: Pastikan alamat email yang Anda cantumkan aktif dan dapat diakses.
Proses Setelah Pengajuan: Apa yang Terjadi Selanjutnya?
Setelah dokumen diajukan, Anda harus menunggu proses verifikasi dari KPP. Dalam periode ini, pihak KPP akan melakukan pemeriksaan terhadap dokumen yang Anda serahkan. Jika semua data valid, akan diterbitkan kode aktivasi dan password melalui email yang telah Anda cantumkan. Jika ada masalah, KPP akan menghubungi Anda untuk memperbaiki atau melengkapi dokumen yang diperlukan.
Memahami Peraturan yang Mengatur Lampiran IVA
Berlandaskan Peraturan Direktur Jenderal Pajak Nomor PER-24/PJ/2012, Lampiran IVA mengatur tata cara pengisian, pemberitahuan, serta prosedur pembuatan dan pembatalan faktur pajak. Memahami regulasi ini sangat penting untuk memastikan bahwa prosedur yang dijalankan sesuai dengan ketentuan yang berlaku. Anda dianjurkan untuk membaca peraturan tersebut secara seksama agar memenuhi semua persyaratan dan dapat menjalankan kewajiban perpajakan dengan baik.
Tips untuk Pengajuan yang Sukses
Berikut adalah beberapa tips yang bisa membantu Anda dalam proses pengajuan Lampiran IVA:
- Selalu Periksa Data: Pastikan semua informasi yang diisi sesuai dengan dokumen resmi Anda.
- Gunakan Email Aktif: Pastikan alamat email yang digunakan untuk pengajuan adalah email yang sering Anda akses.
- Siapkan Dokumen dengan Rapi: Rencanakan dan siapkan semua dokumen pendukung sebelumnya agar proses berjalan lancar.
- Hubungi KPP Jika Perlu: Jangan ragu untuk bertanya kepada petugas KPP jika ada yang tidak jelas mengenai prosedur pengajuan.
Pentingnya Lampiran IVA dalam Sistem Perpajakan
Dalam konteks sistem perpajakan elektronik yang diamanatkan oleh Peraturan Presiden No. 95 Tahun 2018, Lampiran IVA menjadi semakin penting. Dokumen ini membantu mewujudkan transparansi dan efisiensi dalam proses administrasi perpajakan, yang pada akhirnya menguntungkan semua pihak terkait, dari wajib pajak hingga pemerintah. Oleh karena itu, pemahaman yang mendalam tentang dokumen ini sangat diperlukan untuk menghindari potensi masalah di masa depan.
Penutup: Memastikan Kepatuhan Pajak yang Lebih Baik
Dengan memahami dan mengikuti prosedur yang benar dalam pengajuan Lampiran IVA PER 24/PJ/2012, Anda tidak hanya mematuhi ketentuan perpajakan tetapi juga berkontribusi dalam mewujudkan sistem perpajakan yang lebih baik di Indonesia. Semoga informasi ini bermanfaat bagi Anda dalam proses pengajuan dan kelancaran dalam kewajiban pajak.
Prosedur Pendaftaran dan Pelaporan Pajak Pertambahan Nilai (PPN)
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan pada setiap transaksi jual beli barang dan jasa di Indonesia. Dalam Lampiran IVA PER 24 PJ 2012, terdapat prosedur yang jelas mengenai kewajiban pendaftaran dan pelaporan PPN bagi wajib pajak. Pendaftaran PPN dilakukan oleh pengusaha yang memenuhi kriteria tertentu, seperti omzet tahunan yang melebihi batas yang ditentukan oleh Direktorat Jenderal Pajak (DJP).
Untuk mendaftar sebagai pengusaha kena pajak (PKP), Anda harus mengisi Formulir NPWP yang kemudian diserahkan ke kantor pajak terdekat. Pada tahap ini, penting untuk melampirkan dokumen pendukung seperti akta pendirian perusahaan dan dokumen identitas pemilik. Setelah pendaftaran, Anda akan mendapat Surat Keterangan Terdaftar (SKT) dan Nomor Pokok Wajib Pajak (NPWP) yang menjadi identitas resmi Anda dalam kegiatan perpajakan.
Setelah terdaftar, wajib pajak diwajibkan untuk melakukan pelaporan SPT PPN secara berkala setiap bulan. Pelaporan ini harus dilakukan paling lambat pada tanggal 20 bulan berikutnya setelah bulan pajak berakhir. Dalam pelaporan, Anda harus melaporkan seluruh transaksi yang dikenakan PPN serta pajak keluaran dan pajak masukan yang telah dibayar. Jika Anda memiliki pajak masukan yang lebih besar dari pajak keluaran, Anda berhak untuk mengajukan restitusi.
Perbedaan PPN dan Pajak Lainnya di Indonesia
Di Indonesia, selain Pajak Pertambahan Nilai (PPN), terdapat beberapa jenis pajak lain yang dikenakan kepada wajib pajak, seperti Pajak Penghasilan (PPh) dan Pajak Bumi dan Bangunan (PBB). Meskipun ketiganya termasuk dalam kategori pajak yang harus dibayar oleh masyarakat, masing-masing memiliki peraturan dan cara pelaporan yang berbeda.
Pajak Penghasilan (PPh) dikenakan atas penghasilan yang diperoleh individu maupun badan usaha. Pajak ini memiliki tarif progresif yang bervariasi berdasarkan jumlah penghasilan. Berbeda dengan PPN yang dikenakan pada saat transaksi, PPh lebih terkait dengan penghasilan tahunan dan pelaporannya dilakukan melalui SPT tahunan.
Pajak Bumi dan Bangunan (PBB) adalah pajak yang dikenakan terhadap kepemilikan tanah dan bangunan. PBB memiliki metode perhitungan yang berbeda, biasanya berdasarkan nilai jual objek pajak (NJOP) dan dilaporkan setiap tahun. Pajak ini dikelola oleh pemerintah daerah, sehingga peraturannya bisa bervariasi antara satu daerah dengan daerah lainnya.
Perbedaan mendasar antara PPN dan pajak lainnya adalah mekanisme pengenaan dan pelaporannya. Sementara PPN dikenakan pada tiap tahap transaksi di rantai distribusi, PPh dan PBB lebih berfokus pada penghasilan dan kepemilikan. Memahami perbedaan ini sangat penting bagi Anda dalam melaksanakan kewajiban perpajakan secara tepat.
Implikasi Pelanggaran Terhadap Peraturan PPN
Bagi Anda yang terlibat dalam kegiatan bisnis, mematuhi ketentuan Pajak Pertambahan Nilai (PPN) sangatlah penting. Pelanggaran terhadap ketentuan ini dapat mengakibatkan sanksi administratif maupun pidana. Dalam Lampiran IVA PER 24 PJ 2012, dijelaskan dengan rinci sanksi yang dapat dikenakan bagi pelanggar, seperti denda, bunga, dan bahkan penjara.
Sanksi administratif umumnya dikenakan jika Anda terlambat melaporkan SPT PPN atau memberikan informasi yang tidak akurat dalam laporan tersebut. Denda biasanya berupa persentase dari jumlah pajak yang terutang. Di sisi lain, sanksi pidana dapat dikenakan bagi mereka yang dengan sengaja melakukan penghindaran pajak, seperti falsifikasi dokumen atau penyembunyian penghasilan.
Untuk menghindari masalah hukum, penting bagi Anda untuk selalu mengikuti perkembangan regulasi perpajakan yang berlaku. Anda juga dapat berkonsultasi dengan konsultan pajak atau mengikuti pelatihan yang diadakan oleh DJP. Dengan pemahaman yang baik mengenai PPN dan kewajiban perpajakan lainnya, Anda dapat menjalankan bisnis secara lebih aman dan terhindar dari masalah hukum yang dapat merugikan.