Pemahaman Dasar tentang Bukti Pemotongan PPh Pasal 23
Bukti Pemotongan PPh Pasal 23 merupakan salah satu dokumen penting dalam administrasi perpajakan di Indonesia. Dokumen ini berfungsi sebagai bukti bahwa pemotongan pajak telah dilakukan oleh pihak yang memotong (pemotong pajak) atas penghasilan yang diterima oleh wajib pajak. Hal ini penting untuk memastikan bahwa kewajiban perpajakan dipenuhi sesuai dengan ketentuan yang berlaku.
Perbedaan Bukti Pemotongan PPh Pasal 23 dengan Dokumen Lain
Dalam konteks perpajakan, seringkali terdapat kebingungan antara Bukti Pemotongan PPh Pasal 23 dengan dokumen perpajakan lainnya. Bukti Pemotongan PPh Pasal 23 khususnya ditujukan untuk penghasilan tertentu seperti dividen, bunga, royalti, dan jasa teknis lainnya. Berikut adalah beberapa perbedaan penting:
- Bukti Pemotongan PPh Pasal 21: Digunakan untuk penghasilan yang diterima oleh karyawan atau pekerja.
- Bukti Pemotongan PPh Pasal 4 Ayat 2: Diberikan untuk penghasilan dari penjualan tanah dan bangunan.
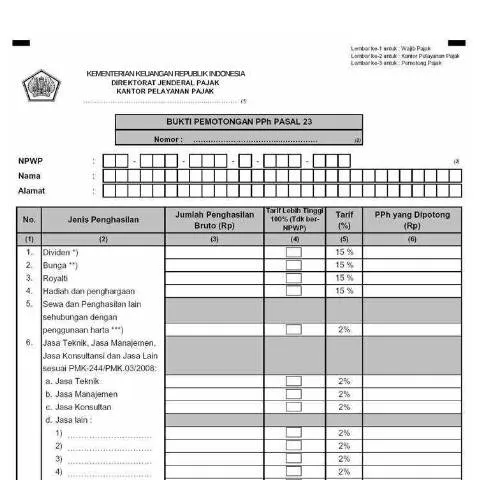
Rincian Rubrik Formulir Bukti Pemotongan PPh Pasal 23
Formulir Bukti Pemotongan PPh Pasal 23 terdiri dari beberapa kolom yang perlu dilengkapi dengan cermat. Berikut adalah rincian setiap rubrik:
| No. | Jenis Penghasilan | Jumlah Penghasilan Bruto (Rp) | Tarif (%) | PPh yang Dipotong (Rp) |
|---|---|---|---|---|
| 1 | Dividen | 15% | ||
| 2 | Bunga | 15% | ||
| 3 | Royalti | 15% | ||
| 4 | Hadiah dan Penghargaan | 15% | ||
| 5 | Sewa dan Penghasilan Lain | 15% | ||
| 6 | Jasa Teknik, Manajemen, Konsultansi | 2% | ||
| Jumlah | ||||
Proses Pengisian Formulir: Langkah demi Langkah
Pengisian Bukti Pemotongan PPh Pasal 23 harus dilakukan dengan teliti. Proses pengisian dapat dibagi menjadi beberapa langkah berikut:
- Mengumpulkan Data: Pastikan Anda memiliki semua data yang diperlukan, termasuk NPWP dan informasi penghasilan.
- Melengkapi Kolom: Isi setiap kolom yang relevan, sesuai dengan jenis penghasilan dan tarif yang berlaku.
- Perhitungan Pajak: Hitung PPh yang dipotong berdasarkan tarif yang telah ditentukan dan jumlah penghasilan bruto.
- Verifikasi: Cek kembali apakah data yang dimasukkan sudah benar dan lengkap sebelum menandatangani dokumen.
Menyerahkan Bukti Pemotongan: Di Mana dan Kapan?
Setelah formulir diisi, langkah berikutnya adalah menyerahkan dokumen tersebut. Pemotong pajak wajib menyampaikan Bukti Pemotongan PPh Pasal 23 kepada penerima penghasilan dan juga menyimpannya untuk laporan tahunan. Berikut adalah cara penyerahannya:
- Serahkan kepada penerima penghasilan dalam kurun waktu yang ditentukan.
- Simak tenggat waktu pelaporan, yang biasanya jatuh pada bulan Maret atau April setiap tahunnya.
Dampak dari Ketidakpatuhan: Apa yang Terjadi Jika Terlambat?
Tidak memenuhi kewajiban penyampaian Bukti Pemotongan PPh Pasal 23 dapat berdampak serius, baik bagi pemotong pajak maupun penerima penghasilan. Beberapa konsekuensi meliputi:
- Denda Administratif: Pemotong pajak bisa dikenakan denda jika tidak menyampaikan bukti tepat waktu.
- Masalah dalam Laporan SPT: Penerima penghasilan dapat mengalami kesulitan saat mengisi Surat Pemberitahuan Tahunan (SPT) jika bukti pemotongan tidak disampaikan.
Proses Penanganan oleh Administrasi Pajak
Setelah dokumen diserahkan, administrasi pajak akan memproses bukti tersebut. Proses ini meliputi verifikasi dan pencatatan dalam sistem perpajakan. Berikut adalah rangkaian langkah penanganan oleh DJP:
- Verifikasi Data: DJP akan memeriksa kesesuaian data yang tercantum dalam bukti dengan data yang ada di sistem.
- Pencatatan: Setelah pengesahan, bukti pemotongan akan dicatat dalam sistem perpajakan.
- Informasi kepada Wajib Pajak: Pemotong pajak akan menerima konfirmasi setelah proses verifikasi selesai.
Menjaga Keamanan dan Keteraturan Data Pajak Anda
Keamanan data perpajakan sangat penting. Pastikan untuk menyimpan Bukti Pemotongan PPh Pasal 23 dengan baik. Beberapa tips untuk menjaga data adalah:
- Simpan salinan digital dan fisik dari dokumen untuk referensi di masa mendatang.
- Pastikan informasi personal, seperti NPWP dan alamat, terjamin kerahasiaannya.
Memahami dan mematuhi prosedur pengisian dan penyerahan Bukti Pemotongan PPh Pasal 23 sangat penting untuk menjaga kepatuhan perpajakan Anda. Dengan mengikuti langkah-langkah dan prosedur yang telah ditentukan, Anda dapat menghindari masalah di kemudian hari dan memastikan bahwa kewajiban perpajakan Anda terpenuhi dengan baik.
Pemahaman Mendalam tentang Bukti Pemotongan PPh Pasal 23
Bukti Pemotongan PPh Pasal 23 adalah dokumen penting dalam proses perpajakan di Indonesia, yang berfungsi sebagai bukti bahwa pemotongan pajak yang dilakukan oleh pihak yang berkewajiban telah dilaksanakan sesuai ketentuan yang berlaku. Pemotongan ini biasanya terjadi pada berbagai jenis transaksi, seperti sewa, jasa, dan dividen. Dokumen ini diberikan oleh pihak yang melakukan pemotongan kepada pihak yang menerima penghasilan sebagai salah satu syarat dalam pelaporan pajak tahunan.
Dalam konteks administrasi perpajakan, penting untuk memahami kategori penghasilan apa saja yang dikenakan PPh Pasal 23. Misalnya, jasa konsultasi, sewa tanah dan bangunan, atau penghasilan yang diperoleh dari perusahaan yang melakukan pemotongan pajak. Mengetahui kategori ini membantu Wajib Pajak untuk menghindari kesalahan dalam pelaporan serta memanfaatkan fasilitas perpajakan yang memungkinkan pengurangan pajak yang telah dipotong tersebut.
Untuk keperluan pelaporan SPT, Wajib Pajak harus mencantumkan Bukti Pemotongan PPh Pasal 23 sebagai lampiran yang mendukung penghasilan yang dilaporkan. Dokumen ini harus disimpan dengan baik karena dapat menjadi acuan dalam pemeriksaan pajak yang mungkin dilakukan oleh DJP.
Proses Pengajuan dan Penerimaan Bukti Pemotongan PPh Pasal 23
Proses pengajuan Bukti Pemotongan PPh Pasal 23 dimulai dari saat pihak pemotong pajak melakukan pemotongan atas penghasilan yang diterima oleh Wajib Pajak. Pihak pemotong harus menyediakan Formulir Bukti Pemotongan PPh Pasal 23 yang dapat diunduh dari situs resmi Direktorat Jenderal Pajak (DJP). Formulir ini biasanya mencakup informasi seperti nama dan NIK penerima, jumlah penghasilan yang dikenakan pajak, serta jumlah pajak yang dipotong.
Setelah formulir diisi, pihak pemotong pajak harus menyerahkan bukti pemotongan ini kepada Wajib Pajak dalam waktu yang ditentukan, yaitu paling lambat 10 hari setelah pemotongan dilakukan. Wajib Pajak yang menerima Bukti Pemotongan ini kemudian harus melakukan verifikasi untuk memastikan bahwa semua data yang tercantum benar dan sesuai dengan ketentuan perpajakan.
Jika terdapat kesalahan pada Bukti Pemotongan PPh Pasal 23, Wajib Pajak dapat meminta perbaikan kepada pihak pemotong. Permintaan ini sebaiknya dilakukan secara tertulis, disertai dengan dokumen pendukung yang diperlukan untuk memperjelas kesalahan yang ada. Pihak pemotong kemudian wajib untuk melakukan perbaikan dan menerbitkan bukti yang baru dengan data yang benar.
Peran Bukti Pemotongan PPh Pasal 23 dalam Rangkaian Proses Pajak
Bukti Pemotongan PPh Pasal 23 memiliki peran yang sangat signifikan dalam proses perpajakan di Indonesia. Selain sebagai bukti yang menunjukkan bahwa pemotongan pajak telah dilakukan, bukti ini juga menjadi acuan bagi Wajib Pajak dalam menentukan kewajiban pajak yang harus dibayarkan. Dengan adanya Bukti Pemotongan, Wajib Pajak dapat menghitung pajak yang terutang secara akurat dan memastikan bahwa pajak yang telah dipotong sebelumnya dapat dikreditkan pada saat pelaporan pajak tahunan.
Lebih lanjut, dokumen ini juga berkaitan erat dengan upaya pemerintah dalam meningkatkan kepatuhan pajak. Dengan adanya sistem digital dan pemotongan pajak yang terstruktur, pemerintah dapat melakukan analisis terhadap tingkat kepatuhan pajak di berbagai sektor. Sistem ini memungkinkan Direktorat Jenderal Pajak untuk melakukan pengawasan dan audit yang lebih efisien, yang pada gilirannya akan menghasilkan pendapatan negara yang lebih optimal.
Penting untuk diingat bahwa Wajib Pajak yang tidak memiliki Bukti Pemotongan PPh Pasal 23 mungkin akan mengalami kendala saat melaporkan pajak, bahkan dapat berpotensi dikenakan sanksi administratif. Oleh karena itu, penyimpanan dan pengelolaan dokumen ini harus dilakukan secara hati-hati agar tidak terjadi kehilangan atau kerusakan yang dapat menghambat proses pelaporan pajak yang tepat waktu.