Դիմումի հիմնադրամը՝ նոր հնարավորությունները բացելու համար
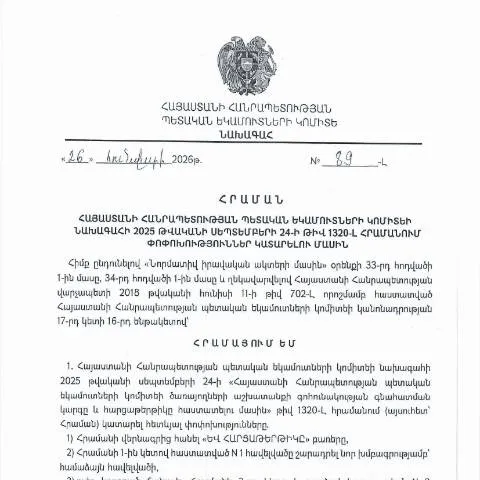
Հայաստանի Հանրապետությունում պետական եկամուտների կոմիտեի (ՊԵԿ) նախագահի կողմից ընդունված 2026 թվականի հունվարի 26-ի հրամանը, որը վերաբերում է 2025 թվականի սեպտեմբերի 24-ի թիվ 1320-Լ հրամանի փոփոխություններին, ստեղծում է նոր պայմաններ հարկ վճարողների համար:
Այս հռչակագրի ստորագրմամբ, ՊԵԿ-ը հաստատում է նոր ընթացակարգեր և պահանջներ, որոնք կարող են անմիջականորեն ազդեցություն ունենալ հարկ վճարողների իրավունքների և պարտականությունների վրա:
Հրավիրյալ խմբերի մասնակցությունը
Շատ կարևոր է հասկանալ, թե ովքեր են նրանք, ովքեր պետք է մասնակցեն այս գործընթացին: Ընդհանուր առմամբ, բոլորը, ովքեր ներառված են հարկային համակարգում՝ ֆիզիկական և իրավաբանական անձինք, պետք է ծանոթանան նորամուծություններին:
Այս փոփոխությունները նաև ուղղված են այն անձանց, ովքեր կարող են ունենալ հստակ պարտականություններ՝ հարկային հաշվետվություններ ներկայացնելու և համապատասխան փաստաթղթեր տրամադրելու:
Փոփոխությունների կոնկրետ կետեր
Հրամանի մեջ առկա փոփոխությունները վերաբերում են մի շարք կոնկրետ կետերի, որոնք ներառում են:
- Հարկային հաշվետվությունների ներկայացման ժամկետները;
- Փոփոխություններ հարկային ծածկագրերի մեջ;
- Նոր պահանջներ տեղեկությունների ներկայացման և փաստաթղթերի ձևավորման համար;
Ամենակարևորն այն է, որ հարկ վճարողները ուշադրություն դարձնեն փոփոխված ժամկետներին, քանի որ դրանց բացակայությունը կարող է հանգեցնել տուգանքների և այլ պատժամիջոցների:
Ֆորմայի կառուցվածքը և լրացման կանոնները
Այս պաշտոնական փաստաթուղթը, որը ճանաչվում է որպես N1320-Լ, ունի մի շարք մասնատարրեր, որոնք հարկավոր է լրացնել:
Ֆորմայի հիմնական բաժինները
- Հարկ վճարողի տվյալներ: Անձնագրային տվյալներ, լրիվ անուն և ազգանուն:
- Հարկային հաշվետվություն: Նախատեսված գումարներ և հարկային ենթակետեր:
- Հաստատող փաստաթղթեր: Բացատրություններ, որոնք կարող են հաստատել ներկայացված տվյալները:
Կարևոր է, որպեսզի բոլոր դաշտերը լրացվեն ճիշտ և ամբողջական, քանի որ սխալները կարող են բերել հրաժարման կամ լրացուցիչ հարցումների:
Հնարավոր դժվારો և դրանց լուծումները
Հարկային հաշվետվության ներկայացման գործընթացում կարող են տեղի ունենալ մի շարք խնդիրներ, որոնց լուծման համար հարկն է ճանաչել էական քայլերը:
սխալներ և բացթողումներ
Եթե ձեր ներկայացրած փաստաթղթերում հայտնաբերվեն սխալներ կամ բացթողումներ, դուք կարող եք դիմել համապատասխան մարմիններին վերացման կամ լրացման խնդրանքով:
- Վերադարձնել սխալ փաստաթուղթը;
- Նոր հայտարարություն ներկայացնել;
- Բացատրություն տրամադրել՝ ինչու է տեղի ունեցել սխալը:
Փաստաթղթերի պատրաստման և ներկայացման ընթացակարգը
Փաստաթղթերի հավաքումը և պատրաստումը պահանջում են հատուկ ուշադրություն բոլոր անհրաժեշտ փաստաթղթերի առկայությանը և ճիշտ ձևավորմանը:
Պատրաստման խորհուրդներ
- Ստուգեք բոլոր պահանջվող փաստաթղթերը:
- Ապահովեք փաստաթղթերի ճիշտ կոդավորումը:
- Արտաքին փաստաթղթերի վավերականացման ընթացակարգերը:
Վերջնական քայլեր և ընթացակարգի ավարտը
Հրամանը լրացնելու և համապատասխան մարմնին ներկայացնելուց հետո, հարկ վճարողները պետք է սպասեն պատասխանին և հետևեն այն պատասխանների ընթացքին:
Եթե հաստատում ստացվի, ապա հարկ վճարողները կարող են շարունակել իրենց գործունեությունը առանց խնդիրների:
Հետագա քայլեր
Արդյունքում, հարկ վճարողների պարտականությունները չեն ավարտվում միայն փաստաթղթի ներկայացմամբ: Նրանք պետք է շարունակեն հետևել ընթացակարգերի փոփոխություններին:
Նմանատիպ հրամաններն ու փոփոխությունները կարող են մնում ընթացակարգային, ուստի հարկավոր է լինել մշտապես տեղեկացված:
Նորություններ և փոփոխություններ պետական եկամուտների համակարգում
2026 թվականի հունվարի 26-ին ՀՀ ՊԵԿ նախագահը հրապարակեց հրաման, որը վերաբերում է պետական եկամուտների կոմիտեի 2025 թվականի սեպտեմբերի 24-ի թիվ 1320-Լ հրամանին: Այս փոփոխությունները ուղղված են հարկային օրենսդրության կատարելագործմանը, հարթեցնելով սահմանափակումները, որոնք առկա էին նախկին հրամանագրում:
Այս նյութը որոշակիորեն ազդեցություն է ունենում ենթակառուցվածքների ֆինանսավորման, հարկային դաշտի բարելավման և հարկային վարչարարության պարզեցման գործընթացների վրա: Ըստ հիմնական դրույթների, տրամադրվում են նոր կարգավորումներ, որոնք կդնեն ավելի հստակ ու արդիական սահմանափակումներ և կանոնակարգեր, ինչը պետք է նպաստի տնտեսության զարգացմանը:
Մասնավոր հատվածի մասնակցություն հարկային հաշվետվության գործընթացում
Հրամանի կազմի մեջ ներառված փոփոխություններն ընդգրկում են նաև մասնավոր հատվածի մասնակցությունը հարկային հաշվետվության գործընթացում: Նոր օրենսդրությունը խրախուսում է հարկ վճարողների մասնակցությունը, ինչը նրանց հնարավորություն է տալիս ավելի ակտիվորեն ներգրավվել հարկային վարչարարության մեջ:
Այսպիսով, հարկ վճարողները կարող են օգտվել նոր հարթակներից, որոնք նախատեսված են տեղեկատվության փոխանակման համար, ինչը զգալիորեն կարող է նվազեցնել վարչական բեռը: Բացի այդ, որոշակի վերաբերմունքների դեպքում, նախատեսվում է նաև հրատապ միջոցառումների իրականացում, ինչը պետք է բարելավի հարկային գործընթացների արդյունավետությունը:
Իրավական տարրերի պարզեցման և թվայնացման ուղիներ
Ավելացված հրամանի շրջանակներում մեծ ուշադրություն է դարձվում իրավական տարրերի պարզեցման և թվայնացման ուղղություններին: Տվյալ գործընթացները նպատակ ունեն մարզային հարկային վարչությունների աշխատանքը դարձնել ավելի արդյունավետ և թափանցիկ:
Նոր կանոնակարգերը նախատեսում են էլեկտրոնային ստորագրության կիրառման ավելի լայն շրջանակ, ինչը թույլ կտա հարկ վճարողներին ներկայացնել հարկային հաշվետվությունները ավելի արագ և ելքը մշտապես վերահսկել: Այնուամենայնիվ, հարկային մարմինների կողմից վերահսկողության և կանխարգելման մեխանիզմների բարելավումը հանդիսանում է անհրաժեշտություն, որպեսզի թվայնացումը չհանգեցնի հարկային խախտումների աճին: