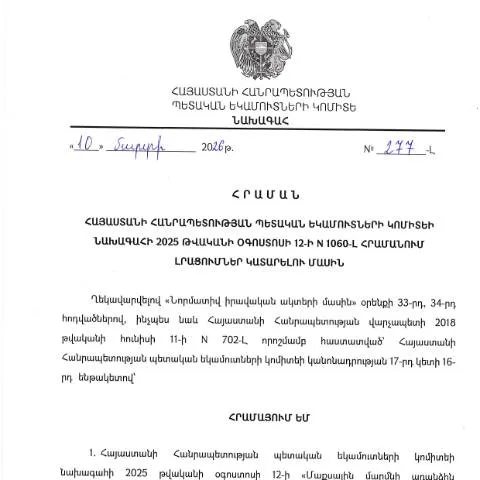
ՊԵԿ պաշտոնական փաստաթղթեր N1060-Լ. Նախագծի ընդհանուր նկարագիրը
ՀՀ ՊԵԿ նախագահի 2026թ. մարտի 10-ի «ՀՀ ՊԵԿ նախագահի 2025 թվականի օգոստոսի 12-ի N 1060-Լ հրամանում լրացումներ կատարելու մասին» N 277-Լ հրամանագծի վերաբերյալ խոսելը կարևոր է, քանի որ այն վերաբերում է վարչական գործընթացների օպտիմացմանը և հարկային վարչարարությանը։ Այս փաստաթուղթը նախատեսված է այն կազմակերպությունների և անհատների համար, ովքեր ցանկանում են կիրառել օրենքի պահանջները՝ միևնույն ժամանակ հետևելով ՊԵԿ-ի նորացումներին։
Ինչո՞ւ է կարևոր այս փաստաթուղթը
Այս փաստաթուղթը հանդիսանում է մի կարևոր ապահովագրություն, որը ծառայում է որպես կարգավորիչ շեղումների և անհամապատասխանությունների կանխարգելման միջոց։ Այն ուղղակիորեն կապված է հարկային քաղաքականության և հարկային դրույթների փոփոխությունների հետ։ Նախագծի հիմնական նպատակն է ուժեղացնել բարձրագույն իշխանության վերահսկողությունը հարկային համակարգում՝ համապատասխանաբար ամրապնդելով ՀՀ քաղաքացու և պետական շահերի պաշտպանությունը:
Ի՞նչ ժամանակացույց է նախատեսված այս գործընթացի համար
Այս փաստաթղթի շրջանակներում կարևոր է նշել, որ այն ուժի մեջ է մտնում 2026 թվականից։ Ահա որոշ կարևոր ժամկետներ, որոնք պետք է հաշվի առնել.
- 2026 թվականի մարտի 10: Հրամանի ուժի մեջ մտնելու պաշտոնական ամսաթիվ:
- 2025 թվականի օգոստոսի 12: Նախագծի նախորդ հրամանը, որի վրա հիմնված են փոփոխությունները:
- 2026 թվականի ապրիլի 1: Վարվող աշխատանքների ավարտը և հաշվետվությունների ներկայացումը:
Այս ժամկետները կարևոր դեր են խաղում, քանի որ նրանց միջոցով կազմակերպությունները պետք է պատրաստ լինեն կատարելու անհրաժեշտ գործողություններ:
Քայլ առ քայլ՝ ինչպես լրացնել փաստաթուղթը
Այս փաստաթուղթը լրացնելու գործընթացը բաղկացած է մի քանի հիմնական քայլերից, որոնք հստակեցնելու են վարչական աշխատանքների իրականացման ընթացքը:
- Ուսումնասիրել նախորդ հրամանը` N 1060-Լ, և նորացման պահանջները:
- Լրացնել փաստաթղթի համապատասխան ձևաթուղթը՝ օգտագործելով ՊԵԿ-ի պաշտոնական կայքում մատչելի լրամշակումները:
- Հաստատել փաստաթուղթը՝ ստորագրելով էլեկտրոնային եղանակով՝ օգտագործելով ձեր անձնական էլեկտրոնային ստորագրությունը:
- Դիմել ՊԵԿ-ին՝ ներկայացնելով լրացված փաստաթուղթը՝ առցանց համակարգի միջոցով:
Այս գործընթացը նախատեսում է նաև վարչական շփումները, որոնք կարող են լինել անհրաժեշտ դեպքում:
ՊԵԿ-ի հետ համագործակցություն. ինչպե՞ս դիմել
Դիմելու գործընթացը պետք է իրականացվի առցանց եղանակով՝ օգտագործելով ՊԵԿ-ի պաշտոնական համակարգը։ Սա ուղղակիորեն կապված է այն բանի հետ, որ ցանկացած տվյալների մատակարարում կամ հարցում պետք է իրականացվի անցած պաշտոնական հարթակում:
- Առցանց դիմում: ՊԵԿ կայքում այցելեք անհրաժեշտ բաժինը և կատարեք գրանցում:
- Շարունակեք քայլերը: Հետևեք համակարգի ցուցումներին, որպեսզի կարողանաք լրացնել և ուղարկել փաստաթուղթը:
- Վերահսկել կարգավիճակը: Առանցքային է հետևել փաստաթղթի կարգավիճակը՝ ստանալով ծանուցումներ:
Ինչպես հետևել և վերահսկել ձեր դիմումը
ՊԵԿ-ի կողմից տրամադրված համակարգը հնարավորություն է տալիս օգտվողներին հետևել դիմումների ընթացքին և կարգավիճակին:
- Գրանցվել ՊԵԿ-ի համակարգում:
- Մուտք գործել անձնական հաշիվ:
- Հետևել դիմումների շարքերին և ստանալ համապատասխան տեղեկատվություն:
Այս քայլերը թույլ են տալիս ապահովել, որ դիմելու գործընթացը վերահսկելի լինի և յուրաքանչյուր քաղաքացին կարողանա ստանալ իր պահանջների վերաբերյալ համապատասխան տեղեկություն:
Փաստաթղթի պատմություն և աղյուսակային համեմատություն
Այս փաստաթղթի պատմությունը կապված է ՀՀ կառավարության քաղաքականության հետ, որը նպատակ ունի բարեփոխել հարկային համակարգը։ Ահա մի աղյուսակ, որը համեմատում է այս նորացումները նախորդ մոդելների հետ:
| Հրամանի համարը | Ամսաթիվ | Փոփոխության պատճառ | Նոր օրենսդրական փոփոխություններ |
|---|---|---|---|
| N 1060-Լ | 2025 թվականի օգոստոսի 12 | Նոր հարկային քաղաքականություն | Փոփոխություններ հարկային վարչարարությունում |
| N 277-Լ | 2026 թվականի մարտի 10 | Նախորդ հրամանների նորացում | Կարգավորումները և ընթացակարգերը |
Փորձագիտական կարծիքներ և կիրառման պատրաստում
Բացի այդ, կարևոր է հաշվի առնել, որ հիմնված տարբեր ոլորտների փորձագետները բազմիցս նշում են այս նորացման կարևորությունը:
- Հարկային խորհրդատուներ խորհուրդ են տալիս նախապատրաստվել նոր ընթացակարգերին:
- Խորհրդարանների ներկայացուցիչներ ընդգծում են, որ հարկային օրենսդրության փոփոխությունները շոշափելի նպաստ են տալիս:
- Կառավարական մարմիններ առաջարկում են տրամադրել լրացուցիչ տեղեկություններ քաղաքացիներին:
Այս բոլոր կարծիքները վկայում են այն մասին, որ տրամադրված տեղեկատվության ճիշտ օգտագործումը կարևոր է:
Դիմելու գործընթացի առանձնահատկությունները
Դիմելու գործընթացը նաև ունի որոշ առանձնահատկություններ, որոնք պետք է հաշվի առնել:
- Մեղադրանքների և կարգապահական հարցերի դեպքում դիմումը կարող է երկարաձգվել:
- Դիմումները պետք է ներկայացվեն միայն պաշտպանումներով:
- Դիմումի ուղարկման և սպառման ժամանակը կարող է տարբերվել:
Այս առանձնահատկությունները կարևոր են, քանի որ դրանք կարող են ազդել դիմումները դիտարկելու ժամանակի վրա:
Վերահսկողության դերը
Վերահսկողությունը կարևոր բաղադրիչ է ամբողջ գործընթացում։ ՊԵԿ-ն իրականացնում է հետևողական վերահսկողություն՝ համոզվելու համար, որ դիմումները ճիշտ են լրացվել և ներկայացվել:
- Հետևել գործընթացներին: ՊԵԿ-ը հետևում է բոլոր դիմումներին:
- Տվյալների վերլուծություն: Այլընտրանքային թափանցիկության ապահովում:
- Եսպիտալի անցկացում: ՊԵԿ-ի կողմից անցկացվող ստուգումներ:
Այսինքն, վերահսկողությունը ապահովում է, որ փաստաթղթերն իրականում համապատասխանում են բոլոր պահանջներին:
ՀՀ ՊԵԿ-ի 2026թ. մարտի 10-ի հրամանի նպատակը և նշանակությունը
ՀՀ ՊԵԿ նախագահի 2026թ. մարտի 10-ի N 277-Լ հրամանը, որն ուղղված է 2025 թվականի օգոստոսի 12-ի N 1060-Լ հրամանով հաստատված կարգավորումների փոփոխություններին, համարվում է կարևոր փաստաթուղթ, որը նպատակ ունի առավելագույնս պարզեցնել և արդյունավետորեն կազմակերպել հարկային գործընթացները Հայաստանում։ Այս հրամանով կատարված փոփոխությունները նախատեսում են լրացուցիչ քայլեր հարկ վճարողների համար, որոնց միջոցով նրանք կարող են հեշտությամբ և արագորեն կատարել իրենց հարկային պարտականությունները՝ օգտագործելով էլեկտրոնային ծառայությունները։
Հրամանի կարևորագույն նպատակներից մեկն է համակարգը դարձնել ավելի հարմարավետ և հասանելի, ինչը հնարավորություն է տալիս հարկ վճարողներին դիմել ՊԵԿ-ի ծառայություններին ցանկացած վայրից և ցանկացած ժամանակ։ Այս փոփոխությունները, ի վերջո, նպաստում են Հայաստանի հարկային վարչարարության բարելավմանը, ինչն իր հերթին կարող է հանգեցնել ավելի մեծ եկամուտների հավաքագրմանը պետական բյուջեում։
Հրամանի կիրառման ոլորտները և անհատական մոտեցումներ
Հրամանը ընդգրկում է մի քանի կարևոր ոլորտներ, ներառյալ՝ հարկային հաշվետվությունները, հարկերի վերադարձը, ինչպես նաև հարկային վարչարարության մեթոդաբանությունը։ Յուրաքանչյուր ոլորտում փոփոխությունները նախատեսում են հատուկ կարգեր, որոնք պետք է կիրառվեն ըստ սահմանված չափանիշների։
Օրինակ, հարկային հաշվետվությունների ձևաթղթերի լրացումը ոչ միայն պետք է լինի համապատասխան, այլ նաև անհրաժեշտ է, որպեսզի հարկ վճարողները օգտագործեն էլեկտրոնային ստորագրություններ։ Սա դարձնում է գործընթացն ավելի ապահով և նվազեցնում է մարդկային գործոնի ազդեցությունը։ Բոլոր վարչարարական գործողությունները պետք է իրականացվեն բացառապես էլեկտրոնային համակարգերի միջոցով, ինչը նպատակ ունի նվազեցնել ծախսերը և ավելացնել արդյունավետությունը։
Ավելին, յուրաքանչյուր հարկ վճարող, որը պետք է ներկայացնի հաշվետվություններ, անհատականացված մոտեցում ունի, ինչը նշանակում է, որ նրանց հարկային պատմությունը, գործողությունները և պարտավորությունները հաշվի են առնվում, որպեսզի ապահովվի առավելագույն աջակցություն։
Օգտագործման հրահանգներ և գործընթացների արագացում
ՀՀ ՊԵԿ նախագահի 2026թ. մարտի 10-ի N 277-Լ հրամանը նախատեսում է նաև հատուկ հրահանգներ, որոնք ուղղված են օգտագործողներին, որպեսզի նրանք կարողանան առավել արագ և արդյունավետ կատարել իրենց հարկային պարտականությունները։ Հրամանում մանրամասն նկարագրված են բոլոր անհրաժեշտ քայլերը, որոնք պետք է ձեռնարկվեն ուժի մեջ մտնելուց հետո, ինչպես նաև մատչելի էլեկտրոնային ծառայությունները, որոնք տրամադրվում են ՊԵԿ-ի կողմից։
Այն պետք է ընդգրկի քայլ առ քայլ ցուցումներ՝ ինչպես գրանցվել, ինչպես լրացնել հարկային հայտերը, ինչպես հնարավորինս արագ ստանալ հարկային վերադարձը և այլն։ Այդ բոլոր տեղեկությունները պետք է հասանելի լինեն ՊԵԿ-ի պաշտոնական կայքում, որտեղ օգտագործողները կարող են գտնել անհրաժեշտ տեղեկատվությունը և լրացուցիչ աջակցություն։
Այս ընթացակարգերը պետք է հեշտությամբ մատչելի լինեն, որպեսզի հարկ վճարողները կարողանան արդյունավետ կերպով դիմել նրանց և նվազեցնել ժամանակի և ռեսուրսների լարվածությունը։