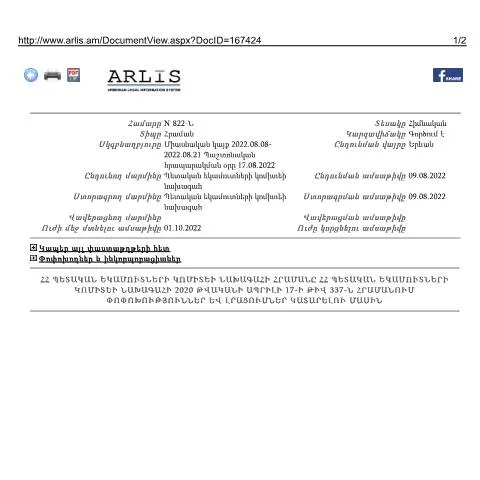
Առաջին հայացքից՝ հրաման N 822-Ն
2022 թվականի օգոստոսի 9-ին ՀՀ ՊԵԿ նախագահի կողմից ստորագրված հրամանը (N 822-Ն) ներառում է հատուկ փոփոխություններ և լրացումներ 2020 թվականի ապրիլի 17-ին ընդունված հրաման N 337-Ն:
Այս հրամանը վերաբերում է «Հիմնադրամների գործունեության մասին հաշվետվության օրինակելի ձևը, հրապարակման և ներկայացման կարգը» հաստատելու մշակույթին:
Հրամանի ընդունմամբ, նոր ձևակերպումներ և փոփոխություններ են կատարվել, որոնք անդրադառնում են հիմնադրամների հաշվետվությունների ներկայացման կարգին:
Հրամանի պատմությունը և կարգապահական շրջանակը
Հրաման N 337-Ն ընդունվել է 2020 թվականին, իսկ N 822-Ն հրամանի ընդունմամբ մուտք են գործել նոր կարգավորումներ:
Այդպիսով, ՀՀ կառավարության կողմից ընդունված օրենսդրական և վարչական առումով հրամանները ենթակա են փոփոխման:
Օրենքի 34-րդ հոդվածի 1-ին մասը թույլատրում է կատարել համապատասխան փոփոխություններ, ինչը հիմք է հանդիսանում այս հրամանի համար:
Հրամանի կարևորությունը և նպատակները
- Նպատակ է ունենալ մի միասնական մոտեցում հիմնադրամների հաշվետվությունների ձևավորման և ներկայացման գործընթացում:
- Հրամանը սահմանում է նոր չափանիշներ և պահանջներ, որոնք նպաստում են կառավարման արդյունավետությանը:
- Դրամատային կազմակերպություններին տրամադրվում են ավելի հստակ և բազմակողմանի տեղեկատվություն:
Հրապարակման և ներկայացման կարգի վերանայում
Նշված հրամանի մեջ կատարել են տարբեր փոփոխություններ և լրացումներ, որոնք վերաբերում են հիմնականում ձևաթղթի բովանդակությանը:
Մի շարք կարևոր կետեր, որոնք պետք է հաշվի առնել.
- Աուդիտորական եզրակացություն: Փոխարինվում է ֆինանսական հաշվետվությունների վերաբերյալ աուդիտորական եզրակացությամբ:
- Էջերի քանակը: Փոփոխման արդյունքում, նախկին «Թերթ» բառը փոխարինվել է «Էջերի քանակը» բառով:
- Հաշվետվության ներկայացման ձև: Սկզբնական ձևը ենթարկվել է փոփոխությունների՝ կարգավորելու համար հաշվետվության ներկայացման գործընթացը:
Հրահանգները ըստ կետերի
| Կետ | Հին ձևակերպում | Նոր ձևակերպում |
|---|---|---|
| 4 | կայքը | կայքը (առկայության դեպքում) |
| 6 | հաշվետու տարվա ընթացքում | հաշվետու տարվա ընթացքում Հիմնադրամի աշխատակազմում ընդգրկված անձանց ընդհանուր քանակը |
| 19 | հաշվետվությունը | հաշվետվությունը՝ ներբեռնելուց, ստորագրելուց և վերբեռնելուց հետո |
Ովքեր պետք է ներկայացնեն հաշվետվությունները
Այս հրամանը վերաբերում է բոլոր հիմնադրամներին, որոնք գործում են Հայաստանում:
Հաշվետվությունները ներկայացնելու պարտականությունը կրում են.
- Առևտրային հիմնադրամներ
- Հասարակական և բարեսիրական հիմնադրամներ
- Այն հիմնադրամներ, որոնք զբաղվում են ֆինանսական գործունեությամբ
Որպեսզի հաշվետվությունները ճիշտ և ժամանակին ներկայացվեն
Հրապարակման նոր ձևաչափերը ենթադրում են, որ հիմնադրամները պետք է հետևեն հետևյալ քայլերին.
- Բոլոր անհրաժեշտ տվյալները պատշաճ կերպով հավաքագրել և համակարգել:
- Լրացնել նոր ձևաթուղթ, որը համապատասխանում է հրամանի պահանջներին:
- Վերջնական հաշվետվությունը ներկայացնել համապատասխան մարմնին՝ ՍԱՊԾ:
Դժվարություններ և մարտահրավերներ
Նոր կարգերը կարող են առաջացնել որոշակի դժվարություններ:
- Հիմնադրամների աշխատակիցները կարող են բախվել անհստակության կամ դրանցից բխող իրավական հարցերի:
- Այն հիմնադրամները, որոնք նախկինում չեն ունեցել նման հաշվետվություններ, կարող են դժվարություններ ունենալ նոր ձևերը լրացնելու հարցում:
Հրահանգների իրականացման ընթացակարգեր
Հրամանի իրականացումը ենթադրում է հետևյալ կարևոր քայլերն ու գործընթացները:
- Նոր ձևերի տրամադրում և պաշտոնական տեղեկատվության հրապարակում:
- Բարենպաստ պայմանների ստեղծում հիմնադրամների համար, որպեսզի կարողանան հեշտությամբ կատարել պահանջները:
- Իրավաբանական խորհրդատվությունների տրամադրում հիմնադրամներին:
Համակարգելու փուլերը և մշակույթի ձևավորումը
Հրամանն նաեւ ենթադրում է բարելավված վարքագիծ, որը կկանանցումի հիմնադրամներին ճիշտ ձևով հաշվետվությունների ներկայացում:
Երբ կազմակերպությունները սկսում են ավելի լավ հասկանալ և կիրառել այս հրամանը, տեղի կունենան նաև մյուս իրողությունները.
- Հիմնադրամները ավելի մեծ վստահություն կստանան պետության կողմից:
- Կառավարության կողմից հիմնադրամների նկատմամբ վերահսկողությունը կկ固ացվի:
Հրամանի ազդեցությունը ամբողջական հաշվետվության գործընթացին
Այս փոփոխությունները և լրացումները, որոնք մտցվել են N 822-Ն հրամանով, մեծ ազդեցություն կունենան ամբողջական հաշվետվության գործընթացում:
Քանի որ հիմնադրամները ստիպված կլինեն հետևել նոր պահանջներին, այս գործընթացը կդառնա ավելի զգույշ և ճիշտ:
Ինչպես դիմել և կարգավորել հաշվետվությունների ներկայացման գործընթացը
Դիմելու և հաշվետվությունները ներկայացնելու գործընթացն իրականացվում է էլեկտրոնային համակարգի միջոցով:
- Այցելել պետական ծառայությունների կայքը:
- Ընտրել համապատասխան բաժինը, որտեղ ներկայացվում են հաշվետվությունները:
- Լրացնել բոլոր պահանջվող դաշտերը:
- Ներբեռնել անհրաժեշտ փաստաթղթերը:
- Ուրախությամբ սպասել հաստատման:
Այս հրամանի ներմուծումը նոր չափանիշներ և պահանջներ կառաջացնի, ինչը կնպաստի Հայաստանում հիմնադրամների արդյունավետ գործունեությանը:
ՀՀ ՊԵԿ նոր հրամանների ազդեցությունը հարկային համակարգի բարեփոխումների վրա
2022 թվականի օգոստոսի 09-ին ՀՀ ՊԵԿ նախագահի կողմից ընդունված թիվ 822-Ն հրամանը վերաբերել է 2020 թվականի ապրիլի 17-ի թիվ 337-Ն հրամանի փոփոխություններին ու լրացումներին, որոնք ուղղված էին հարկային համակարգի բարեփոխումներին: Այս բարեփոխումները կարևոր դեր են խաղում հարկային վարչարարության պարզեցման և արդիականացման գործընթացում, ինչպես նաև հարկային բեռի հավասարեցման համար:
Հրամանի նպատակն է, մասնավորապես, բարելավել հարկային վարչարարության արդյունավետությունը, նվազեցնել հարկային խախտումների քանակը և ակտիվորեն մեծացնել հարկային եկամուտների հավաքումը: Նշված փոփոխությունները նախատեսում են նաև նոր օրենսդրական կարգավորումներ, որոնք ուղղված են հարկ վճարողների իրավունքներին և պարտականություններին:
Հրամանի կիրառման հետևանքները տնտեսական գործունեության վրա
Հրահանգները, որոնք ներառում են նոր կարգավորումներ, ունենալու են նշանակալի ազդեցություն Հայաստանի տնտեսության տարբեր ոլորտներում: Կարգավորումները կարող են խթանել տնտեսական ակտիվությունը, քանի որ պարզեցված հարկային վարչարարությունը կարող է նպաստել ձեռնարկությունների գործունեության զարգացմանը: Ավելին, այս հրամանի արդյունքում իրականացված լրացումները կարող են բարելավել ներդրումային միջավայրը, ինչը կարևոր է արտաքին ներդրողների համար:
Կազմակերպությունների համար առավելագույնս պարզեցված հարկային ընթացակարգերը կարող են նվազեցնել վարչարարական բեռը, ինչը, առաջին հերթին, կօգնի փոքր և միջին ձեռնարկություններին (ՓՄՁ): Արդյունքում, դրանք կունենան ավելացվող արդյունավետություն, որը թույլ կտա նրանց կենտրոնանալ իրենց հիմնական գործունեության վրա:
Պետական եկամուտների կոմիտեի դերը և պատասխանատվությունը նոր կարգավորումների իրականացման ընթացքում
ՀՀ ՊԵԿ-ը, որպես հարկային քաղաքականության իրականացման մարմին, իր վրա կրում է պատասխանատվություն նոր հրամանների արդյունավետ կիրառման և վերահսկման համար: Այս կառույցը պետք է մշակի համապատասխան մեխանիզմներ, որոնք կսովորեցնեն հարկ վճարողներին նոր պայմանները և կխթանեն նրանց համագործակցությունը պետության հետ:
ՊԵԿ-ի հետ համագործակցությունը պետք է ներառի ոչ միայն հարկ վճարողների, այլև հասարակության լայն շերտերի մասնակցությունը: Այսպիսով, տեղեկատվական արշավներ և խորհրդատվական ծառայություններ կարող են մեծացնել հանրության իրազեկվածությունը, սնուցելով հարկ վճարողներին անհրաժեշտ տեղեկատվությամբ: