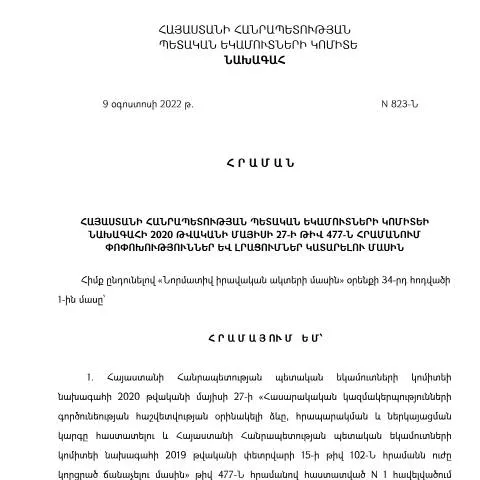
ՊԵԿ պաշտոնական փաստաթուղթ N477-Ն. Իրականացման անհրաժեշտությունը ֆինանսական ոլորտում
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) պաշտոնական փաստաթուղթ N477-Ն ունի կարևոր նշանակություն պետության ֆինանսական քաղաքականության իրականացման մեջ: Այս փաստաթուղթը նախատեսում է փոփոխություններ և լրացումներ, որոնք ուղղված են պետական եկամուտների համակարգի արդիականացմանը: Հաշվի առնելով, որ վերջին տարիներին տնտեսության մեջ տեղի են ունեցել զգալի փոփոխություններ, ՊԵԿ-ը պարտավոր է ապահովել օրենքի պահանջների հետ համապատասխանությունը:
Պատճառները և շրջանակը
Տվյալ փաստաթուղթը, որն ընդունվել է 2022 թվականի օգոստոսի 9-ին, ունի կոնկրետ նպատակներ, որոնց միջոցով հնարավոր է կարգավորել պետական համակարգում գործող կանոնները: 2020 թվականի մայիսի 27-ի N477-Ն հրամանով սահմանված կանոնները գծել են պաշտպանության և եկամուտների հավաքագրման նոր ուղիներ, որոնց մեջ ընդգրկվելու համար անհրաժեշտ է այս փաստաթղթի ներկայացումը:
Դրույթների ժամանակացույցը
Նշված հրամանի ընդունման գործընթացի ընթացքում խնդիրը, որ պետք է կարգավորվի, կապված է ժամանակի շրջանակի հետ: Փոփոխությունները սկսում են գործել հենց ընդունվելու օրից, իսկ նախկին հրամանների ուժը կորցնում է:
- 2022 թվականի օգոստոս - Փոփոխությունների ընդունումը:
- 2023 թվականի հունվար - Փոփոխությունների ուժի մեջ մտնելը:
- 2023 թվականի հունիս - Հաստատված նոր կանոնների կիրառության առաջին արդյունքները:
Անհրաժեշտ տեղեկությունները և դրանց կառուցվածքը
ՊԵԿ պաշտոնական փաստաթղթի N477-Ն-ը բաղկացած է մի քանի հիմնական բաժիններից, որոնք ընդգրկում են տարբեր տեղեկություններ:
- Ծառայության բնութագրում. Այս բաժնում ներկայացվում են ծառայության հիմնական սկզբունքները:
- Հարարական տեղեկություններ. ՊԵԿ-ին պետք է տրամադրվի տեղեկատվություն այն մասին, թե ինչպիսի ծառայություններ են մատուցվում:
- Աջակցող փաստաթղթեր. Այս բաժնում ցուցակվում են այն փաստաթղթերը, որոնք անհրաժեշտ են ներկայացման համար:
Օրինակներ լրացման և հրապարակման գործընթացից
Այս փաստաթուղթը լրացնելիս կարևոր է իմանալ, թե ինչ տեղեկություններ են անհրաժեշտ: Օրինակ, անհրաժեշտ է նշել կազմակերպության անունը, պարտավորությունների տեսակները, ինչպես նաև եկամուտների աղբյուրները:
Այս փաստաթղթի ազդեցությունը վարչական գործընթացում
ՊԵԿ պաշտոնական փաստաթուղթ N477-Ն ունի ձևավորվելու և վերահսկելու գործառույթ: Այն ապահովում է, որ պետական եկամուտների հավաքումը և հաշվապահական հաշվետվությունները իրականացվեն օրենքի շրջանակներում:
Այս գործընթացը ներդնում է ստուգման մեխանիզմներ ու պարտավորություններ, որոնք հնարավորություն են տալիս պետական կառույցներին ավելի արդյունավետ կազմակերպել իրենց աշխատանքը:
Ներկայացման գործընթացը և վարչական արձագանքը
ՊԵԿ պաշտոնական փաստաթղթի ներկայացման պրոցեսը կարգավորվում է «Ադմինիստրատիվ կարգապահության մասին» օրենքի շրջանակներում: Փաստաթուղթը պետք է ներկայացվի համապատասխան մարմնի սահմանած ժամկետներում:
Պատասխանատու մարմինն ու ընթացակարգը
Փաստաթուղթը ներկայացնելուց հետո, ուշադրություն դարձրեք, որ անհրաժեշտ կլինի սպասել որոշակի ժամանակ, որպեսզի վարչական մարմինը ուսումնասիրի և գնահատի ներկայացված տեղեկությունները:
Ներկայացումը կարող է իրականացվել էլեկտրոնային եղանակով, ինչը խնայողություն ու արագություն է ապահովում:
Հնարավոր խնդիրներ և դրանց լուծումները
Եթե դուք հանդիպում եք դժվարությունների, օրինակ՝ փաստաթղթի մերժմանը, անհրաժեշտ է դիմել վերաքննիչ մարմին:
- Փաստաթղթերի բացակայություն. Այն դեպքում, եթե ներկայացված փաստաթղթերից մեկը բացակայում է, կառավարական մարմինը կարող է մերժել ձեր դիմումը:
- Ձեր տեղեկությունների անհամապատասխանություն. Եթե տեղեկությունները, որոնք դուք ներկայացրել եք, չեն համապատասխանում փաստաթղթերին, սա ևս կարող է խնդիրներ առաջացնել:
Տեղեկատվություն հաղորդելու սկզբունքները
Հնարավոր խնդիրների դեպքում դուք կարող եք դիմել ՊԵԿ-ի համապատասխան բաժիններ, որոնցում մասնագետները կաջակցեն ձեզ և կուղղեն ձեր քայլերը:
Հետևողության պահպանումը և ձևակերպումը
Դիմումների ընթացքը հետևելու գործընթացում դուք կարող եք օգտվել էլեկտրոնային ծառայություններից, որոնք կօգնեն ձեզ ստանալ տեղեկություններ ձեր դիմումը մշակելու մասին:
Հետաձգված դիմումի կամ մերժման դեպքում, դուք կարող եք դիմել նկատառումներ ներկայացնելու համար:
Տեղեկատվություն և աշխատանքային պայմաններ
ՊԵԿ պաշտոնական փաստաթղթի N477-Ն-ը, բացի իր կարգավորող բնույթից, նաև ապահովում է որոշակի իրավունքներ ու պարտականություններ: Ի տարբերություն նախկին հրամանների, այս փաստաթուղթը նախատեսում է նոր մեխանիզմներ, որոնք նպաստում են ավելի թափանցիկ ու արդյունավետ վարչակարգի ձևավորմանը:
Ավելի լայն գործառույթներ
ՊԵԿ-ը, որպես ղեկավար մարմին, իրականացնում է շրջակա տնտեսության վերահսկողություն, ուստի այս փաստաթուղթը ձգտում է ապահովել, որ բոլոր հարկատուները համապատասխանեն օրենքների պահանջներին:
Անհրաժեշտ գործողություններ դիմումի մերժման դեպքում
Եթե դուք ստանում եք մերժում, դա չի նշանակում, որ դուք չեք կարող կրկին փորձել: Կարելի է ներկայացնել լրացուցիչ փաստաթղթեր կամ պարզաբանել ձեր տվյալները:
ՊԵԿ-ի կողմից տրամադրված տեղեկությունները պետք է ուշադիր ուսումնասիրել, որպեսզի չկրկնվել նույն սխալները:
Իրավունքներ ու պարտավորություններ
Այս փաստաթուղթն իր մեջ ընդգրկում է նաև իրավունքներ ու պարտավորություններ, որոնք պետք է նկատի ունենալ:
- Իրավունքներ: Դուք իրավունք ունեք դիմել ՊԵԿ-ին տեղեկություններ ստանալու համար:
- Պարտավորություններ: Դուք պարտավոր եք տրամադրել ճշգրիտ և լրիվ տեղեկություններ:
Նման ձևով, ՊԵԿ պաշտոնական փաստաթուղթ N477-Ն-ը հանդիսանում է կարևոր գործիք, որն անհրաժեշտ է պետական եկամուտների համակարգի արդյունավետության ապահովման համար:
ՀՀ ՊԵԿ նախագահի հրամանի նշանակությունը տնտեսական զարգացման համար
2022 թվականի օգոստոսի 09-ի թիվ 823-Ն հրամանը տեսականորեն միտված է Հայաստանի Հանրապետության տնտեսական զարգացման խթանմանը։ Հրամանը, որ գործում է 2020 թվականի մայիսի 27-ի թիվ 477-Ն հրամանի հիման վրա, պարունակում է մի շարք փոփոխություններ, որոնք ուղղված են հարկային վարչարարության պարզեցմանը և պայմանների բարելավմանը՝ փոքր և միջին ձեռնարկությունների ձեռնարկատիրական գործունեության համար։
Այս կերպ, ՊԵԿ-ի կողմից իրականացվող փոփոխությունները կարող են հեշտացնել ձեռնարկությունների հաշվետվությունների գործնական գործողությունները, նվազեցնել վարչական բեռն ու խրախուսել ներդրումները։ Հրամանը ընդգրկում է նորարարություններ, որոնք ստորագրվում են նոր տեխնոլոգիաների օգտագործման միջոցով և ապահովում են հարկային համակարգի թափանցիկությունը։
Իրականացման մեթոդաբանություն և ընթացիկ քայլեր
HR-823-Ն հրամանի իրականացումը պահանջում է քայլերի մանրակրկիտ պլանավորում և գործնական ուղղություններ։ Նախ, հարկ է նշել, որ այս հրամանով նախատեսվում են նոր կարգ երբեմն առանձին ինքնավար մարզերում, ինչը նշանակում է, որ հարկային մարմինները պետք է ակտիվորեն համագործակցեն տեղական իշխանությունների հետ՝ ապահովելով ազատականացման քաղաքականությունների արդյունավետ իրականացում։
Այս համատեքստում, ՊԵԿ-ը նախատեսում է մշակել հատուկ ուղեցույցներ և համակարգեր, որոնք հնարավորություն կտան ինչպես պետական, այնպես էլ մասնավոր հատվածին հեշտացնել հարկային հաշվետվությունների ներկայացման գործընթացը։ Այնուամենայնիվ, այս փոփոխությունների ներդրումը պահանջում է նաև որակյալ ուսուցում՝ հարկային աշխատակիցների համար, ինչպես նաև հարկատուներին տեղեկացնելու անհրաժեշտության հարցում:
Հրամանի շուրջ հանրային արձագանքը և առաջիկա միտումները
ՀՀ ՊԵԿ նախագահի 2022 թվականի օգոստոսի 09-ի թիվ 823-Ն հրամանը հասարակության մեջ տարբեր արձագանքներ առաջացրեց։ Որոշ տնտեսագետներ և մասնագետներ դրական են գնահատում այս փոփոխությունները, նշելով, որ դրանք կարող են խթանել տնտեսության աճն ու նորարարական գաղափարների զարգացումը։ Փոխարենը, որոշները մտահոգություն են հայտնում, որ նոր կանոնակարգերի ներդրումը կարող է առաջացնել լրացուցիչ բարդություններ, հատկապես փոքր և միջին բիզնեսի համար, որոնք դեռևս չեն պատրաստված անհրաժեշտ փոփոխություններին։
Այս տեսանկյունից, առաջիկա եղանակները ենթադրում են, որ ՊԵԿ-ը պետք է ուշադիր հետևի հանրային կարծիքին և արձագանքին, ինչպես նաև մշակի հետագա քայլեր՝ հնարավոր խնդիրները մաքրելու և պայմանների բարելավման ուղղությամբ։ Ավելին, հարկավոր է ակտիվորեն աշխատել հանրային կրթության և տեղեկացման ծրագրերի վրա՝ ապահովելով, որ բոլոր հարկ վճարողներն ու շահագրգիռ կողմերը տեղեկացված լինեն նոր կանոնակարգերի մասին: