Վիճակագրություն ու նշանակություն
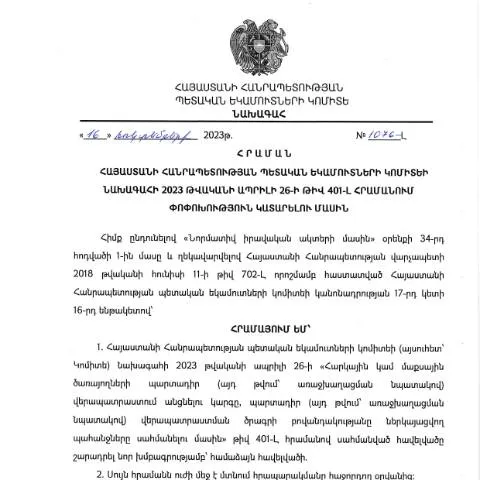
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) նախագահի 16․10․2023թ․ «Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի 2023 թվականի ապրիլի 26-ի թիվ 401-Լ հրամանում փոփոխություն կատարելու մասին» թիվ 1076-Լ հրամանով կատարվել են որոշ փոփոխություններ, որոնք ուղղված են համատարած հարկային կարգավորումների կատարելագործմանը: Այս ձևը, որն ունի պաշտոնական N401-Լ կոդ, կարևոր դեր ունի հարկային գործընթացներում:
Հիմնական հայտվող անձանց ու կազմակերպությունների ցանկ
Այդ ձևը պետք է լրացնեն հետևյալ կարգավիճակները ունեցող անձինք:
- Պետական կազմակերպություններ: ՊԵԿ-ին հաշվետվություն են ներկայացնում և հարկային պարտավորություններ կատարելու համար:
- Կարծիք թողող անհատներ: Այդ ամենը պետք է ներկայացնեն, եթե ՊԵԿ-ի կողմից նախատեսված պահանջները չեն կատարվել:
- Հարկային վճարող կազմակերպություններ: Հարկային լուծումները պետք է գտնվեն կազմակերպության հաշվետվություններում:
Հատուկ դեպքեր
Որոշ դեպքերում, անկախ կարգավիճակից, ձևը պետք է լրացնեն նաև հետևյալ անձինք:
- Եթե հարկային պարտավորությունները չկատարվեցին ընթացիկ հաշվետվության ժամկետների ընթացքում;
- Եթե հարկային մարմինը պահանջում է լրացնել այս ձևը լրացուցիչ տեղեկությունների տրամադրման համար;
Դրույթների ներկայացման ժամանակացույց
Ըստ հստակեցված ժամկետների, նոր ձևը պետք է ներկայացվի հետևյալ ժամանակներում:
- Վաղաժամկետ ներկայացում: Մինչև 2023 թվականի դեկտեմբերի 31։
- Ստանդարտ ժամկետ: 2024 թվականի հունվարի 31։
Հետագայում, կամակատար մարմինը կհայտարարի որոշումը ձևի ներկայացման հիման վրա:
Առանձնահատուկ ձևերի տարբերություններ
Այս ձևը տարբերում է նրանից, որ ամենակարևորն այն է, որ այն նախատեսված է բացառապես հարկային կարգավորման համար, որը չի կարող օգտագործվել այլ նպատակների համար:
Օրինակ, այն չի կարող համարվել որպես դրամաշնորհի հայտ կամ պետական պատվերի հայտ:
Նշված ձևի բաժիններն ու լրացման հմտությունները
Ֆորման բաղկացած է մի քանի հիմնական բաժիններից:
- Վարկանիշային տվյալներ: Պահանջվում են լրացնել անձի կամ կազմակերպության տեղեկությունները:
- Հարկային պարտավորություններ: Այս բաժնում պետք է նշվեն հարկային պարտավորությունները:
- Լրացուցիչ տեղեկություններ: Եթե առկա են, այդտեղ պետք է ներառվեն լրացուցիչ տվյալները:
Լրացման մեջ հանդիպող վտանգներն ու խորհուրդները
Լրացման ժամանակ կարևոր է ուշադրություն դարձնել հետևյալ հանգույցներին, որպեսզի ոստիկանական մարմինները չնշանակեն կարգապահական պատասխանատվություն.
- Անվճար տեղեկություններ: Ոչ թե ներկայացված կամ ֆինանսական պարտավորություններ.
- Սխալ տեղեկատվություն: Խուսափեք սխալներ անելուց:
Տեղեկատվության փոխանցումը՝ քայլ առ քայլ
Պատրաստելու գործընթացը սկսում է որոշման կայացումից, որից հետո պետք է շարունակել հետևյալ քայլերով:
- Ֆորմայի ստացում: Ստանալ պաշտոնական N401-Լ ձևը:
- Լրացում: Լրացնել բոլոր փակագծերը:
- Ստուգում: Ստուգել ամբողջականությունը:
- Ներկայացում: Ներկայացնել այն համապատասխան մարմնին:
Ավելացվող փաստաթղթերը՝ ըստ իրավիճակի
Եթե դուք ցանկանում եք բավարարել այս ձևի պահանջները, կարող եք առանձին փաստաթղթեր ներկայացնել:
| Հայաստանյան օրենքների տիպ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Պահանջվում է բոլոր հարկային պարտավորությունների հրապարակում: |
| Կազմակերպության արձանագրություն | Այդ կազմակերպության համար: |
Հրամանի բովանդակության մանրամասները
ՀՀ ՊԵԿ նախագահի 16․10․2023թ․ ընդունված «Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի 2023 թվականի ապրիլի 26-ի թիվ 401-Լ հրամանում փոփոխություն կատարելու մասին» թիվ 1076-Լ հրամանով նախատեսվում են մի շարք կարևոր փոփոխություններ, որոնք ուղղված են հարկային գործընթացների պարզեցմանը և արդյունավետության բարձրացմանը: Հրամանում ներառված են այնպիսի դրույթներ, որոնք գործնականում ազդելու են հարկային հաշվետվությունների ներկայացման, հարկային պարտականությունների կատարելու և հարկային տույժերի կիրառման ընթացակարգերին:
Հրամանով կատարված փոփոխությունները նաև նախատեսում են նոր աշխատակարգերի ներդրում, որոնք թույլ կտան հարկ վճարողներին ավելի հեշտությամբ և արագորեն կատարել պայմանագրային պարտավորությունները: Այս փոփոխությունների կարևոր բաղադրիչն է էլեկտրոնային ծառայությունների ավելի լայն կիրառումը, առանց որի ժամանակակից հարկային վարչարարությունը պարզապես անհնար է:
Հրամանի մեկնաբանության նպատակով հարկային մարմինները պետք է կարևորեն տեղեկատվության տրամադրման եւ հանրության համար մատչելիության բարձրացումը: Նշված կարգավորումների վերաբերյալ մանրամասներ կարող եք գտնել ՊԵԿ պաշտոնական կայքում՝ տարանցիկ թերթիկների ու ուղեցույցների տեսքով:
Հարկային վարչարարության ազդեցությունը տնտեսության վրա
Հրամանի միջոցով իրականացվող փոփոխությունները ակնհայտորեն անդրադառնում են Հայաստանի Հանրապետության տնտեսության ընդհանուր զարգացումներին: Արդյունավետ հարկային վարչարարությունը կարող է աճի միտումների աղբյուր հանդիսանալ, քանի որ այն ուղղակիորեն կապված է ներդրումային միջավայրի բարելավման և բիզնեսի գործունեության հեշտացման հետ:
Հարկային համակարգի կայունությունը և կանխատեսելիությունը կարող են խթանել ներմուծման ու արտահանման գործընթացները, ինչպես նաև նպաստել նոր աշխատատեղերի ստեղծմանը: Հրամանի կատարումը, ինչպես նաև ընթացիկ հարկային օրենսդրության հստակեցումը, կարող են բարձրացնել հարկ վճարողների վստահությունը, ինչը կարևոր է տնտեսության կայուն զարգացման համար:
Այս փոփոխությունների արդյունքում կարող են ստեղծվել նոր հնարավորություններ ինչպես փոքր ու միջին ձեռնարկությունների, այնպես էլ մեծ ընկերությունների համար, քանի որ պարզեցված ընթացակարգերը կնպաստեն դրանց մրցունակությանը: Նորարարությունները, որոնք նշված են հրամանով, կարող են դառնալ նոր խթաններ մշակման, արտադրության և վաճառքի ոլորտներում:
Էլեկտրոնային ծառայությունների ներդրում և զարգացում
Հրամանի ընդունումը համընկնում է նաև Հայաստանի Հանրապետության էլեկտրոնային ծառայությունների զարգացման գործընթացի հետ: Էլեկտրոնային համակարգերի զարգացումը չափազանց կարևոր է, քանի որ դրանք թույլ են տալիս նվազեցնել վարչական լծակները և հասանելիություն ապահովել քաղաքացիների համար: Այսօր հարկ վճարողները կարող են օգտագործել իրենց անձնագրային տվյալները և էլեկտրոնային ստորագրությունները՝ կատարելով բոլոր անհրաժեշտ գործողությունները համակարգի միջոցով:
ՀՀ ՊԵԿ-ն աշխատում է բարելավել իր էլեկտրոնային ծառայությունները, որպեսզի դրանք լինեն ավելի հասանելի և արդյունավետ: Այս փոփոխությունները ներառում են ոչ միայն նոր համակարգերի ներդրում, այլ նաև գործող համակարգերի բարելավում: Օրինակ, հարկային հաշվետվությունների ներկայացման պրոցեսը, որը այժմ կարելի է իրականացնել ինտերնետից, պետք է լինի հեշտ, ճշտված և արագ:
Կառավարության կողմից իրականացվող ծրագրերը, որոնք ուղղված են էլեկտրոնային ծառայությունների զարգացմանը, ներառում են նաև տեղեկությունների անվտանգության բարելավումը, ինչը պետք է ապահովի տվյալների պաշտպանությունը և գաղտնիությունը: