Ներդաշնակություն հարկային պարտավորությունների դատավարության մեջ
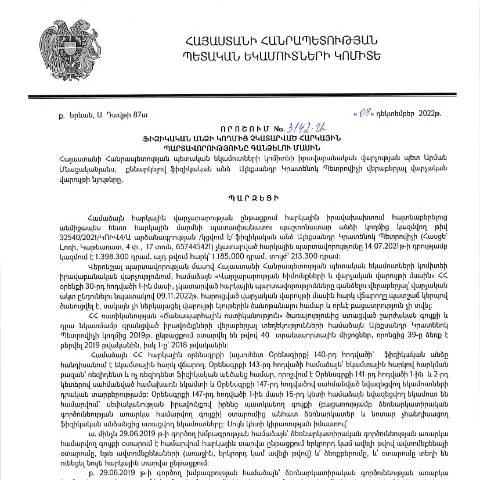
Հայաստանի Հանրապետության հարկային պարտավորվածությունները հաճախ են առաջացնում անհրաժեշտություններ, որոնց լուծումը պահանջում է պաշտոնական փաստաթղթերի մանրակրկիտ մշակման և կնքման գործընթաց։ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին Կառավարության որոշումը (N3142-Ա) Ալեքսանդր Կրատենոկի կողմից, հաստատված 2022 թվականի դեկտեմբերի 8-ին, հանդիսանում է այն կարևորագույն փաստաթուղթ, որում անդրադարձ է կատարվում պարտավորությունների կատարումը մեղմելու և լուծելու ընթացակարգերին։
Հանձնարարականներ և նպատակներ
Այս որոշումն ի սկզբանե նախատեսում է Երիտասարդների հարկային պարտավորությունների, որոնք չեն կատարվել, գանձման գործընթացը։ Այն կարող է զուգորդվել վարչական պատասխանատվության և հարկային ստուգումների ընթացակարգերի հետ, ինչը ցույց է տալիս, թե որքան կարևոր է նման ձևաթուղթը։ Ուստի հարկային պարտավորությունների մասին տեղեկություններ ՀՀ ՊԵԿ պաշտոնական կայքից ստանալը նույնպես կարևոր է՝ համոզվելու համար, որ բոլոր գործընթացները կատարվում են օրենքի շրջանակներում։
Ովքե՞ր են ենթակա այս որոշմանը
Մեր հասարակության մեջ կարող են լինել տարբեր կատեգորիաներ, ովքեր ենթակա են այս որոշման:
- Արժույթի մուտք գործողները: Ֆիզիկական անձինք, ովքեր չեն կարողացել կատարել համապատասխան հարկային պարտավորությունները իրենց եկամուտների համար։
- Բիզնեսի ներկայացուցիչները: Անձինք, ովքեր հանդիսանում են սուբյեկտներ և առնչվում են հարկային պարտավորությունների կատարման խնդրին։
- Իրավաբանական անձինք: Որոշ դեպքերում, կազմակերպությունները կարող են ենթակա լինել այս որոշմանը, եթե հարկային պարտավորությունները չեն կատարվել՝ ըստ սահմանված ժամկետների։
Վարչական գործընթացներ և պարտավորությունները
Այս փաստաթուղթը կարևոր բաղադրիչ է Հայաստանի հարկային համակարգի աշխատանքում։ Այն հստակեցնում է, թե ինչպես պետք է հարկային վարչությունը գործի, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները։ Վարչական մարմինները, ինչպիսիք են ՀՀ ՊԵԿ-ն, պետք է կատարեն հետևյալ քայլերը՝
- Նշված պարտավորությունների ուսումնասիրություն և վերլուծություն՝ ինչպես նաև նրանց հիմքերը։
- Պատասխանատուների հետ հարցազրույցների անցկացում՝ անհարկի բացատրություններ ստանալու համար։
- Պարտավորությունները կարգավորելու մասին առաջարկությունների ներկայացում՝ ֆինանսական դրդապատճառների հիման վրա։
Ինչ անել, եթե հրաժարվեն կամ սխալ ներկայացնեն փաստաթուղթը
Եթե հայտը կամ փաստաթուղթը մերժվում է, անհրաժեշտ է մտադիր լինել դիմել հարկային վարչությանը, տրամադրելով լրացուցիչ տեղեկություններ կամ ապացույցներ։ Պետք է հաշվի առնել՝
- Դիմելու ժամկետները: Մերժման դեպքում ժամանակին դիմելը կարևոր է, քանի որ կան սահմանված ժամկետներ, որոնց ապագայում պետք է համատեղել բոլոր բողոքները։
- Դիմումի ձևը: Բողոքի ներկայացման համար պետք է լրացնել համապատասխան դիմում, որը պետք է ուղարկել վարչությանը՝ նշելով պատճառները և հիմնավորումները։
Հիմնարար քայլեր՝ փաստաթղթի լրացման ընթացքում
Այս որոշման շրջանակներում նշանակալի է փաստաթղթի ճիշտ լրացումը։ Ահա որոշ կարևորագույն կետեր, որոնք պետք է հաշվի առնվեն.
- Անուն և ազգանուն: Վստահ եղեք, որ ձեր տվյալները ճիշտ են, որպեսզի չլինեն անհայտություններ։
- Հարկային համարը: Դա կարևոր է, քանի որ առանց դրա ճիշտ գործողություն չի կարող իրականացվել։
- Պաշտոնական հասցեն: Հավաստիացրեք, որ ձեր հասցեն համաձայն է պետական ռեգիստրի տվյալների հետ։
Փաստաթղթի ստուգման ընթացակարգեր
Հարկային վարչությունը ստուգում է մուտքագրված տեղեկությունները հետևյալ կերպ՝
- Ամփոփել կտրոնային տեղեկությունները՝ ճշտելու պարտավորությունների բացակայությունը։
- Որոշել, թե արդյոք պարբերական ստուգումներ են անհրաժեշտ՝ հիմնվելով կորած կամ սխալ տեղեկությունների վրա։
Պատասխանատվության աստիճաններ և վարչական վարույթները
Եթե պարտավորությունները չեն կատարվել, հարկային վարչությունը կարող է կիրառել տարբեր պատասխանատվության աստիճաններ։ Այդ թվում են՝
| Պատասխանատվության տեսակ | Պատասխանատվության նկարագրություն |
|---|---|
| Վարչական պատասխանատվություն | Կայացվում է, երբ պարտավորությունները չեն կատարում սահմանված ժամկետներում։ |
| Քրեական պատասխանատվություն | Դիտարկվում է, եթե տրված պատասխանատվությունները նպատակաուղղված են պետությանը վնաս հասցնելուն։ |
Չդիմելու դեպքում սպասվող հետևանքներ
Դիմում չներկայացնելու դեպքում ժամանակի ընթացքում կարող են առաջանալ հետևյալ արդիական խնդիրները՝
- Տուգանքներ: Ֆիզիկական անձն ապրելու է տուգանքներ և վարչական պատասխանատվություն կրելու վտանգի տակ։
- Վարկի սահմանափակումներ: Պարտավորությունները կատարելու պարտավորությունը կարող է նաև ազդել վարկային պատմության վրա։
Երաշխիքներ օրենքի պաշտպանության շրջանակներում
Քաղաքացիական իրավունքները պաշտպանելու համար յուրաքանչյուր ֆիզիկական անձ պետք է ունենա կանոնակարգված իրավական ենթադրություններ։ Հարկային վարչությունն ունի պատասխանատվություն՝ տրամադրելու օրենքի շրջանակներում իրավիճակները և ընթացակարգերը, որոնք վերաբերում են պարտավորությունների կատարմանը։
Հարկային պարտավորությունների կատարման գործընթացը
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչությունը, ղեկավարության ներքո Ալեքսանդր Կրատենոկի, 2022 թվականի դեկտեմբերի 8-ին ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3142-Ա որոշումը: Այս որոշումը վերաբերում է բնական անձանց կողմից հարկային պարտավորությունների կատարումը կարգավորող ընթացակարգերին, որոնք բարելավում են հարկային իրավունքի իրականացման գործընթացը:
Հարկային պարտավորությունների կատարման գործընթացը հիմնված է վարչական իրավունքի սկզբունքների վրա, որտեղ կարևոր է նաև դասակարգել պարտավորությունների կատարումը ըստ դրանց նշանակության և կարգավիճակի: Սույն որոշման միջոցով նախատեսվում է նաև պարտավորությունների ժամկետների և ընթացակարգերի ճշգրտումը, ինչը հնարավորություն է տալիս ապահովել օրենքի կիրառման միասնականությունը:
Խախտումների և պատժամիջոցների տեսակները
ՊԵԿ-ի իրավաբանական վարչության ընդունած որոշումը մանրամասնում է նաև վարկային համակարգում առկա խախտումներին վերաբերող դրույթները: Այս հեղինակային փաստաթուղթը առանձնացնում է ֆինանսական արտոնությունների չկատարումը, ինչպես նաև սոցապահովագրության և այլ հարկային պարտավորությունների չկատարման հետևանքները:
Նախատեսվում է պատժամիջոցների կիրառման տարբերակներ՝ կախված խախտման բնույթից և ծավալից: Օրինակ, ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների, իսկ ավելի ծավալուն խախտումների դեպքում՝ քրեական պատասխանատվության:
Հարկային վարչությունները պարտավոր են իրականացնել ուսումնասիրություններ և ապահովել փաստերի հիմնավորվածությունը, նախքան պատժամիջոցների կիրառումը, ինչը ներկայացնում է նաև քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների վճարման անհանդուրժողականություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3142-Ա որոշման շրջանակներում կարևոր է անդրադառնալ նաև հարկային պարտավորությունների անհանդուրժողականության խնդրին: Այս հարցը պահանջում է ոչ միայն նրա իրավական կարգավորումը, այլ նաև հասարակության կրթումն ու տեղեկացվածությունը:
Դիտարկվում են այն դեպքերը, երբ ֆիզիկական անձինք, գիտակցելով իրենց պարտավորությունները, չեն կատարում դրանք տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները կամ տեղեկացվածության պակասը: Սրա արդյունքում հարկային պարտավորությունների չկատարման ռիսկը կարող է ավելանալ, ինչը հանգեցնում է մարզային բյուջեների ձախողման:
ՊԵԿ-ը նախատեսում է տարբեր միջոցառումներ, որոնք ուղղված են առաջարկվող լուծումների մշակմանը, որոնք ներառում են հասարակական արշավներ, վերապատրաստման ծրագրեր, ինչպես նաև հարկային խորհրդատվության ծառայություններ, որոնք կօգնեն քաղաքացիներին ավելի լավ հասկանալ իրենց հարկային պարտականությունները: