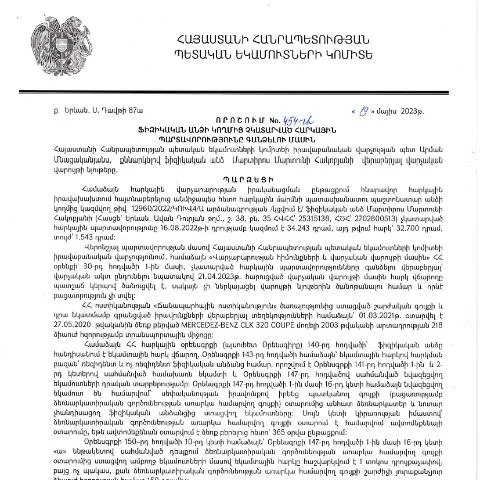
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նշանակությունը և նպատակները
2023 թվականի մայիսի 19-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչությունը կայացրել է կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին». Այս որոշումը նպատակ ունի լուծել ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարողականի հարցերը և ապահովել պետական եկամուտների կայունությունը:
Դիմումի գործընթացը և ժամկետները
Այս վճիռը նախատեսում է, որ ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, պետք է դիմեն համապատասխան մարմնին։ Դիմումը կարող է ներկայացվել առցանց կամ անձամբ: Պետք է նաև հաշվի առնել, որ դիմումները ընդունվում են մասնակի կամ ամբողջական մարումներով:
- Առցանց դիմում: Հարկադիր կատարողականի համակարգի միջոցով կարող եք ներկայացնել ձեր դիմումը, օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն.
- Անձնական դիմում: Դուք կարող եք այցելել պետական եկամուտների կոմիտեի տարածքային բաժինները:
Դիմումները պետք է ներկայացվեն մինչև 2023 թվականի դեկտեմբերի 31-ը, որպեսզի ապահովվի հարկային պարտավորությունների առկայությունը:
Դիմումի մեկնարկը և ընթացքը
Այս գործընթացը սկսվում է 2023 թվականի հունիսի 1-ից, ինչից հետո ֆիզիկական անձանց վերահսկողությունը տեղի կունենա: Նախաձեռնությունը ենթադրում է, որ դիմողը պետք է ունենա տեղեկություններ իր հարկային պարտավորությունների մասին:
Դիմելուց հետո, պետական մարմինները պետք է վերանան դիմումի փաստաթղթերը և որոշեն, թե արդյոք անհրաժեշտ է չկատարված հարկային պարտավորությունների իրավաչափությունը:
Գործընթացի իրավական հիմքը
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսգրքի վրա, որն ուժի մեջ է մտել 2025 թվականին: Օրենսդրությունը կանխատեսում է հարկային պարտավորությունների կատարումը և դրանց հետևանքները:
Ավելին, հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն՝ հարկային պարտավորությունները չկատարելու համար:
Մասնակիցների պրոֆիլը
Այս գործընթացում ներգրավված են տարբեր խմբեր, սակայն հատկապես ուշադրության կենտրոնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Ֆիզիկական անձինք՝ ովքեր ունեն հարկային պարտավորություններ:
- Անձինք, ովքեր բնակվում են Հայաստանի Հանրապետությունից դուրս: Նրանց համար նախատեսված են հատուկ կանոնակարգեր:
- Մանրամասներ՝ առավելագույնը 1 միլիոն դրամի վճարի համար: Այս դեպքում կարող է կիրառվել հարկային արտոնություն:
Դիմումի ներկայացման տարբերակները
Դիմումները կարող են ներկայացվել երկու հիմնական ձևով՝ առցանց և անձամբ:
Առցանց դիմում
Առցանց դիմումները ներկայացնելու գործընթացը պարզ է:
- Մուտք գործեք պետական եկամուտների կոմիտեի պաշտոնական կայք:
- Ընտրեք «Դիմում» բաժինը:
- Ընտրեք համապատասխան ձևը:
Անձնական դիմում
Եթե դուք նախընտրում եք դիմել անձամբ, այցելեք ձեր բնակավայրի տարածքային բաժին ու ներկայացրեք հետևյալ փաստաթղթերը:
- ID քարտ:
- Հարկային պարտավորությունների տեղեկանք:
Հատուկ դեպեր և բացառություններ
Որոշ դեպքերում, դիմողները կարող են հանդիպել առանձնահատուկ պայմանների, որոնք կարող են ազդել դիմումի ընթացքի վրա:
- Անձինք՝ որոնք ունեն հատուկ իրավասություններ: Նրանց համար կարող են կիրառվել հատուկ կանոններ:
- Մանրահաշիվը մեծացող պարտավորություններ: Այս դեպքում հարկային մարմինները պարտավոր են տրամադրել լրացուցիչ տեղեկություններ:
Մաշկային դեպքերում շարունակություն
Եթե դուք դիմել եք և ստացել եք հաստատում, ապա հաջորդ փուլում պետք է սպասեք պատասխանությանը՝ տևողությունը կարող է լինել մինչև 30 օր:
Այս ժամանակահատվածում պետական մարմինները կգնահատեն ձեր դիմումը և որոշեն, թե ինչ միջոցառումներ են անհրաժեշտ:
Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում:
Արձանագրում և բացատրություն հարկային պարտավորությունների բարդության վերաբերյալ
Հարկային պարտավորությունները Հայաստանում բազմաթիվ առանձնահատկություններ ունեն, որոնք հաճախ կարող են լինել բարդ և դժվարին: Մասնավորապես, ֆիզիկական անձանց համար հարկային պարտավորությունների կատարման գործընթացը ենթադրում է ոչ միայն հարկերի հաշվարկ, այլ նաև դրանց ժամանակին վճարում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.05.2023թ․ որոշումը կարևոր նշանակություն ունի, քանի որ այն վերաբերում է չկատարված հարկային պարտավորությունների գանձման գործընթացներին:
Սկզբում հարկային պարտավորությունների մասին խոսելիս, կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ պետք է տեղյակ լինի իր հարկային պարտավորություններից: Դա ներառում է եկամուտների հայտարարում, հարկերի հաշվարկ և դրանց վճարում: Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել ապրանքների և ծառայությունների նկատմամբ հարկային պարտավորությունների գանձման մեթոդներ:
Այսպիսով, հարկային պարտավորությունների չկատարման դեպքերը կարող են լինել տարբեր պատճառներով՝ տնտեսական դժվարություններ, անտեղյակություն կամ պարզապես անուշադրություն: Հարկային ծառայությունները հաճախ տրամադրում են տեղեկություններ և խորհրդատվություն այդ պարտավորությունների կատարման վերաբերյալ, սակայն որոշ դեպքերում հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բավականին լուրջ:
Իրավական միջավայրի փոփոխությունները և դրանց ազդեցությունը գնահատման վրա
Հայաստանի հարկային օրենսդրությունը մշտական փոփոխությունների ենթարկվում է, ինչը նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է մշտապես հետևի նորություններին և փոփոխություններին: 19.05.2023թ․ որոշումը, ըստ էության, կարող է հանդիսանալ որոշակի փոփոխություններ, բայց նաև կարող է բացատրել, թե ինչպես է իրավիճակը զարգանում:
Օրենքի փոփոխությունները կարող են ունենալ դրական և բացասական ազդեցություններ: Օրինակ, եթե կառավարությունը որոշում կայացնի նվազեցնել հարկային դրույքաչափերը, դա կարող է աջակցել ֆիզիկական անձանց, սակայն եթե բարձրացվեն տուգանքներն ու սպասարկման վճարները, դա կարող է ավելի բացասաբար ազդել հարկային պարտավորությունների կատարման վրա:
Ավելին, հարկային իրավապայմանների փոփոխությունները կարող են ազդել նաև հարկային մարմինների աշխատանքի արդյունավետության վրա: ՀՀ ՊԵԿ-ի իրավաբանական վարչության նոր որոշմամբ նախատեսվում են գործիքներ, որոնք ավելի հեշտացնում են պարտավորությունների կատարումը և գանձման գործընթացը՝ ինչի արդյունքում կարելի է ակնկալել, որ հարկային պարտավորությունները կկատարվեն ավելի արդյունավետ:
Անհրաժեշտ փաստաթղթերի և ապացույցների հավաքագրում.
Ակտիվ գործընթացում հարկային պարտավորությունների գանձման դեպքում, կարևոր է ճիշտ փաստաթղթերի և ապացույցների հավաքագրումը: Սա կարող է ներառել լրացված հարկային հայտեր, եկամուտների փաստաթղթերը, ինչպես նաև բոլոր այն փաստաթղթերը, որոնք ապացուցում են ֆիզիկական անձի ֆինանսական իրավիճակը:
Երբ հարկային մարմինները սկսում են գանձման գործընթաց, նրանք նախևառաջ պահանջում են, որպեսզի ֆիզիկական անձը ներկայացնի իր բոլոր անհրաժեշտ փաստաթղթերն ու տեղեկությունները: Այդ փաստաթղթերը պետք է լինեն մատչելի և ճիշտ լրացված, ինչը կարող է նվազեցնել գանձման գործընթացի ժամանակը և դժվարությունները:
Իրականում, երբ հարցն վերաբերում է հարկային պարտավորությունների գանձման գործընթացին, որքան մանրակրկիտ և հետևողական ներկայացվեն փաստաթղթերը, այնքան հեշտ կլինի գործընթացը: Հարկային մարմինները կարող են նաև պահանջել լրացուցիչ տեղեկություններ, որոնք կապված են ֆիզիկական անձի ֆինանսական իրավիճակի հետ, օրինակ՝ հաշիվների կամ դրամական միջոցների մասին տեղեկություններ: