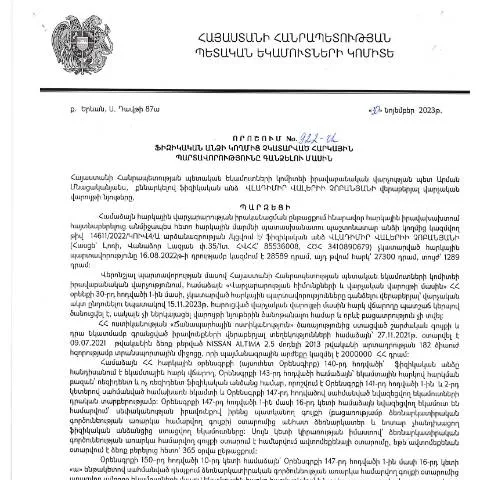
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի նոյեմբերի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 922-Ա որոշումը հիմնավորում է ինչպես հարկային պարտավորությունների կատարումը, այնպես էլ դրանց պահպանման գործընթացը: Օրենքի մշակման նպատակը հանդիսանում է հարկային համակարգի արդիականացումը ու ֆիզիկական անձանց հարկային պարտավորությունների կատարման ապահովումը:
Առաջին քայլ՝ հարկային պարտավորությունների ակնարկ
Ֆիզիկական անձի հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լուրջ հետևանքների՝ այդ թվում՝ պատժամիջոցների կիրառմանը: Ուստի, հարկային պարտավորությունների ճանաչումը և դրանց ճիշտ կատարումը կարևոր քայլ է յուրաքանչյուր քաղաքացու համար: Եթե դուք չեք կատարել ձեր հարկային պարտավորությունները, ապա պետական մարմինները կարող են սկսել գանձման գործընթացը:
Պարտավորությունների ճանաչում
Պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, արժեք-added հարկ, ի՞նչպես նաև այլ հարկեր, որոնք պետք է վճարվեն պետության կողմից սահմանված ժամկետներում:
Ով է պատասխանատվություն կրում՝ գործընթացի ներգրավված կողմերը
Այս գործընթացը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ: Բացի այդ, որոշումը կարող է կիրառվել նաև այն անձանց նկատմամբ, ովքեր գտնվում են արտահերթ իրավիճակներում:
Հարկային պարտավորություններ կրող անձանց խումբ
- Ապրանքներ վաճառող ֆիզիկական անձինք - Նրանք, ովքեր իրականացնում են առևտրային գործունեություն:
- Ապրանքների և ծառայությունների մատակարարներ - Դրանց հարկային պարտավորությունները կարող են լինել տարբեր:
- Արտասահմանյան քաղաքացիներ - Նրանք, ովքեր ապրում են Հայաստանում և ունեն հարկային պարտավորություններ:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի հատուկ ձևով, որին տրամադրվում են համապատասխան հրահանգներ: Այն կարող է իրականացվել էլեկտրոնային կամ տպագիր ձևաչափով:
Կայանալիք փուլերը
- Դիմումի լրացում - Անհրաժեշտ տեղեկությունները նշել:
- Հարկերի տեսակները նշել - Պետք է նշել, թե որ հարկերն են չկատարվել:
- Առցանց ներկայացում - Արդյունքում անհրաժեշտ փաստաթղթերը ներկայացվում են առցանց համակարգում:
Ստուգման գործընթացը
Դիմումը ներկայացնելուց հետո հարկային մարմինները անցնում են ստուգման փուլ:
Ստուգման ընթացակարգը
Ստուգման ընթացքում կարող են լինել տարբեր փորձ՝ հիշեցնելով, որ այդ ընթացքում կարելի է դիմել հարկային մարմիններին՝ ստանալու կատարյալ մանրամասներ լրացման և ընթացակարգերի մասին:
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե հարկային պարտավորությունները չկատարվում են, ապա կարող են կիրառվել հետևյալ պատժամիջոցները՝
- Տուգանքներ - Չկատարված պարտավորությունների համար կարող են սահմանվել ֆինանսական տուգանքներ:
- Հարկային վարչության կողմից հարկային պարտավորությունների գանձման գործընթաց - Որպեսզի հարկային պարտավորությունները վճարվեն:
Ի՞նչ անել, եթե դիմումը մերժվում է
Եթե դիմումը մերժվում է, ապա կարող եք մերժման պատճառները պարզել՝ դիմելով համապատասխան հարկային մարմնին:
Հնարավոր գործողություններ
- Վերաքննություն պահանջել - Կարելի է դիմել վերաքննության:
- Նոր դիմում ներկայացնել - Դիմումը կարող է նորից ներկայացվել՝ հաշվի առնելով մերժման պատճառները:
Հարկային համակարգի հետագա բարեփոխումները
ՀՀ ՊԵԿ-ն մշտապես բարեփոխում է հարկային համակարգը՝ նպաստելով քաղաքացիների համար գործընթացների պարզեցմանը:
Առաջիկա քայլերը
Բարեփոխումները կարող են ներառել նոր տեխնոլոգիաների ներդրում, որոնք կօգնեն ավելի հեշտացնել հարկային պարտավորությունների կատարումը:
Կարգավորումներ և իրավական հիմքեր
Այս որոշումը հիմնված է «Հայաստանի Հանրապետության վարչական գործընթացների օրենսդրության» վրա, որը կարգավորում է բոլոր հարկային պարտավորությունները:
Վարուցվող աշխատանքների մասին
Հարկային մարմինները պետք է պահպանեն օրենքի սահմաններում իրենց լիազորությունները՝ ապահովելով հարկային պարտավորությունների կատարումը:
Արդյունքում
Այս որոշումը կարևոր փուլ է Հայաստանի հարկային համակարգի արդյունավետության բարձրացման և քաղաքացիների իրավունքների պաշտպանության համար:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.11.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 922-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարևորում է հարկային պարտավորությունների կատարումը: Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ձևավորում է մի քանի կարևոր փուլեր: Առաջին հերթին, հարկային մարմինը իրականացնում է պարտավորությունների ուսումնասիրման և գնահատման գործընթաց, որի արդյունքում որոշվում է, թե ինչ վարկանիշի և չափի պարտավորություններ կան տվյալ ֆիզիկական անձի համար:
Երկրորդ, հարկային մարմինը կարող է իրականացնել համապատասխան գրավոր ծանուցումներ, որոնք տեղեկացնում են հարկատուին նրա պարտավորությունների մասին, ինչպես նաև նրա իրավունքների և պարտականությունների մասին: Պարտավորությունների չկատարման դեպքում, կարող են կիրառվել վարչական պատասխանատվություններ, որոնք նշված են «Հայաստանի Հանրապետության վարչական իրավախախտումների վերաբերյալ օրենսգրքում»: Այս փաստը ենթադրում է, որ հարկային մարմինը պետք է հստակ ներկայացնի պարտավորությունների կատարման ժամկետները և այն հետևանքները, որոնք կարող են առաջանալ դրանց չկատարելու դեպքում:
Վերջին քայլը կազմում է պարտավորությունների գանձման գործընթացը՝ կիրառելով համապատասխան միջոցներ, այդ թվում՝ ֆինանսական միջոցների բռնագանձում, եթե հարկատուն չի կատարել պահանջվող վճարումները:
Դերակատարում և համագործակցություն հարկային մարմինների միջև
Այս որոշման շնորհիվ ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև մեծացնում է համագործակցությունը տարբեր պետական մարմինների միջև, որոնց օգնությամբ հնարավոր է առավել արդյունավետ իրականացնել հարկային պարտավորությունների գանձման գործընթացը: Օրինակ, խորհրդակցություններ կարող են իրականացվել ոստիկանության, ֆինանսների նախարարության և այլ պետական մարմինների հետ՝ խնդիրների առավել պարզ և արագ լուծման համար:
Համագործակցությունն ընդգրկում է նաև տեղեկատվության փոխանակում, ինչը օգնում է արագ և արդյունավետ որոշումների կայացման մեջ: Սա հատկապես կարևոր է, երբ հարկային պարտավորությունները կապված են ֆիզիկական անձի գործարքների, բիզնես գործունեության կամ այլ տնտեսական հարաբերությունների հետ: Միաժամանակ, հարկային մարմինները կարող են օգտվել իրենց ենթակայության տակ գտնվող տվյալների բազաներից, որպեսզի ստանան առավելագույն ճշգրտություն պարտավորությունների գնահատման համար:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշումները միշտ հիմնված են օրենքի վրա, և 922-Ա որոշումը չի հանդիսանում բացառություն: Սույն փաստաթղթում նշված իրավական հիմքերը ներառում են ՀՀ հարկային օրենսգրքի համապատասխան հոդվածները, որոնք կարգավորում են հարկային պարտավորությունների կատարումը և դրանց վերաբերյալ վարչական միջոցներ: Հարկային մարմինները պարտավոր են կիրառել բացառապես այն միջոցները, որոնք թույլատրված են օրենքի կողմից, և որոնք չեն հակասում քաղաքացիների իրավունքներին:
Նշված որոշումն ընդգծում է նաև հարկային պարտավորությունների գանձման գործընթացում արդարության, հավասարության և օրենքի գերակայության սկզբունքները: Հարկային մարմինները պետք է ապահովեն, որ բոլոր քաղաքացիները և ֆիզիկական անձինք ունենան հավասար հնարավորություններ և չունենան խտրականություն իրենց հարկային պարտավորությունների կատարման գործում:
Սա կարևոր է, որովհետև հարկային միջավայրի կայունությունը և քաղաքացիների վստահությունը պետական մարմինների նկատմամբ հիմնված են նրանց կողմից օրենքի նկատմամբ խիստ և անկողմնակալ վերաբերմունքի վրա: