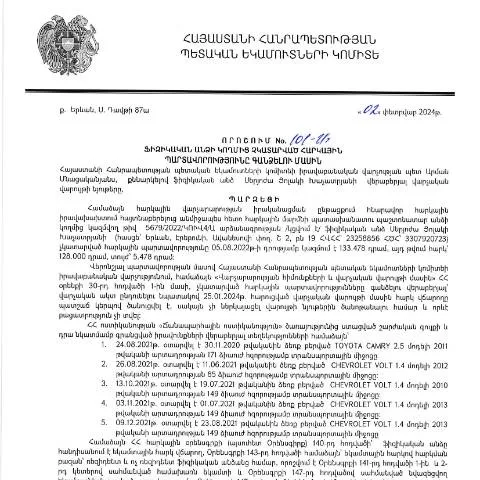
Ուրվագծման գործընթացը՝ հարկային պարտավորությունների գանձման որոշման կիրառման շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 101-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորություններ չունեցող ֆիզիկական անձանց նկատմամբ իրականացվող հարկային գանձումների գործընթացին: Այս որոշումը ընդունվել է 02.02.2024 թվականին և հրապարակվել է 22.02.2024 թվականին ՀՀ ՊԵԿ պաշտոնական կայքում:
Դիմումատուի կարգավիճակը
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք։ Դիմումատուները կարող են լինել:
- Ընկերության սեփականատերեր, որոնք անձամբ պատասխանատու են իրենց հարկային պարտավորությունների համար;
- Անձնական գործունեություն իրականացնողներ, որոնք չեն ներկայացրել իրենց հարկային հայտարարագրերը;
- Իրավաբանական անձանց ձեռնարկություններ, որոնք հարկային պարտավորություններ ունեն իրենց ներկայացուցիչների միջոցով:
Որոշման առանձնահատկություններն ու գործառույթները
Այս փաստաթղթում նշվում են այն հիմնական սուբյեկտները, ովքեր կարող են դիմել հարկային պարտավորությունների գանձման գործընթացին։ Բացի այդ, հայտարարության մեջ նշված են նաև հաջորդական քայլերը և անհրաժեշտ պայմանները, որոնց շնորհիվ հնարավոր է արդյունավետ իրականացնել հարկային պարտավորությունների գանձումը:
Նշում վերը նշված օրենքի հիման վրա
Այս որոշումը ընդունված է ՀՀ Ադմինիստրատիվ ընթացակարգերի օրենսգիրք-ի (HO-139-N) շրջանակներում, որը սահմանում է հարկային պարտավորությունների գանձման բոլոր գործընթացները։ Օրենքը նախատեսում է նաև, որ դիմումատուները պարտավոր են գրել հայտարարություն, որտեղ պետք է ներկայացնեն իրենց ունեցած պարտավորությունները:
Դիմումի կառուցվածքը` «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման համաձայն
Այս փաստաթղթի լրացումը կարևոր փուլ է, որը պահանջում է ուշադիր մոտեցում։ Հարկային պարտավորությունների գանձման գործընթացը սկսվում է նրանից, որ դիմումատուն պետք է լրացնի օնլայն ձևը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
Դիմումի հիմնական բաժինները
- Դիմումատուի անձնական տվյալներ - (անուն, ազգանուն, ծննդյան ամսաթիվ, պաշտոնական դիմումի համար անհրաժեշտ այլ տվյալներ);
- Հարկային պարտավորությունների բնութագիր - (պարտավորության տեսակը, չափը, երկիրը, որտեղ պարտավորությունը առաջացել է);
- Հարկային շրջանի տվյալներ - (հարկային շրջան, որի ընթացքում պարտավորությունը ձևավորվել է);
- Հայտարարության պատճառները - (ներկայացնելու պատճառները, ինչու չի կատարվել պարտավորությունը);
Հարկային պարտավորությունների գանձման ընթացակարգը
Մինչև դիմումը ներկայացնելը, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային վարչության կողմից հերթականության որոշման մասին գրության ստանալուց:
Բոլոր անհրաժեշտ քայլերն ու ժամկետները
- Դիմումի լրացում - անհրաժեշտ բոլոր բաժինները պետք է լրացվեն:
- Դիմումի ներկայացում - ֆիզիկական անձը պետք է ներկայացնի դիմումը էլեկտրոնային եղանակով:
- Ապահովել լրացուցիչ փաստաթղթեր - ըստ պահանջի, անհրաժեշտ փաստաթղթերն ու ապացույցները:
- Պատասխան ստանալ - հարկային վարչությունը պետք է տրամադրի պատասխան:
Հարկային պարտավորությունների վերահսկման և մշտադիտարկման գործընթացը
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների մշտադիտարկում և վերահսկում է, թե ինչպես են ֆիզիկական անձանց կատարած հայտարարությունները:
Հարկային պարտավորությունների վերահսկման հիմնական քայլերը
- Դիմումի ստացվելու մասին տեղեկացում - դիմումատուներին պետք է տեղեկացվեն դիմումները ստանալու մասին:
- Հարկային պարտավորությունների ստուգում - հարկային մարմինը ստուգում է ներկայացված տվյալները:
- Նախաձեռնությունների իրականացման արդյունքում նշումներ - հարկային մարմինը պետք է տրամադրի արդյունքները:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմումատուն ունի իրավունք՝ ներկայացնելու բողոք ՝ համապատասխան հարկային մարմին:
Բողոքարկման գործընթացի քայլերը
- Բողոք ներկայացնել - հարկային մարմինին դիմել համապատասխան բողոքարկման ձևով:
- Ընդունելիության ստուգում - հարկային մարմինը պետք է ստուգի բողոքը:
- Նոր որոշումների կայացում - հարկային մարմինը պետք է կայացնի նոր որոշում:
ՀՀ ՊԵԿ համապատասխան մարմինների համագործակցությունը
Վարչական որոշումների կայացման գործընթացում կարևոր է տարբեր պետական մարմինների համագործակցությունը:
Համագործակցության հիմնական բնութագրերը
- Շրջակա միջավայրի պաշտպանության մարմիններ - հարկային պարտավորությունների, բնապահպանական օրենքների պահպանման ստուգումներ:
- Համայնքային իշխանություններ - տեղական հարկային պարտավորությունների վերահսկում:
- Վարչական մարմիններ - իրավաբանական աջակցություն:
Անհրաժեշտ տեղեկություններ և ռեսուրսներ
Դիմումատուները կարող են օգտվել տարբեր ռեսուրսներից՝ իրենց դիմումի կարգավիճակը ստուգելու, լրացուցիչ տեղեկություններ ստանալու համար:
Հնարավոր ռեսուրսներ
- ՀՀ ՊԵԿ պաշտոնական կայքը - բոլոր նորություններն ու կարևոր տեղեկությունները:
- Հարկային տեղեկատվության կենտրոններ - առկա են Հայաստանի տարբեր քաղաքներում:
- Իրավաբանական կազմակերպություններ - աջակցություն և խորհրդատվություն:
Եզրափակիչ մտքեր
ՀՀ ՊԵԿ իրավաբանական վարչության 101-Ա որոշումը կարևոր գործիք է հարկային պարտավորությունների գանձման գործընթացում: Այն ստեղծում է պայմաններ, որոնք թույլ են տալիս իրավաբանական անձանց և ֆիզիկական անձանց հնարավորություն ունենալ՝ պարտավորությունները կատարելու և հարկային համակարգի հետագա կարգապահություն պահպանելու:
Հարկային պարտավորությունների կատարման սահմանները և ժամկետները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 101-Ա որոշման շրջանակներում հարկային պարտավորությունների կատարման ժամկետներն ու սահմանները կարևոր դեր են խաղում հարկ վճարողների իրավունքների պաշտպանությունում: Այս որոշման համաձայն՝ ֆիզիկական անձինք, որոնց կողմից չեն կատարվել հարկային պարտավորությունները, պետք է տեղեկացվեն տվյալ պարտավորությունների մասին, և նրանց պետք է տրամադրվեն համապատասխան ժամկետներ՝ պարտքերը մարելու համար:
Հարկային պարտավորությունների կատարումը ենթադրում է, որ հարկ վճարողը պարտավոր է իր եկամուտներից, գույքից կամ այլ եկամտային աղբյուրներից չվճարված հարկերը վճարել սահմանված ժամկետում: Եթե դիմողը չկարողանա կատարել հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ-ն ունի իրավասու գործիքներ պահանջելու պարտքերը:
Խախտումների հետևանքները և պաշտպանական մեխանիզմները
101-Ա որոշմամբ սահմանվում են նաև ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելու հետևանքները: Նշված իրավական ակտը ապահովում է հարկ վճարողների իրավունքի պաշտպանությունը, սակայն նաև ենթադրում է խստացած վերահսկողություն: Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները որոշված ժամկետներում, ապա կարող են կիրառվել վարչական պատասխանատվության միջոցներ:
Խախտումների դեպքում հարկ վճարողը կարող է դիմել դատարան՝ իր իրավունքները պաշտպանելու համար: Այս ուղղությամբ կարևոր է ունենալ համապատասխան փաստաթղթերի պատճենները, որոնք կհաստատեն հարկային պարտավորությունների կատարման վերաբերյալ փորձերը:
Ակտիվ համագործակցություն իշխանությունների և վճարողների միջև
ՀՀ ՊԵԿ-ն կարևորում է հարկ վճարողների և պետության միջև արդյունավետ համագործակցությունը: 101-Ա որոշման նպատակներից մեկն է հարկ վճարողների հետ համագործակցության խթանումը՝ անհրաժեշտության դեպքում նրանց տեղեկատվություն տրամադրելով, ինչպես նաև հարկային պարտավորությունների կատարումները հեշտացնելը:
Հարկ վճարողները, ովքեր ունեն հարցեր կամ խնդիրներ, կարող են դիմել ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներ, որտեղ մասնագետները պատրաստ են տրամադրել խորհրդատվություն: Օրինակ, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց հարցերը լուծելու համար՝ օգտագործելով ID քարտերը և էլեկտրոնային ստորագրությունները: