Դրոշմային և ստուգման գործընթացի պատմությունը
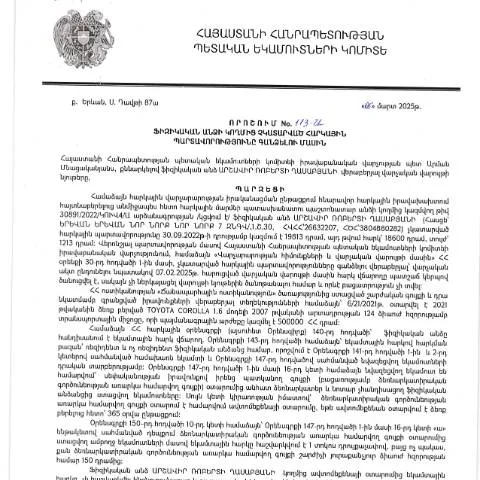
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 06.03.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 113-Ա որոշումը մեկնարկում է կարևոր գործընթաց, որը ուղղված է հարկային պարտավորությունների կատարումը վերահսկելու և ֆիզիկական անձանց պատասխանատվության բարձրացմանը։ Այս որոշման նպատակներից մեկն է լուծել այն խնդիրները, որոնք ծագում են հարկային պարտավորությունների խախտման դեպքում, և ապահովել պետության ֆինանսական կայունությունը։
Նորմատիվ իրավական ակտերի համատեքստը
Այս որոշումը կազմված է ՀՀ վարչական ընթացակարգերի օրենսգրքի (HO-139-N) հիման վրա, որը ուժի մեջ է մտել 2025 թվականի սկզբից։ Այն ուղղված է ոչ միայն հարկային վարչարարության բարելավմանը, այլ նաև ի նպաստ հարկային պատասխանատվության գիտակցության բարձրացմանը։ Այսպիսով, այն ավելացնում է կառավարման արդյունավետությունը և ապահովում է հարկային իրավական կարգը։
Ո՞վ է պարտավոր ներկայացնել այս փաստաթուղթը
Այս փաստաթուղթը պարտավոր են ներկայացնել ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Մասնավորապես, այն վերաբերում է այն մարդկանց, ովքեր ունեն չկատարված հարկային պարտավորություններ, որոնք ստեղծվել են 2025 թվականի հունվարից հետո։ Այդ մարդկանց շարքին կարող են ընդգրկվել նաև այն քաղաքացիները, ովքեր ունեն երկարատև պարտքեր կամ չեն ներկայացրել հարկային հայտարարագրեր։
Հատուկ դեպքեր
- Այլևս չգրանցված հարկ վճարողներ: Այդ անձինք նույնպես կարող են ենթարկվել այս որոշման առկայությանը, եթե նրանք նախկինում գրանցված են եղել, սակայն հանվել են հարկային ռեեստրից:
- Տեղի նախատեսված փոփոխություններ: Եթե քաղաքացին ունի նոր բնակության հասցե կամ փոխել է իր անձնագիրը, ապա պարտավոր է նաև տեղեկացնել դրա մասին:
Փաստաթղթի լրացման ուղեցույց
Այս փաստաթուղթը լրացնելու համար անհրաժեշտ է նախապես հավաքել բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են հարկային պարտավորություններին։ Մասնավորապես, հարկ է նշել բոլոր այն գումարները, որոնք ենթակա են վճարմանը, և ներկայացնել համապատասխան փաստաթղթերը, որոնք ապացուցում են պարտավորությունների առկայությունը:
Լրացման հիմնական քայլերը
- Հավաքել բոլոր հարկային տեղեկությունները և պարտավորությունները:
- Լրացրեք պահանջվող դաշտերը ըստ պահանջների:
- Կցեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել ձեր հայտին:
- Ստուգեք տեղեկությունները և ներկայացրեք փաստաթուղթը:
Դրոշմի և փաստաթղթի ներկայացման ձևերը
Այս փաստաթուղթը կարող է ներկայացվել մի քանի տարբեր ձևերով՝ ապահովելով քաղաքացիների հարմարավետությունը:
- Թղթային տարբերակ: Այս ձևով փաստաթուղթը կարող է ներկայացվել համապատասխան հարկային մարմին, որտեղ հարկավոր է անձամբ այցելել և հանձնարարել:
- Առցանց ներկայացում: Հնարավոր է նաև օգտվել էլեկտրոնային ծառայություններից՝ օգտագործելով ՀՀ տրանսպորտային քարտերի համակարգային տվյալները:
- Գտնվելու վայրի գրասենյակ: Այս փաստաթուղթը կարող է նաև ներկայացվել համապատասխան պետական գրասենյակներում:
Առցանց ներկայացման առավելությունները
- Անվտանգություն: Ձեր տվյալները պաշտպանված են, և դրանք կարող են ստուգվել անխափան:
- Արժեքի խնայողություն: Դուրս կմնաք կարգավիճակային խառնաշփոթից:
- Ժամանակի խնայողություն: Դուք կարող եք կատարվել ձեր հայտը ցանկացած պահի՝ առանց հերթերի:
Հաստատման և զեկուցման գործընթաց
Քաղաքացիներին, ովքեր ներկայացրել են փաստաթուղթը, պետք է սպասեն հաստատման։ Այս գործընթացը կարող է տևել որոշակի ժամանակ, որը կախված է տվյալների ամբողջականությունից և ներկայացված փաստաթղթերից:
Հաստատման ժամանակահատվածը
| Գործողություն | Ժամկետ |
|---|---|
| Փաստաթղթի ստացում | 5 աշխատանքային օր |
| Հաստատման որոշում | 10 աշխատանքային օր |
| Վճարման գործընթացի ցուցադրություն | 15 աշխատանքային օր |
Հնարավոր երկարաձգումներ և լրացուցիչ փաստաթղթեր
Եթե քաղաքացին չի կարողանում ժամանակին ներկայացնել այս փաստաթուղթը, ապա նա կարող է դիմել երկարաձգման համար՝ ներկայացնելով համապատասխան պահանջներ:
Երկարաձգման հարցընթերցումներ
- Սոցիալական պատճառներ:
- Անձնական կամ առողջական խնդիրներ:
Հարկ է նշել, որ երկարաձգման դիմումը պետք է ներկայացվել նախապես, իսկ դրա ընդունման կամ մերժման մասին քաղաքացին տեղեկացվում է գրավոր:
Հաստատման գործընթացի վերահսկում
ՀՀ ՊԵԿ-ն վերահսկում է կատարողական գործընթացը, իսկ ֆինանսական ստուգումները և հետագա գործողությունները կատարելու համար կարող են օգտագործվել նաև էլեկտրոնային համակարգեր:
Ուղեցույցներ նշումների ներքո
- Տվյալների ստուգում: ՊԵԿ-ը իրականացնում է ստուգումներ՝ պարզելու համար, թե արդյոք ներկայացված տվյալները համապատասխանում են իրականությանը:
- Նորությունների հաղորդում: Քաղաքացիները պիտի շարունակաբար հետևեն իրենց հայտերի վիճակին:
Թույլատրելի վճարումների մեթոդներ
Այս որոշումն ընդգրկում է նաև թույլատրելի վճարումների մեթոդներ՝ համաձայն նշված պահանջների:
- Բանկային հաշվին փոխանցումներ:
- Էլեկտրոնային վճարային համակարգերի միջոցով:
Կարևոր Մանրամասներ
ՊԵԿ-ը մշտապես հրապարակում է տեղեկություններ, որոնք վերաբերում են այս փաստաթղթի կատարման ընթացակարգերին և պահանջներին, և քաղաքացիները պարտավոր են հետևել տվյալներին:
Տեղեկատվական աղբյուրներ
- Պաշտոնական կայք՝ ՊԵԿ:
- Հարկային խորհրդատվության ծառայություններ:
- Իրավաբանական խորհրդատվություններ:
Այս նկարագիրը առավել մանրամասնորեն ներկայացնում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 113-Ա որոշման կապակցությամբ կայացված որոշումները և կարգերը, որոնք կարևոր են յուրաքանչյուր սպառողի և հարկ վճարողի համար:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 113-Ա որոշումը, որը հրապարակվել է 15․05․2025թ․, նախատեսում է ֆիզիկական անձանց այն հարկային պարտավորությունները, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում: Այս որոշման շրջանակներում, հարկ վճարողները պետք է տեղյակ լինեն, որ հարկային պարտավորությունների կատարումը պարտադիր է, և դրա չկատարման դեպքում նախատեսվում են վարչական պատասխանատվություններ:
Տվյալ որոշումը նախատեսում է հարկային պարտավորությունների գանձման աշխատանքների մեկնարկը, որը ներառում է ինչպես տեղեկատվության հավաքագրում, այնպես էլ պարտավորությունների հաշվարկման գործընթաց: Առաջին փուլում իրականացվում է տվյալ ֆիզիկական անձի հարկային պատմության ուսումնասիրություն, որը կարող է ներառել սննդային ապրանքների, ծառայությունների կամ այլ հարկերի չկատարման դեպքերը:
Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, որպեսզի ստանան տեղեկություններ իրենց պարտավորությունների մասին, և գանձման գործընթացի ընթացակարգերի վերաբերյալ:
Առանձնահատուկ դեպքեր և բացառություններ
113-Ա որոշման շրջանակներում կան նաև բացառություններ, որոնք վերաբերում են որոշակի սոցիալական խմբերի ներկայացուցիչներին, ինչպիսիք են հաշմանդամները, կենսաթոշակառուները կամ պետության կողմից աջակցություն ստացող անձինք: Այս անձինք կարող են դիմել ՀՀ ՊԵԿ՝ հիմնավորելով իրենց իրավիճակը և ստանալով հարկային պարտավորությունների սակագների հստակեցում կամ ժամանակավորապես պարտավորություններից ազատում:
Նման դեպքերում պետք է ներկայացնել համապատասխան փաստաթղթեր, որոնք ապացուցում են դիմողի սոցիալական կարգավիճակը: Փաստաթղթերը կարող են ներառել բժշկական վկայականներ, կենսաթոշակային վճարումների հաստատում կամ այլ փաստաթղթեր, որոնք կարող են հիմք հանդիսանալ հարկային պարտավորությունների փոփոխման համար:
ՀՀ ՊԵԿ-ը կարող է նաև առաջարկել արտոնություններ կամ հնարավորություններ, որոնք վերաբերում են առանց շահույթի կազմակերպություններին, որոնք գործում են սոցիալական բարեգործության կամ կրթական նպատակներով:
Հարկային պարտավորությունների վարկավորման մեխանիզմ
ՀՀ ՊԵԿ 113-Ա որոշման շրջանակում նախատեսված է նաև վարկավորման մեխանիզմ, որը հնարավորություն է ընձեռում ֆիզիկական անձանց որոշակի պայմաններում օգտվել հարկային պարտավորությունների մարման համար։ Այս մեխանիզմը կարող է ընդգրկել նաև տարբեր վճարման ծրագրեր, որոնք հնարավորություն կտան քաղաքացիներին կատարել հարկային պարտավորությունները աստիճանաբար, փոխանակ մեկ անգամ գումարի ամբողջական չափը մարելու:
Վարկավորման ծրագրերի շրջանակներում, հարկ վճարողները պետք է ներկայացնեն համապատասխան հայտեր եւ ապացույցներ, որոնք հաստատում են իրենց ֆինանսական անկայունությունը և անհրաժեշտությունը: ՀՀ ՊԵԿ-ը, ուսումնասիրելով ներկայացված տվյալները, կարող է առաջարկել անհատականացված վճարային պլաններ, որոնք թույլ կտան քաղաքացիներին հեշտությամբ կատարել իրենց պարտավորությունները:
Այս մեխանիզմը, բնականաբար, ենթադրում է նաև որոշակի շրջանառու տոկոսադրույքներ, որոնք կարող են փոփոխվել կախված դիմողի ֆինանսական վիճակից և պարտավորությունների չափից: