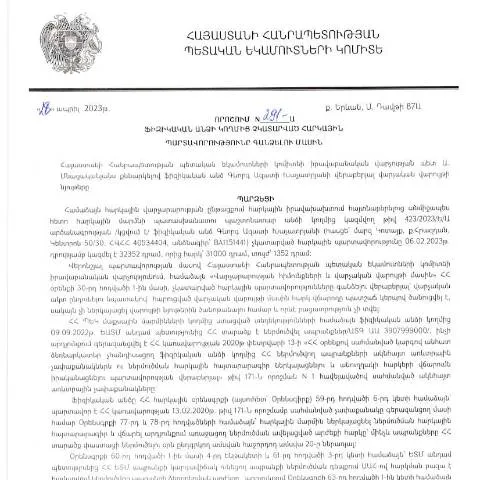
Բարձրացված հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի ապրիլի 28-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 291-Ա որոշումը կարևոր դեր ունի հարկային համակարգում: Այս փաստաթուղթը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին, և այն հանդիսանում է հարկային պարտավորությունների գանձման իրավական հիմքը:
Հարկային պարտավորությունների կատարման անհրաժեշտությունը
Հարկային պարտավորությունները պետության կողմից նախատեսված օրենքներով պարտադիր են, և դրանց կատարման անտեսումը կարող է բերել մի շարք հետևանքների: Դրանք կարող են ներառել:
- Հարկային տուգանքներ և փոխհատուցումներ;
- Հարկային պարտավորությունների մարումը հարկային մարմնի կողմից;
- Այլ վարչական միջոցներ:
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը կարևոր է ոչ միայն պետության, այլև յուրաքանչյուր քաղաքացու համար, որը ցանկանում է խուսափել ավելորդ դժվարություններից:
Մասնակից անձանց և իրավիճակների պատկերացում
Դիմումն աճում է այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները ըստ օրենքի: Սա կարող է ներառել:
- Անձինք, ովքեր աշխատում են ինքնուրույն կամ չունեն աշխատողներ;
- Անձինք, ովքեր ունեն եկամուտներ, սակայն չեն ներկայացրել հարկային հաշվետվություններ;
- Լրացուցիչ ժամկետները չհարգած քաղաքացի:
Փաստերի փաստաբառ հաղորդագրության պատրաստում
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է որոշակի փաստադիմում, որն անհրաժեշտ է նախապատրաստել մինչև դիմումը ներկայացնելը: Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ փաստաթղթերը կարող են ներառել:
- Հարկային հաշվետվությունները;
- Անձնագրի պատճեն;
- Հարկային պարտավորությունների վերաբերյալ նախկին հաղորդագրությունները:
Ծառայության մատուցման ալիքներն ու տարբերությունները
ՀՀ ՊԵԿ-ում հարկային պարտավորությունները գանձելու` այս որոշման հիման վրա կարող եք դիմել մի քանի տարբեր ալիքներով:
| Դիմելու ալիք | Առանձնահատկություններ |
|---|---|
| Ինտերնետային դրամաշնորհ | Անհրաժեշտ է օգտագործել էլեկտրոնային ստորագրություն: |
| Թղթային դիմում | Պետք է ներկայացնել անձամբ ՀՀ ՊԵԿ գրասենյակ: |
| Էլեկտրոնային հայտարարություն | Հարկային պարտավորությունների մասին տեղեկատվություն ստանալու համար: |
Որպեսզի դիմումը ընդունվի, կարևոր է ճիշտ ընտրել դիմելու ալիքը և ապահովել բոլոր անհրաժեշտ փաստաթղթերի առկայությունը:
Դիմումի ներկայացման գործընթացը
Դիմումը կարող է ներկայացվել հետևյալ քայլերով:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը;
- Լրացնել պահանջվող փաստաթղթերը;
- Ընտրել ներկայացման ալիքը և կատարել դիմումը:
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է ստուգի տեղեկությունները և որոշի, թե արդյոք հարկային պարտավորություններն արդեն կատարվել են:
Դիմումի վիճակի հետևում
Դիմումի վիճակը կարող եք հետևել պետության էլեկտրոնային ծառայությունների միջոցով: Այստեղ դուք կարող եք ստանալ տեղեկություն ձեր դիմումի ընթացքի և ավարտի մասին, ինչը թույլ է տալիս վերահսկել Ձեր հարկային պարտավորությունների կատարման գործընթացը:
Որոնք են ապօրինի դռները և դրանց տարբերությունները
Մինչև դիմումը ներկայացնելը, կարևոր է հասկանալ, թե ինչերը կարող են համարվել ապօրինի:
- Եթե դիմունքը չի համապատասխանում օրենքին;
- Եթե տրված տեղեկատվությունը կեղծ է;
- Եթե դիմումի ներկայացման ժամկետները խախտված են:
Այս առումով, հարկային մարմիններն ունեն իրավունքը մերժել դիմումները, որոնք չեն համապատասխանում դրանց պահանջներին:
Մեր պարտավորությունը` հարկային տեղեկությունների տրամադրումը
Կառավարության 291-Ա որոշումը նախատեսում է, որ հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն հարկային պարտավորությունների մասին: Սա նշանակում է, որ ցանկացած ֆիզիկական անձ կարող է դիմել տեղեկատվության ստացման համար:
Այս տեղեկատվությունը կարող է անհրաժեշտ լինել տարբեր իրավիճակներում, օրինակ, եթե դուք ցանկանում եք ստանալ տեղեկություններ ձեր հարկային պարտավորությունների վերաբերյալ, կամ եթե ուզում եք պարզել, թե ինչու է ձեր դիմումն մերժվել:
Հարկային պարտավորությունների վերահսկողություն
ՀՀ ՊԵԿ-ը պարտավոր է վերահսկել հարկային պարտավորությունների կատարման գործընթացը և իրականացնել անհրաժեշտ միջոցառումները, որպեսզի հարկային պարտավորությունները կատարվեն ժամանակին:
Նման վերահսկողությունը կարող է ներառել:
- Հնարավոր տուգանքների տեղում՝ որպես խրախուսանք;
- Նոր վարչական քայլերի իրականացում:
- Թիրախային ծրագրեր հարկային պարտավորությունների կատարման բարելավման համար:
Հարկային պարտավորությունների վերանայումն ու խախտումները
Եթե դուք կարծում եք, որ ձեր հարկային պարտավորությունները կարող են վերանայվել, ապա դուք իրավունք ունեք դիմել հարկային մարմիններին: Սա կարող է լինել հնարավոր սահմանափակումների դեպքում, որոնք ձեզ չեն թույլատրում կատարել պարտավորությունները:
Խախտումների դեպքում, ըստ օրենքի, դուք կարող եք դիմել:
- Մարզային դատարան՝ պարտավորություններից ազատվելու համար;
- Հարկային մարմիններին՝ գանձման գործընթացը վերանայելու համար:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության դատավարությունը մի կարևոր քայլ է, որն ապահովում է հարկային պարտավորությունների կատարման վերահսկողություն և քաղաքացիների իրավունքների պաշտպանություն:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող որոշումները, մասնավորապես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 291-Ա որոշումը, կարգավորում են ՀՀ-ում հարկային պարտավորությունների կատարման ընթացակարգերը: Այս որոշումը, որը հրապարակվել է 2023թ․ հուլիսի 3-ին, նախատեսում է ֆիզիկական անձանց՝ հարկային պարտավորությունները չկատարելու դեպքում նախատեսվող գործողությունները:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային օրենսդրության համաձայն՝ հարկային մարմնի կողմից համապատասխան ծանուցումների ուղարկմամբ: Եթե դրանք չեն կատարվում, հարկային մարմինը կարող է իրականացնել հարկային պարտավորությունների գանձման միջոցներ: Այդ առավելությունները ներառում են, սակայն չեն սահմանափակվում, հետևյալ քայլերին:
- Հարկային մարմնի կողմից պարտավորությունների հստակեցում և անհրաժեշտության դեպքում նոր տեղեկությունների հավաքում:
- Հարկային պարտավորությունները չկատարած անձի հայտնաբերում և նրա հետ կապ հաստատելու անհրաժեշտություն:
- Գանձման գործընթացի մասին հաղորդագրությունների ուղարկում, որոնք կարող են լինել էլեկտրոնային կամ թղթային ձևաչափով:
- Հարկային մարմնի կողմից հարկային պարտավորությունների կատարումը պարտավորեցնող որոշման հրապարակում:
Այս գործընթացը կարող է ընդգրկել նաև հարկային վեճերի կարգավորում, որտեղ անձը կարող է ներկայացնել իր դիրքորոշումը կամ պահանջները, և հարկային մարմինը պարտավոր է դադարեցնել գանձման գործընթացը, մինչև վեճը լուծվի:
Դիմումների ներկայացման ընթացակարգը և առկա հնարավորությունները
Արտաքին հաղորդակցությունների արդիական միջոցների շնորհիվ, ՀՀ քաղաքացիները կարող են մուտք գործել հարկային մարմնի e-services համակարգ, որտեղ հնարավոր է տեսնել իրենց հարկային պարտավորությունները, դիմումները և դրանց կարգավիճակը:
Դիմումները ներկայացնելու համար, հարկադիր չէ այցելել հարկային մարմնին, այլ կարելի է կատարել առցանց՝ utilizando անձնական թվային ստորագրությունը: Դիմումը հնարավոր է ներկայացնել էլեկտրոնային ձևով՝ համապատասխան ձևատիպերով, ինչպիսիք են Dimum 301 կամ Dimum 302:
Դիմումների ընդունման ժամկետները կախված են հարկային մարմնի կողմից սահմանված ռեգլամենտից: Այնուամենայնիվ, հաճախ տրամադրվում է մինչև 5 աշխատանքային օր՝ դիմումը մշակելու համար:
Հարկային պարտավորությունները չկատարելու դեպքում, հարկատուները կարող են դիմել նաև հարկային մարմին՝ պահանջելով հանձնաժողովային քննարկում, որտեղ հնարավոր կլինի ներկայացնել բոլոր փաստաթղթերը, որոնք վկայում են, որ պարտավորությունները կատարելու համար եղած հանգամանքները:
Հարկային պարտավորությունների գանձման իրավական և ֆինանսական հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 291-Ա որոշման հետևանքները կարող են լինել ավելի քան պարզապես ֆինանսական: Պետական բյուջեում հարկային պարտավորությունների կատարումը կարևոր մաս է կազմում պետության կայուն զարգացման համար:
Եթե ֆիզիկական անձը, օրինակ, չկատարի հարկային պարտավորությունները մի քանի անգամ, ապա դա կարող է հանգեցնել ֆինանսական տույժերի, վարչական պատասխանատվության, ինչպես նաև բանկային հաշիվների ապօրինի արգելափակման:
Միևնույն ժամանակ, հարկային պարտավորությունների գանձման գործընթացը կարող է ազդել նաև ֆիզիկական անձի վարկային պատմության վրա: Դա նշանակում է, որ այն կարող է խոչընդոտել ապագայում վարկեր ձեռք բերելու և ներդրումներ կատարելու հնարավորությունները:
ՀՀ օրենսդրության համաձայն, հարկային պարտավորությունները չկատարած անձը կարող է դիմել հարկային մարմնին՝ խնդրելով ժամանակավոր կասեցում կամ այլ հնարավորություն ստանալ՝ պարտավորությունները կատարելու համար, սակայն դա ենթակա է հատուկ պայմանների: