Վարկառուի պարտավորությունները և պատասխանատվությունը
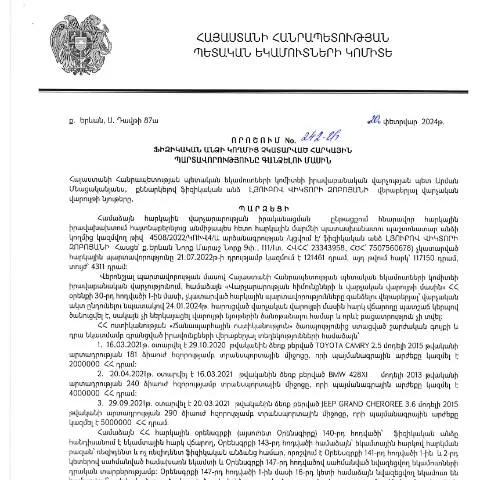
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 242-Ա որոշումը, որը հրապարակվել է 25․03․2024թ․, իրավական հիմք է հանդիսանում Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն սահմանում է այն կեցվածքը, որով իրավաբանական մարմինը կարող է պահանջել չկատարված հարկերի վերադարձը։
Ովքեր են պետք ներկայացնեն դիմումը
Այս որոշումը կարող են կիրառել բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Հարկային պարտավորությունները կարող են ներառել տարբեր հարկատեսակներ, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը և այլ հարկեր, որոնք ենթակա են վճարման։ Դիմումը կարող են ներկայացնել ինչպես անհատ ձեռնարկատերերը, այնպես էլ անհատները, որոնք չեն զբաղվում ձեռնարկատիրությամբ, սակայն ունեն հարկային պարտավորություններ:
Փաստաթուղթը և դրա նշանակությունը
Այս փաստաթուղթը նախատեսում է մինչև ժամկետների լրանալը պարտավորությունների կատարումը։ Եթե ֆիզիկական անձը չի իրականացրել իր հարկային պարտավորությունները համապատասխան ժամանակին, ապա որոշումը թույլ է տալիս հարկային մարմիններին հարկային պարտավորությունները գանձել։ Սա հնարավորություն է տալիս պետական бюджետին համալրել հարկային եկամուտները և կանխարգելել հարկային խուսափումները:
Կոնկրետ քայլեր փաստաթուղթը լրացնելու համար
- Գրանցման համար անհրաժեշտ փաստաթղթերը: Հարկային համարը, անձնական տվյալները, համառոտ նկարագրություն չկատարված պարտավորությունների մասին:
- Հարկային պարտավորությունների տեսակները: նմանատիպ որոշման շրջանակներում հարկային մարմինը պետք է բաժանի պարտավորությունները ըստ տեսակների:
Արտոնություններ և պարտավորություններ
Արժեքային պարտավորությունների իրագործման դեպքում հարկային մարմինները կարող են առաջարկել ֆիզիկական անձանց որոշ արտոնություններ, ինչպիսիք են՝
- Տվյալ ժամանակահատվածում պարտավորությունների կատարումից հետո հաշվարկված տույժերի կամ արտոնությունների նվազեցում;
- Մասնակի կամ լրիվ պարտավորությունների հետաձգում:
Ռիսկերի նվազեցման նպատակով հարկային մարմինները կարող են սահմանել որոշակի կարգեր և ժամկետներ, որոնք պետք է պահպանվեն:
Երկարաժամկետ գործընթացներ և ժամկետները
Ֆիզիկական անձը պարտավոր է ներկայացնել դիմումը ոչ ուշ, քան հարկային պարտավորության ժամկետի ավարտից հետո 30 օրվա ընթացքում։ Եթե դիմումը չի ներկայացվում նշված ժամկետում, ապա հարկային մարմինը կարող է սկսել հարկային գանձման գործընթաց:
Ժամանակացույց
| Իրավական քայլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 30 օրում |
| Հարկային մարմնի պատասխան | 15 օր |
| Հարկային պարտավորությունների կատարում | 30 օր |
Դիմումն ինչպիսի հետևանքներ ունի
Դիմումը ներկայացնելուց հետո հարկային մարմիններն ունեն պարտավորություն պատասխանել դիմումատուին:
- Ավարտված պատասխան: Այժմ դիմումատուն կարող է սպասել հարկային մարմինների պատասխանին, որը պետք է 15 օրուան ընթացքում ներկայացվի:
- Նախագիծ գանձման: Եթե դիմումը մերժվում է, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձումը:
Կառավարության որոշման հիման վրա ընթացակարգերը
ՀՀ ՊԵԿ-ի որոշումը հիմքում ունի «Գործընթացների մասին» օրենքի դրույթները, որոնք կարգավորում են հարկային պարտավորություններ հաշվելու և հավաքելու գործընթացը:
Առաջին իսկ օրենքը թույլ է տալիս կիրառել իրավական միջոցներ, եթե պարտավորությունները չեն կատարվում սահմանված ժամկետներում:
Հարկային մարմինների գործողությունները
- Դիմումի ստացում: Հարկային մարմինը ստանում է դիմումը և իրականացնում է նրա վերլուծությունը:
- Պայմանագրի և փաստաթղթերի ստուգում: Փաստաթղթերի ստուգումից հետո կարող են նշանակվել լրացուցիչ քննություններ:
- Հարկային պարտավորությունների գանձում: Եթե դիմումները մերժվում են, ապա հարկային մարմիններն իրավունք ունեն սկսել գանձման գործընթաց:
Որտեղ ստանալ լրացուցիչ տեղեկատվություն
Ընթացքը հասկանալի դարձնելու համար, ֆիզիկական անձինք կարող են դիմել հարկային մարմիններին կամ այցելել ՀՀ ՊԵԿ պաշտոնական կայքը։ Այստեղ հասանելի են բոլոր անհրաժեշտ տեղեկատվությունները, որոնք կօգնեն հասկանալ, թե ինչպես է իրականացվում այս գործընթացը:
Նաեւ, հարկային մարմինները ունեն հատուկ սերվիսներ, որոնք տրամադրում են տեղեկատվություն հարկային պարտավորությունների վերաբերյալ:
Հիմնական խնդիրները և հարցերը
Հնարավոր խնդիրների դեպքում հարկային մարմինները պատրաստ են տրամադրել աջակցության ծառայություններ:
- Հնարավոր մերժումներ: Ինչպես կարող են դիմումի մերժման պատճառները բացատրվել:
- Հարցերի լուծման մեթոդներ: Կա հնարավորություն դիմել վերադաս գրպանին կամ օգտվել տեղեկատվական ծառայություններից:
Ընդհանուր տեղեկություններ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման կիրառման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Լյուբով Վիկտորի Զոբոյանի կողմից 2024 թվականի փետրվարի 20-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 242-Ա որոշումը հանդիսանում է բարեփոխումների կարևոր բաղադրիչ, որի նպատակն է բարելավել հարկային վարչարարությունը և կրճատել հարկային պարտավորությունների կատարումից խուսափելու դեպքերը: Այս որոշման հիմքում ընկած է օրենքի կայունությունը, որը թույլ է տալիս պետական մարմիններին առավել արդյունավետ կերպով իրականացնել հարկային պարտավորությունների կատարման վերահսկողությունը:
Նախարարական որոշումն ընդգրկում է նաև այն կանոնները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, ինչպես նաև այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել: Մասնավորապես, այն սահմանում է, թե ինչ կերպով պետք է իրականացվի հարկային պարտավորությունների գանձումը, ինչ փաստաթղթեր են պահանջվում և ինչպես կարող են քաղաքացիները մասնակցել գործընթացին:
Այժմյան տնտեսական պայմանները և դրանց ազդեցությունը հարկային պարտավորությունների կատարման վրա
Վերջին տարիների ընթացքում Հայաստանի Հանրապետությունում նկատվում են տնտեսական փոփոխություններ, որոնք որոշակի ազդեցություն են ունեցել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացների վրա: Տնտեսական անկումը և աշխատատեղերի կրճատումը հանգեցրել են նրան, որ որոշ քաղաքացիներ չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Այս գործընթացը, իհարկե, ստեղծում է խնդիրներ պետության համար, քանի որ հարկային մուտքերը նվազում են:
Արդյունքում, ՀՀ ՊԵԿ-ն իրականացնում է տարբեր միջոցառումներ, որոնք ուղղված են քաղաքացիների ֆինանսական կարողությունների գնահատմանը և, անհրաժեշտության դեպքում, հարկային պարտավորությունների գանձման գործընթացի բարելավմանը: Ըստ հայեցակարգի, քաղաքացիները կարող են օգտվել հնարավորության մասին տեղեկացված լինելուց, ինչը հնարավորություն է տալիս հասկանալու, թե ինչպես կարող են կարգավորել իրենց պարտավորությունները:
Հարկային պարտավորությունների կարգավորումը և փաստաթղթաշրջանառությունը
Հարկային պարտավորությունների կարգավորումը և դրանց հետ կապված փաստաթղթաշրջանառությունը հանդիսանում են կարևոր բաղադրիչներ, որոնք ապահովում են որոշման արդյունավետ իրականացմանը: Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հարկային մարմիններին և ներկայացնել համապատասխան փաստաթղթեր՝ վկայակոչելով իրենց ֆինանսական վիճակը:
ՀՀ ՊԵԿ-ը, ընդունելով այդ փաստաթղթերը, պետք է ապահովի գործընթացի թափանցիկությունը և արդարությունը: Նասնեցյալը ենթադրում է, որ քաղաքացիները պետք է ունենան հնարավորություն Հայաստանի Հանրապետության օրենսդրության շրջանակներում ներկայացնելու ապացույցներ, ինչը թույլ կտա գնահատել նրանց պարտավորությունների կատարման պատճառները:
Այնպես որ, ՀՀ ՊԵԿ-ի կողմից կայացված որոշման շրջանակներում քաղաքացիներին տրամադրվում է նաև տեղեկություն, թե ինչպիսի փաստաթղթեր են անհրաժեշտ՝ իրենց հարկային պարտավորությունները կարգավորելու համար: Դա կարող է ներառել ինչպես ֆինանսական զեկույցներ, այնպես էլ բժշկական փաստաթղթեր՝ վկայակոչելով առողջական խնդիրների առկայությունը: