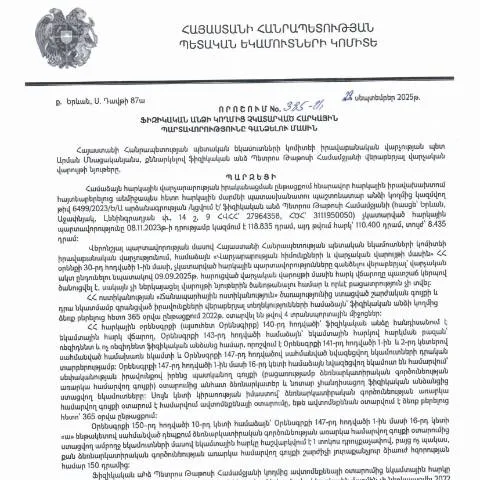
Հարկային պարտավորությունների հետ կապված կառավարական որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 385-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հաստատվեց 29.09.2025թ., վերաբերող ընթացակարգը և պահանջները կարևոր են յուրաքանչյուր ֆիզիկական անձի համար, ով առնչվում է հարկային պարտավորությունների ստանձնմանը կամ դրանց կատարելու անգործության հետևանքով առաջացած խնդիրներին:
Որոշման պատմական և իրավական հիմքերը
Այս որոշումը, որն ընդունվել է Կառավարության կողմից, նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը: ՊԵԿ-ի իրավաբանական վարչությունը հիմնադրվել է 2018 թվականից, երբ մեկնարկեց հարկային բարեփոխումների գործընթացը, որի նպատակն էր պարզեցնել հարկային համակարգը և բարձրացնել հարկերի հավաքումը:
Հարկային օրենսդրության փոփոխությունները, որոնք սկսվում են 2025 թվականին, ընդգծում են հարկային պարտավորությունների կատարման անհրաժեշտությունը, որի շրջանակներում 385-Ա որոշումը կիրառվում է:
Հատուկ իրավիճակներ. ինչ անել, եթե դուք օտարերկրացի կամ ենթակա եք սահմանափակումների
Այս որոշման կիրառությունում կան որոշ հատուկ դեպքեր, որոնք պահանջում են առավել մանրամասն ուշադրություն:
- Օտարերկրացիներ: Ինքնին հարկային պարտավորությունների գանձման հատուկ կարգեր կարող են կիրառվել օտարերկրացիների նկատմամբ:
- Երիտասարդները: Մասնավորապես, 18 տարեկանից փոքր անձանց պարտավորությունները դրանք են, որ կարող են կարգավորվել առավել լակոնիկ ձևով:
- Շտապ միջոցներ: Եթե հարկային պարտավորությունները չկատարվեն, անձը կարող է դիմել պատասխանատու մարմիններին շտապ գործողություններ իրականացնելու համար:
Ներքին ժամանակացույցը. հաշվի առնելու ժամկետները
Քանի որ 385-Ա որոշումը ուժի մեջ է մտնում 2025թ., հարկային պարտավորությունների կատարման ժամկետները խիստ են սահմանված:
- Առաջին հարկային պարտավորությունների կատարումը պետք է իրականացվի մինչև 2025թ. նոյեմբերի 1-ը:
- Սակայն, այն ֆիզիկական անձինք, ովքեր ծրագրում են երկարաձգել ժամկետները, պետք է դիմեն ՊԵԿ:
Նույնիսկ եթե որոշումը հրապարակվել է 08.10.2025թ., հարկային պարտավորությունների կատարման համար անհրաժեշտ է հետևել և կատարել բոլոր պահանջները:
Ինչպես անցնել գործընթացը. փաստաթղթերի լիարժեք հավաքումը
385-Ա որոշման շրջանակներում անհրաժեշտ է լրացնել որոշակի փաստաթղթեր:
- Հարկային հայտարարագիր: Հարկային պարտավորությունների մասին տեղեկատվությունը պետք է ներկայացվի:
- Նկարագիր՝ պարտավորությունների համար:
- Վճարային կարգադրագիր: Դրա միջոցով կարելի է կատարել հարկային վճարումները:
Լրացնելիս, պետք է ուշադիր լինել, որ բոլոր դաշտերը լրացված լինեն, իսկ տվյալները – ճշգրիտ:
Պատասխանը՝ երբ դիմումը մերժվի
Եթե քաղաքացիների դիմումները մերժվում են, նրանք կարող են դիմել իրավական աջակցություն տրամադրող կազմակերպություններին:
- Աջակցություն իրավաբաններից: Աջակցություն ստանալու համար կարող եք դիմել իրավաբանական կազմակերպություններին:
- Տեղեկատվական կենտրոններ: Կան պետական մարմիններ, որտեղ հնարավոր է ստանալ տեղեկատվություն:
Ինչպես արդիացնել գործընթացները՝ 385-Ա որոշման ներքո
385-Ա որոշումը ինքնին հանդիսանում է առանցքային փաստաթուղթ, որն անհրաժեշտ է բոլոր ֆիզիկական անձանց համար, ովքեր առնչվում են հարկային պարտավորությունների վարման գործընթացին:
Անդամակցել այս գործընթացում, քաղաքացիները կարող են խուսափել ֆինանսական դժվարություններից, որի հետևանքները կարող են լինել լուրջ:
Որպես եզրափակող քայլ՝ իրավական ակտերի ուշադրության կենտրոնում
385-Ա որոշման կատարման գործընթացում պետք է նշենք, որ դա միայն մեկն է կազմից, որը ներկայացնում է ավելի լայն հարկային քաղաքականությունը:
Այսպիսով, քաղաքացիները պետք է ուշադիր լինեն զարգացման գործընթացներին և օրենքների փոփոխություններին:
| Դեպքեր | Որպեսզի | Հնարավորություններից |
|---|---|---|
| Օտարերկրացիներ | Ահազանգեր | Հարկային բեռնվածության նվազեցում |
| Երիտասարդներ | Հեշտացում | Անձնական ֆինանսավորումը |
| Շտապ միջոցներ | Հետևել | Պատասխանատու մարմինների աջակցություն |
Պահանջվող փաստաթղթերն ու ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 385-Ա որոշման շրջանակներում ֆիզիկական անձին դիմելու և հարկային պարտավորությունները կատարելու գործընթացը պահանջում է մի շարք փաստաթղթերի ներկայացում։ Նախնական փուլում հարկատուն պետք է ապահովի իր կողմից իրավաբանական կարգավիճակի հաստատումը: Այդ նպատակով հարկավոր է ներկայացնել հետևյալ փաստաթղթերը:
- Թվավոր հասցե և անձնական տվյալներ՝ պարզաբանելով հարկային պարտավորությունների չկատարման պատճառները;
- Հարկային պարտավորությունների վերաբերյալ հաշվետվություն, որը պարունակում է մանրամասներ պարտքային գումարների վերաբերյալ;
- Ինքնության վկայական, որտեղ կլինի հարկային պարտավորությունների վերաբերյալ տեղեկությունները;
- Եթե առկա են, ապա հարկային մարմինների կողմից տրված նախորդ որոշումները կամ գրություններ;
- Նախկինում կատարված վճարների ապացույցներ, որոնք կարող են հաստատել հարկային պարտավորությունների կատարումը կամ դրանց մասամբ կատարումը;
Նշված փաստաթղթերի հավաքումը և ներկայացումը պետք է իրականացվի մինչև որոշման եզրափակիչ ժամկետից առաջ։ Բացի այդ, հարկատուն պետք է պատրաստ լինի տրամադրելու լրացուցիչ տեղեկություններ, որոնք կարող են պահանջվել օրենքով սահմանված ժամկետներում:
Հարկային պարտավորությունների իրավական հետևանքները
ՀՀ ՊԵԿ 385-Ա որոշման հիման վրա հարկային պարտավորությունների չկատարումը կարող է ունենալ մի քանի իրավական հետևանքներ, որոնք պետք է հաշվի առնել ցանկացած հարկատուի:
- Ֆինանսական տուգանքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ֆինանսական տուգանքներ, որոնք կարող են զգալի չափերի հասնել՝ կախված պարտավորությունների չափից;
- Հարկային վարչական ակտեր: Հարկային մարմինները կարող են դիմել վարչական գործողությունների, ինչպիսիք են հաշվետվությունների պահանջումը կամ հարկային միջոցառումների իրականացումը;
- Բանկային հաշիվների մրցակատությունը: Հարկային պարտավորությունների չկատարման արդյունքում հնարավոր է բանկային հաշիվների մրցակցություն, ինչը կարող է խոչընդոտել հարկատուի ֆինանսական գործունեությունը;
- Նիստերի իրականացումը դատարանում: Եթե հարկային պարտավորությունները շարունակաբար չեն կատարվում, ՀՀ ՊԵԿ-ն կարող է դիմել դատարան՝ հարկային պարտավորությունների պարտադիր կատարումը պահանջելով;
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են բացասաբար ազդեցություն ունենալ նաև հարկատուի кредитային պատմության վրա, ինչի արդյունքում կարող են դժվարություններ առաջանալ ապագայում ֆինանսական միջոցների ձեռքբերման գործընթացում:
Հարկային պարտավորությունների վերականգնման հնարավորությունները
Հարկային պարտավորությունների չկատարման դեպքում, քաղաքացիների համար կան մի շարք միջոցառումներ, որոնք կարող են օգնել վերականգնել իրենց պարտավորություններն ու կարգավորել իրավիճակը:
- Հարկային վարկերի խնդրանք: Հարկատուն կարող է դիմել ՀՀ ՊԵԿ-ին՝ հարկային պարտավորությունների վճարման համար վարկ տրամադրելու խնդրանքով, ինչը կօգնի նրան խուսափել տուգանքներից և վարչական հետևանքներից;
- Հարկային մարումը: Քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ-ին՝ խնդրելով հարկային պարտավորությունները մարել առավել բարենպաստ պայմաններով, այդ թվում՝ նվազեցված տոկոսադրույքներով կամ երկարած ժամկետներով;
- Հետադարձ հայցեր: Եթե հարկատուն համոզված է, որ իրենից պահանջվող հարկային պարտավորությունները սխալ են, կարող է դիմել ՀՀ ՊԵԿ-ին՝ վերանայելու կամ անվավեր հայտարարելու համար;
- Իրավաբանական աջակցություն: Հարկային պարտավորությունների վերականգնման գործընթացում խորհուրդ է տրվում համագործակցել իրավաբանի հետ, որը կարող է մշակել համապատասխան իրավական քայլերը;
Այս միջոցառումների իրականացումը կարող է օգնել հարկատուներին կարգավորել իրենց պարտավորությունները և խուսափել անախորժ հետևանքներից: