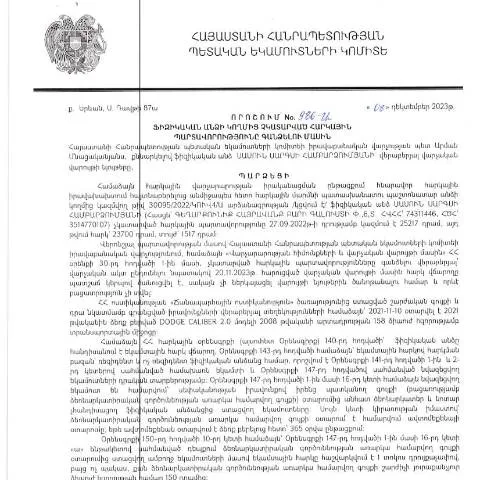
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 986-Ա որոշման նպատակներն ու նշանակությունը
2023 թվականի դեկտեմբերի 8-ին կառավարության նիստում ընդունված 986-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր քայլ հարկային կարգի բարելավման և ֆինանսական պատասխանատվության խթանման ուղղությամբ: Այս որոշումը նախատեսում է կանոնակարգել այն դեպքերը, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները, և ուղիները, որոնց միջոցով պետական մարմինները կարող են գանձել այդ պարտավորությունները: Օրենքի ընդունումը նպատակ ունի բարձրացնել հարկային գիտակցությունը և վստահությունը պետական կառավարման նկատմամբ:
Կայացման ժամկետները և հետագա ընթացքը
Ավելի մանրամասն անդրադառնալով 986-Ա որոշման ժամկետներին, հարկ է նշել, որ այն մտնում է ուժի մեջ 2024 թվականի փետրվարի 12-ից: Հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները տեղյակ լինեն իրենց հարկային պարտավորություններից և ներգրավվեն պարտավորվածությունների կատարմանը:
- Դիմումի ընդունման ժամկետները: Դիմումներն ընդունվում են որոշման ուժի մեջ մտնելու պահից:
- Վերլուծության ժամկետները: Հարկային պարտավորությունների կատարումը պետք է իրականացվի մինչև 2024 թվականի վերջ:
Եթե որևէ ֆիզիկական անձ չի կատարում իր պարտավորությունները, ապա պետական մարմինները կարող են սկսել հարկային վեճեր կամ հարկային մաքրումներ, որոնք նախատեսված են օրենքով:
Մասնավոր դեպքերի և արտոնությունների քննարկում
Շատ դեպքերում քաղաքացիները կարող են գտնվել յուրահատուկ իրավիճակներում, ինչպիսիք են արտերկրի բնակություն, մինուսային տարիք, կամ սոցիալական ծանր վիճակ: Այդպիսով, հարկային մարմինները պետք է հաշվի առնեն այս բոլոր պարամետրերը:
- Արտերկրի քաղաքացիներ: Այս կատվության տակ, եթե ֆիզիկական անձը բնակվում է արտերկրում, հարկային պարտավորությունները պետք է կատարեն տեղական օրենքների համաձայն:
- Կատարելիություն մինուսային տարիք ունեցողին: Մինուսային տարիք ունեցող անձինք կարող են ունենալ հատուկ արտոնություններ, որոնք նրանց ազատում են հարկային պարտավորություններից:
- Սոցիալական ծանր վիճակ: Այս խնդրում, հարկային մարմինները կարող են սահմանել զեղչեր կամ արտոնություններ ծանր վիճակում գտնվող քաղաքացիների համար:
Դիմումների ներկայացման եղանակներն ու տարբերությունները
Դիմումները կարող են ներկայացվել մի քանի եղանակներով, բայց ամենահասանելի ու նպատակահարմար տարբերակը էլեկտրոնային դիմումի միջոցով է:
| Դիմումի ներկայացման եղանակ | Տվյալների հրապարակման ժամկետ | Առավելություններ |
|---|---|---|
| Էլեկտրոնային դիմում | Իրական ժամանակ | Անձնական տվյալների պաշտպանություն, արագ ընթացք |
| Պատճենային դիմում | 7-14 օր | Հնարավորություն փաստաթղթերի ֆիզիկական ստուգման |
| Գործումի ներկայացում | 3-5 օր | Ռազմավարական հարցերի տեղում քննարկում |
Նշված տարբերակների ընտրությունը կարող է կտրուկ փոխել դիմումի մշակման արագությունը:
Ֆորմայի կառուցվածքը՝ մանրամասն վերլուծություն
Դիմումի ֆորման բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն խստորեն: Ամեն մի սխալ կարող է հանգեցնել դիմումի մերժման:
- Անուն և ազգանուն: Լրացվում է ամբողջությամբ ոչինչ չթողնելով:
- Հասցե: Չմոռանաք լրացնել բոլոր հարկադիր դաշտերը, ինչպես նաև հեռախոսահամարը:
- Հարկային պարտավորությունները: Հարկադիր է նշել բոլոր պարտավորությունները, որոնք չկատարված են:
Ընդհանուր ընթացակարգը՝ քայլ առ քայլ
Դիմումը ներկայացնելու գործընթացը կարելի է բաժանել մի քանի հստակ քայլերի:
- Դիմումի պատրաստում: Կատարել համապատասխան տվյալների հավաքագրումը:
- Ներկայացում: Ընտրել անհրաժեշտ ստորագրումներով եղանակը:
- Ստուգում: Հարկային մարմիններն ստուգում են ստացված տեղեկությունները:
- Ավարտ: Հասցվում է պատասխան, որն կարող է լինել մերժված կամ հաստատված:
Ընդունված դիմումների հետագա ընթացքը
Եթե դիմումը ընդունվում է, ապա հարկային մարմինները սկսում են գործընթացը, որը կարող է հանգեցնել հարկային պարտավորությունների կատարմանը: Սակայն, եթե դիմումը մերժվում է, ապա հարկային մարմինները պարտավոր են տրամադրել պատճառները:
- Մերժման պատճառները: կարող են լինել փաստահավաքի բացակայություն, լրացման սխալներ, կամ այլ մերժելի պատճառներ:
- Աջակցություն ստանալու եղանակները: Մերժման դեպքում դուք կարող եք դիմել հարկային մարմիններին կամ վերաքննություն անցկացնել:
Պատասխանատվության վերահսկողություն
Այս որոշումը նախատեսում է նաև պատասխանատվության վերահսկողություն, որի շրջանակներում հարկային մարմինները պետք է հետևեն, թե ինչպես են քաղաքացիները կատարում իրենց հարկային պարտավորությունները:
Այսպիսով, 986-Ա որոշումը ներկայացնում է կարևոր չափանիշներ, որոնք ապահովում են հարկային կարգի կայունությունն ու քաղաքացիների ֆինանսական պատասխանատվությունը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 986-Ա որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգեր, որոնք նախատեսված են որպես հարկային համակարգի արդյունավետության բարձրացմանը ուղղված քայլ: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք հարկադիր ճնշում են հանդիսանում պարտադիր վճարների կատարումը:
Առաջին հերթին, հարկային պարտավորությունների չկատարման դեպքում, հարկ վճարողը ստանում է նախազգուշացման նամակ, որտեղ նշված են իր պարտավորությունները և դրանց կատարելու ժամկետները: Այս նամակի ստացումը նշանակում է, որ հարկային մարմինները պատրաստ են ձեռնարկել հարկադիր միջոցներ՝ աղտոտելով որոշակի ժամանակային շրջանակ:
Եթե հարկ վճարողը այս պահին չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների կատարումն ապահովելու գործընթացը, որը ներառում է ֆինանսական միջոցների բռնագանձումը, գույքի բռնագանձումը, և նույնիսկ բանկային հաշիվների փակումը:
Այս գործընթացի արդյունքում, հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության, ինչը կարող է բերել տուգանքների և այլ վարչական միջոցների կիրառման:
Դիմումի ներկայացման ձևը և պահանջները
Դիմումի ներկայացումը պետք է իրականացվի ՀՀ ՊԵԿ-ի կողմից սահմանված ձևով: Դիմումը կարող է ներկայացվել առցանց կամ անձամբ: Եթե դիմողը ցանկանում է օգտվել առցանց վարչական ծառայություններից, ապա նա պետք է ունենա անձնական թիվ և էլեկտրոնային ստորագրություն:
Դիմումը կարող է ներառել հետևյալ տեղեկությունները՝ դիմողի անձնական տվյալներ, հարկային պարտավորությունների վերաբերյալ տեղեկատվություն, վճարման գործընթացի դիմումը:Միաժամանակ, դիմողը կարող է ներկայացնել հիմնավորումներ և փաստաթղթեր, որոնք աջակցում են իր դիրքորոշմանը:
Դիմումները պետք է ներկայացվեն նշված ժամկետներում, այլապես դրանք կարող են մերժվել կամ չհաշվարկվել:
Հարկային մարմինները ստիպված են պատասխանել դիմումներին բացառապես տրված ժամկետներում, ինչը պահանջվում է ՀՀ վարչական գործընթացի օրենսգրքով:
Առողջապահական և սոցիալական հետևանքները հարկային պարտավորությունների չկատարելու դեպքում
Հարկային պարտավորությունների չկատարումը կարող է ունենալ ոչ միայն ֆինանսական, այլ նաև սոցիալական հետևանքներ: Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, այդ թվում՝ եկամտային հարկերը, դա ազդում է պետական բյուջեի վրա, ինչի հետևանքով կարող են տեղի ունենալ սոցիալական ծրագրերի ֆինանսավորման կրճատումներ:
Ավելին, հարկային պարտավորությունների չկատարման հետևանքով քաղաքացիների բժշկական ծառայությունների հասանելիությունը կարող է նվազել, քանի որ հարկային եկամուտները ուղղվում են առողջապահության և կրթության ոլորտներին:
Այսօր, ՀՀ կառավարության կողմից իրականացվող սոցիալական ծրագրերը զգալիորեն կախված են հարկային եկամուտներից, ինչն ընդգծում է հարկային պարտավորությունների կատարելության կարևորությունը:
Մասնավորապես, 986-Ա որոշումը նպատակ ունի խրախուսել քաղաքացիներին կատարել իրենց հարկային պարտավորությունները, որպեսզի հասարակությունը կարողանա շարունակել օգտվել պետական ծրագրերից և առողջապահական ծառայություններից: