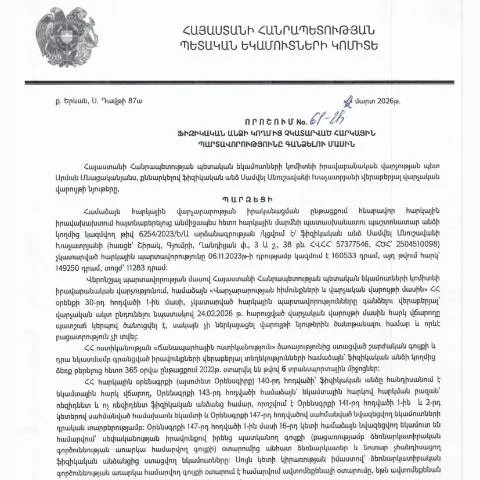
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 61-Ա որոշման հիմքում ընկած է հարկային պարտավորությունների գանձման գործընթացը, որը հանդիսանում է հարկային համակարգի կարևորագույն բաղադրիչներից մեկը։ Այս գործընթացը ենթադրում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների բացահայտում, գնահատում և դատարան ներկայացում։ Հարկային մարմինների կողմից իրականացվող այս միջոցառումն ուղղված է հարկային դաշտում կարգուկանոնի հաստատմանը և հարկային հիմքերի ընդլայնմանը։
Շատ կարևոր է, որ ֆիզիկական անձինք, ովքեր ունեն պարտավորություններ, տեղյակ լինեն իրենց իրավունքներիը և պարտականություններիը, ինչպիսիք են՝ հարկային վճարումների ժամկետները, հնարավոր տույժերը և վճարման բարդությունները։ Հաշվի առնելով վճարման գործընթացի բարդությունը, հաճախ հարկատուները դիմում են մասնագետների օգնությանը՝ հարկային պարտավորությունների կարգավորման համար լավագույն լուծում գտնելու նպատակով։
Հարկային պարտավորությունների գանձման պայմանները և բացառությունները
61-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացում կան որոշակի պայմաններ և բացառություններ, որոնք հարկավոր է հաշվի առնել։ Օրինակ, որոշ դեպքերում ֆիզիկական անձը կարող է ազատվել պարտավորություններ կատարելուց որոշակի պայմանների տակ։ Այդպիսիք են, օրինակ, առողջական խնդիրները, աշխատավարձի նվազեցումը կամ այլ սոցիալական հանգամանքներ, որոնք կարող են ազդել հարկային պարտավորությունների կատարողականի վրա։
Այս բացառությունները հիմնականում պետք է հաստատվեն համապատասխան փաստաթղթերով, ինչպիսիք են բժշկական վկայականները կամ աշխատանքային պայմանագիր, որը ցույց է տալիս եկամուտների նվազեցումը։ Ենթադրվում է, որ նման դեպքերում հարկային մարմինները պետք է կատարեն առանձնահատուկ մոտեցում՝ հաշվի առնելով անձի սոցիալ-տնտեսական վիճակը։
Խորհրդատվություն և աջակցություն հարկային պարտավորությունների գանձման գործընթացում
Գանձման գործընթացի արդյունավետությունը մեծապես կախված է հարկատուների իրազեկվածությունից և աջակցության հասանելիությունից։ ՀՀ ՊԵԿ-ի կողմից տրամադրվում են տարբեր ծառայություններ, որոնք կարող են օգնել ֆիզիկական անձանց հասկանալու հարկային պարտավորությունների գանձման գործընթացը։ Այդ ծառայություններն ընդգրկում են ինչպես դռնփակ խորհրդատվություն, այնպես էլ առցանց հարթակում կայացած համաժողովներ և սեմինարներ։
Ֆիզիկական անձինք կարող են նաև դիմել մասնավոր հարկային խորհրդատուների, ովքեր կարող են ապահովել մասնագիտական խորհրդատվություն և օգնել հարկային պարտավորությունների անվանումների իրավական կողմերի շուրջ։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որպեսզի քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները և տեղեկացված լինեն հնարավոր միջոցառումներից, որոնք կարող են աջակցել նրանց: