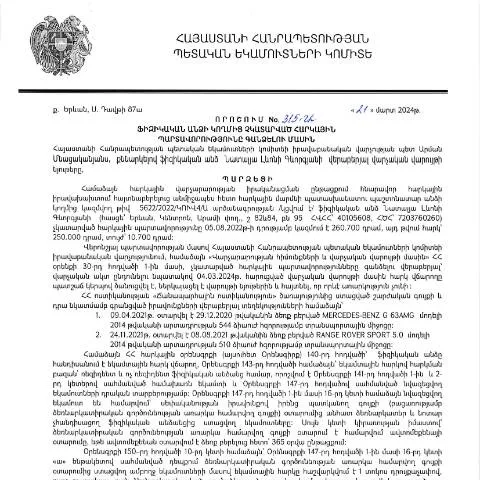
Ամփոփում՝ հարկային պարտավորությունների գանձման գործընթաց
Հայաստանի Հանրապետության կառավարության 21.03.2024թ․ ընդունած որոշումը («Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին») հանդիսանում է կարևոր իրավական փաստաթուղթ՝ նախատեսված հարկային պարտավորությունների գանձման կարգը հստակեցնելու համար։ Այս որոշումը կարևոր է ինչպես քաղաքացիների, այնպես էլ հարկային մարմինների համար, քանզի այն սահմանում է բոլոր անհրաժեշտ պայմանները, որոնք պետք է հաշվի առնվեն հարկային պարտավորությունների կատարման գործընթացում։
Պրոցեսի ժամանակացույց՝ գրանցումից մինչև վճարում
Այս գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Հարկային մարմինները զգուշացնում են առկա պարտավորությունների մասին, իսկ վճարման վերջնաժամկետներն առանձնակի կարևորություն ունեն:
- Անձնական ծանուցում: Ավելի վաղ չկատարված հարկային պարտավորությունների մասին ծանուցումը պետք է ուղարկվի անձին:
- Վճարման ժամկետ: Հարկային մարմինները սահմանում են վճարման ժամկետ, որը պետք է կատարվի:
- Նախաքննություն: Եթե պարտավորությունը չի կատարվել, կարող են ձեռնարկվել հարկային մարմինների միջոցառումներ՝ պարտավորությունների գանձման համար:
Այսպիսով, կարևոր է հետևել նշված ժամկետներին՝ հասկանալի դարձնելու համար, թե ինչպիսի քայլեր կկայացվեն:
Ինչպես լրացնել և ներկայացնել ձևը
Ֆորմայի ճիշտ լրացումը կենսական նշանակություն ունի՝ թույլ տալով հարկային մարմիններին ճիշտ գնահատել ձեր վիճակը:
Ֆորմայի հիմնական բաժները
- Իրավաբանական անձի տվյալները: Անվանում, ՀՎՀՀ (ՀՀ հարկային համարը) և հասցե:
- Պարտավորությունների նկարագրությունը: Արտահայտեք, թե ինչ պարտավորություններ ունեք, ինչ գումարով:
- Վճարման պայմանները: Թվանշեք, թե ինչ ժամկետներում կարող եք կատարել վճարումը:
Ֆորմայի լրացման ընթացքում կարևոր է օգտագործել պաշտոնական լեզու և ստուգել, որ բոլոր տեղեկությունները ճիշտ են:
Դիմումի ներկայացման տարբերակներ
Դիմումի ներկայացման եղանակները կարող են տարբեր լինել՝ կախված ձեր ընտրությունից:
| Դիմումի ներկայացման եղանակ | Առավելությունները | Սահմանափակումները |
|---|---|---|
| Էլեկտրոնային | Արագ և հարմարավետ, կարող եք դիմել ցանկացած վայրից | Պահանջվում է էլեկտրոնային ստորագրություն |
| Թղթային | Պարզ և ավանդական ենթակառուցվածք | Կարող եք հանդիպել հերթերի և ժամանակի կորուստների |
| Գրասենյակ | Կարիք չկա տեխնիկական գիտելիքների | Հավանական սպասման ժամկետներ |
Որն է նշանակությունը՝ անտեսելու դեպքում
Եթե ֆիզիկական անձը անտեսում է իր հարկային պարտավորությունները, նրան կարող են սպասել հետևանքներ:
- Անհրաժեշտության դեպքում հարկային մարմինները կարող են սկսել իրավական գործընթաց: Սա կարող է հանգեցնել վարույթ վարելու:
- Հավանական տուգանքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող են նշանակվել տուգանքներ:
- Հարկային եկամուտների կորուստ: Պարտավորությունների չկատարումը կարող է հանգեցնել պետական բյուջեի կորուստների:
Այդ իսկ պատճառով, հարկային պարտավորությունների կատարումը կենսական նշանակություն ունի ընկերությունների և անհատների համար:
Ինչ անել՝ մերժման կամ սխալի դեպքում
Եթե ձեզ մերժել են ձեր ներկայացրած դիմումը, կամ դուք գտնում եք, որ փաստաթղթում կա սխալ, ապա պետք է ձեռնարկել հետևյալ քայլերը:
- Մերժման պատճառի պարզում: Հարկային մարմինները պետք է տրամադրեն ձեզ մերժման պատճառը:
- Սխալները շտկելու հնարավորություն: Դուք կարող եք ուղղել սխալները և կրկին ներկայացնել դիմումը:
- Հետադարձ կապի հաստատում: Դուք կարող եք դիմել հարկային մարմնին՝ պարզելու համար, թե ինչ քայլեր պետք է ձեռնարկեք:
Մեղմացուցիչ հանգամանքներ՝ հարկային պարտավորությունների նկատմամբ
Կան մի շարք հանգամանքներ, որոնք կարող են նպաստել հարկային պարտավորությունների կատարումը:
- Հիվանդություններ և այլ անձնական խնդիրներ: Սա կարող է ներառել առողջական խնդիրներ, ընտանիքի անդամների հիվանդություն և այլն:
- Ֆինանսական խնդիրներ: Եթե դուք ժամանակավորապես կորցրել եք ձեր եկամուտը, կարող եք դիմել հարկային մարմիններին:
Դուք կարող եք ներկայացնել փաստեր, որոնք կարող են աջակցել ձեր խնդրանքին:
Դիմումի հետագա ընթացք և որոշման ընդունում
Դիմումի հետագա ընթացքը ենթադրում է
- Վերլուծություն: Հարկային մարմինները ուսումնասիրում են ձեր դիմումը:
- Որոշման ընդունում: Հարկային մարմինները պարտավոր են ձեզ տեղեկացնել իրենց որոշման մասին:
- Եզրակացություն: Դիմումը կարող է հավանության արժանանալ կամ մերժվել:
Եթե դուք չեք համ համաձայն որոշման հետ, դուք կարող եք դիմել վերանայման:
Եզրապակիչ խորհուրդներ
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, սակայն անհրաժեշտ է լինել ուշադիր և պրպտել ձեր իրավիճակը այս հարցում:
Իրավունքների գիտակցումը և ընթացակարգերի հետևումը կօգնի ձեզ խուսափել խնդիրներից և կարգավորել ձեր ֆինանսական պարտավորությունները:
Իրավաբանական վարչության իրավասությունները և պարտականությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես պետական կառույց, ունի բազմաբնույթ գործառույթներ, որոնք ուղղված են հարկային իրավահարաբերությունների կարգավորամանն ու վերահսկմանը: Վարչության հիմնական պարտականություններից են` հարկային օրենսդրության կիրառման վերահսկողություն, հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության իրականացում, ինչպես նաև հարկ վճարողների իրավունքների և օրինական շահերի պաշտպանություն:
Իրավաբանական վարչության գործունեությունը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա, մասնավորապես` վարչական ընթացակարգերի մասին օրենքի (HO-139-N, փոփոխված 2025թ.) և հարկային օրենսդրության համապատասխան նորմերի: Վարչության կողմից իրականացվող գործողությունները ներառում են նաև հարկային վեճերի լուծում, հարկ վճարողի դիմումների և գրությունները պատասխանելը, ինչպես նաև հարկային պարտավորությունների կատարման կապակցությամբ վարչական ակտերի ընդունումը:
Հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը հանդիսանում է կարևոր գործընթաց, որն ապահովում է պետական բյուջեի համալիրումը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ընդունվել է 21.03.2024թ., վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը, ԱԱՀ-ն և այլ հարկատեսակներ:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ապրիլ ամսվա ընթացքում, երբ ՀՀ ՊԵԿ-ը, հաշվի առնելով օրենսդրական ուղղորդումները, վերլուծում է հարկ վճարողների պարտավորությունների կատարման վիճակը: Եթե հարկ վճարողները չեն կատարում իրենց պարտավորությունները, ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների գանձման գործընթաց, որը կարող է ներառել տարբեր միջոցներ, այդ թվում` անհատական միջոցառումներ և հարկային վերահսկողության գործողություններ:
Ապացուցման և փաստաթղթերի ներկայացման պահանջները
Նշված որոշման շրջանակներում կարևոր է նաև այն փաստաթղթերի կազմը, որոնք հարկ վճարողները պետք է ներկայացնեն մարելու համար իրենց հարկային պարտավորությունները: Ընդհանուր առմամբ, ապացուցելու նպատակով ներկայացվող փաստաթղթերը պետք է ընդգրկեն հարկային հաշվետվությունները, բանկային վկայագրերը, ինչպես նաև այլ իրողությունները, որոնք կարող են հաստատել հարկ վճարողի կողմից իր պարտավորությունների կատարման անկումը:
Անհրաժեշտ է, որպեսզի ներկայացվող փաստաթղթերը համապատասխանի ՀՀ ՊԵԿ-ի կողմից սահմանված պահանջներին, օրինակ` փաստաթղթերը պետք է տրամադրվեն դյուրին ձևով, որտեղ պետք է լինի նաև QR կոդ կամ 16-անիշը, որոնք ապահովում են փաստաթղթերի արժեքը և հետևողականությունը: Փաստաթղթերի ներկայացման գործընթացը կարող է իրականացվել նաև էլեկտրոնային եղանակով` օգտագործելով ազգային նույնականացման քարտեր կամ էլեկտրոնային ստորագրություններ: