Ստեղծելով հարկային պարտավորությունների գանձման գործընթացը
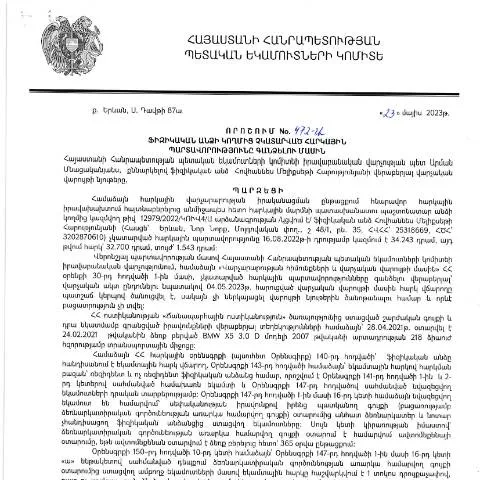
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.05.2023թ․ որոշումը կրում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» վերնագիրը: Այս կարևոր փաստաթուղթը վերաբերում է այն ծախսերին, որը կարող է առաջանալ ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր են պատասխանատու հարկային պարտավորությունների համար
Հարկային պարտավորությունները, որոնք կոչված են գանձվել, կարող են վերաբերվել տարբեր անձանց, ներառյալ, սակայն ոչ սահմանափակվելով՝ ֆիզիկական անձերին, որոնք աշխատում են կամ ունեն եկամուտներ, որոնք ենթակա են հարկման: Դրանք կարող են լինել նաև այն անձինք, ովքեր ապրում են երկրից դուրս, սակայն ունեն եկամուտներ կամ սեփականություն Հայաստանում:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Ավարտված հարկային հաշվետվություն - Անհրաժեշտ է, որ ֆիզիկական անձը ներկայացնի համապատասխան հաշվետվությունը, որում նշված են նրա եկամուտներն ու հարկային պարտավորությունները:
- Նշված պարտավորությունների անտեսում - Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, սպասվում է, որ պետական մարմինը կսկսի գանձման գործընթաց:
- Գանձման դիմումի ներկայացում - ՊԵԿ-ին պետք է ներկայացվի համապատասխան դիմում:
Գանձման դիմումի մանրամասներ
Դիմումը պետք է լրացվի շատ ուշադրությամբ, քանի որ սխալները կարող են հանգեցնել գործընթացի ձգձգման: Դիմումը ներկայացնելու համար հարկավոր է կատարել հետևյալ քայլերը:
- Լրացնել պահանջվող տեղեկությունները, ներառյալ՝ անձնական տվյալները, հարկային նույնականացման թիվը (TIN) և պարտավորությունների մանրամասները:
- Միացնել փաստաթղթերն ու հիմնավորումները, որոնք վկայում են պարտավորությունների գոյությունը:
Առավել տարածված սխալները դիմումում
Դիմումի ճիշտ լրացումը շատ կարևոր է, քանի որ նույնիսկ մանրուքների վրայով սխալ կատարումները կարող են բերել գործընթացի ձգձգմանը: Ամենատարածված սխալները կարող են լինել հավելվածների բացակայությունը, տվյալների սխալ լրացումը կամ շրջանցումը:
Գանձման դիմումի ներկայացման ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը խիստ ժամկետային է: Դիմումը պետք է ներկայացվի համապատասխան ժամկետներում, որպեսզի կանխարգելվի ավելորդ ժողովրդականություն:
Նպատակային խմբեր և նրանց առանձնահատկությունները
Դիմումը կարող է տարբեր լինել կախված անձի կարգավիճակից:
- Երիտասարդներ - Մասնավորապես, երիտասարդները, ովքեր դեռևս ուսանող են, պետք է հատուկ ուշադրություն դարձնեն իրենց պարտավորություններին:
- Արտասահմանում ապրող հայեր - Դրանք պետք է լինեն ավելի զգույշ, քանի որ կարող են ունենալ հարկային պարտավորություններ, որոնք վերաբերում են իրենց Հայաստանում գտնվող ունեցվածքին:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվի, ֆիզիկական անձը կարող է դիմել վերանայման: Для этого необходимо внимательно изучить причины отклонения и исправить их:
- Մերժման պատճառների ուսումնասիրություն և դրանց ուղղում:
- Ընդհանուր վարչության ներկայացնել նոր դիմում:
- Ցանկության դեպքում, դիմել դատարան, եթե կարծում եք, որ ձեր իրավունքները խախտվել են:
Վերջնական քայլերը և որոշումը
Երբ դիմումը ուսումնասիրվում է, համապատասխան մարմինը կայացնում է որոշում, որը հայտնում է դիմողին: Եթե որոշումը դրական է, դիմողը պետք է իմանա, որ պարտավորությունները պետք է կատարվեն համաձայն որոշման:
Այս փաստաթղթի կարևորությունը համակարգում
Այս որոշումը կրում է կարևորություն՝ ոչ միայն իրավաբանական շրջանակներում, այլ նաև օրենքների և պարտավորությունների ոլորտում: Դա հնարավորություն է տալիս պետությանը մշակել հարկային քաղաքականություն և հետևել ներդրումներին:
Կայունություն և արդյունավետություն
Այս գործընթացի արդյունավետությունը հիմնավորվում է բարձր որակի տեղեկատվական տեխնոլոգիաների կիրառմամբ, ինչի արդյունքում բոլոր հարկային պարտավորությունները կարող են հետևվել, արդյունավետ վերահսկում իրականացվել և համապատասխան քայլեր ձեռնարկվել:
Առաջիկայում պետք է սպասել, որ այս գործընթացն ավելի հեշտ և հասանելի կլինի՝ շնորհիվ էլեկտրոնային ծառայությունների ընդլայնման:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.05.2023թ․ որոշումը ներառում է այլընտրանքային մեթոդներ՝ ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը առավել արդյունավետ դարձնելու համար։ Այդ առանձնահատկությունները ներառում են՝
- Հարկային պարտավորությունների վերանայում: Ֆիզիկական անձինք, ովքեր հաշվի են առնում իրենց պարտավորությունները, կարող են դիմել հարկային վարչությանը՝ վերանայելու իրենց պարտավորությունները և պայմանները, որոնք, հնարավոր է, չէին լինի ճիշտ կամ արդիական։
- Զիջումների հնարավորություն: Որոշ դեպքերում նախատեսվում են զիջումներ կամ պակասեցումներ, որոնք կարող են կիրառվել, եթե ֆիզիկական անձը ներկայացնի բավարար հիմնավորումներ՝ իր ֆինանսական վիճակի վերաբերյալ։
- Հարկային պարտավորությունների ռեսուրսային պլանավորում: Ֆիզիկական անձինք կարող են դիմել հարկային վարչությանը՝ ստանալու ֆինանսական պլանավորման խորհուրդներ, որոնք կարող են օգնել նրանց կառավարման իրենց ֆինանսական պարտավորությունները և կանխատեսելու ապագայում առաջանումող հարկային պարտավորությունները։
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք հետևանքներ, որոնք արտահայտվում են ֆինանսական, իրավաբանական և սոցիալական ասպեկտներում։
- Ֆինանսական հետևանքներ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների, տոկոսների և հաշվարկավորված պարտավորությունների ավելացման։ Դա կարող է խոչընդոտել նաև ապագայում ավելի մեծ ֆինանսական խնդիրների առաջացմանը։
- Իրավաբանական հետևանքներ: Հարկային օրգանները ունեն իրավունք՝ նախաձեռնելու իրավաբանական ընթացակարգեր, որոնք կարող են հանգեցնել պարտքի բռնագանձմանը, ինչպես նաև անձի ծրագրերի և ակտիվների ժամանակավոր սահմանափակումներին։
- Սոցիալական հետևանքներ: Հարկային պարտավորությունների չկատարումը կարող է ազդել ֆիզիկական անձի սոցիալական հանգիստի վրա, ինչը կարող է բերել ոչ միայն ֆինանսական դժբախտությունների, այլ նաև սոցիալական հարաբերությունների բարդությունների։
ՀՀ ՊԵԿ իրավաբանական վարչության դերը հարկային պարտավորությունների կառավարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը կատարում է մի շարք կարևոր գործառույթներ, որոնք նպաստում են հարկային պարտավորությունների միջավայրի կայունությանը և արդարությանը։ Դրանց թվում են՝
- Հարկային իրավունքի ուսումնասիրման և զարգացման աշխատանքներ: Վարչությունը պատասխանատու է Հայաստանում հարկային իրավունքի կանոնակարգերի մշակում և կատարելագործման համար, ինչն իր հերթին բարելավում է հարկային կլիման։
- Հարկային հսկողություն և վերահսկողություն: Վարչությունը իրականացնում է հարկային պարտավորությունների հսկողություն՝ խախտումները կանխելու և հարկային պարտավորությունների կատարումը վերահսկելու նպատակով։
- Հասարակության տեղեկացվածություն և կրթություն: ՀՀ ՊԵԿ իրավաբանական վարչությունը կազմակերպում է տեղեկատվական և կրթական միջոցառումներ, որոնք ուղղված են հանրության տեղեկացվածությանը՝ հարկային պարտավորությունների և դրանց կատարելու ուղիների վերաբերյալ։