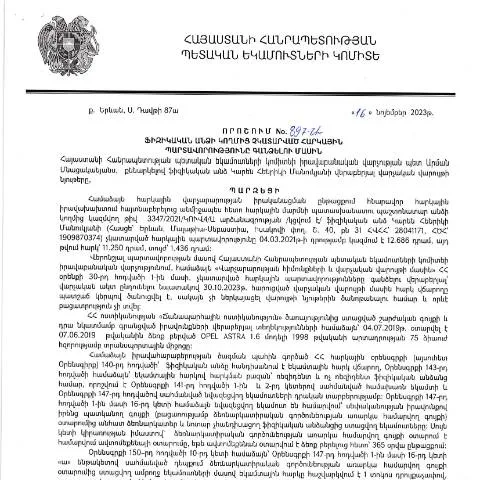
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման պատմական ակնարկ
2023 թվականի նոյեմբերի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում, որը նպատակ ունի կարգավորել ևSimplifier հարկային պարտավորությունների ապահովման գործընթացը։ Նման կարգավորումները կարևոր են ոչ միայն հարկեր վճարող ֆիզիկական անձանց համար, այլև պետության համար, քանի որ հարկի հավաքագրումն ապահովում է պետական բյուջեի եկամուտները։
Դիմումը, որն արժի ուշադրության կենտրոնում ունենալ, ընդլայնում է պետության իրավասությունները հարկային պարտավորությունների էլեկտրոնային համակարգի միջոցով։ Սա հնարավորություն է տալիս քաղաքացիներին հեշտությամբ և արագ կերպով լինել տեղեկացված իրենց հարկային պարտավորությունների մասին և անհրաժեշտության դեպքում ընդունել համապատասխան քայլեր՝ դրանց կատարումը ապահովելու համար։
Որոշումը՝ իրավական շրջանակի և պահանջների տեսանկյունից
ՀՀ վարչական գործընթացների օրենսդրությունը, մասնավորապես՝ 2025 թվականին փոփոխված ՀՀ վարչական ընթացակարգերի օրենսգիրքը, սահմանում է բարձրագույն օրենքի արգելքների շրջանակները, որոնցում ՀՀ ՊԵԿ պետք է գործի։ Այս որոշումը ընդունվել է օրենքի շրջանակներում և միտված է հարկային պարտավորությունների նկատմամբ պետական վերահսկողության արդյունավետությանը։ Դրա նպատակն է պարզեցնել հարկային պարտավորությունների կատարման գործընթացը և նվազեցնել պետական պարտավորությունների թվի ավելացումը, ինչը կարող է բերել տնտեսության արդիականացման և թափանցիկության բարձրացման։
Առաջադրվող բոլոր հնարավորություններն ու իրավունքները
Հարկային պարտավորությունների կատարման գործընթացը ընթանում է թվային ձևաչափով, որը քաղաքացիներին հնարավորություն է տալիս օգտվել էլեկտրոնային ստորագրության միջոցով ինքնաբերաբար հաստատելու իրենց գործարքները։ Ներկա որոշման շրջանակում, քաղաքացիները կարող են դիմել հարկային պարտավորությունների վճարման համար՝ օգտագործելով իրենց անձնական թվային համակարգերը։
Քաղաքացիների իրավունքները և պարտավորությունները.
- Հարկային պարտավորությունների մասին տեղեկությունների ստացում
- Հարկային պարտավորությունները վճարելու հնարավորություն ձայնային կամ թվային ձևաչափերով
- Իրավունքը՝ դիմելու իրավասու մարմիններին՝ հարկային խնդիրների դեպքում
Դիմումի կառուցվածքը՝ մանրամասն վերլուծություն
Այս որոշման դիմումը նախատեսում է մի շարք քայլեր, որոնք քաղաքացիները պետք է կատարեն հարկային պարտավորությունները լրացնելու համար։ Դիմումը բաղկացած է մի քանի հիմնական հատվածներից, որոնցից յուրաքանչյուրն ունի հատուկ նշանակություն։
1. Անձնական տեղեկատվություն
Դիմումի սկզբում քաղաքացու անձնական տվյալները պետք է լրացվեն՝ ներառյալ ազգանունը, անունը, հայրանունը, ծննդյան ամսաթիվը և բնակության հասցեն։ Խորհուրդ է տրվում լինել շատ ուշադիր տվյալները լրացնելիս, քանի որ սխալները կարող են բերել դիմումի մերժման։
2. Հարկային պարտավորությունների մանրամասներ
Այս հատվածում պետք է նշվեն բոլոր հարկային պարտավորությունները, որոնք քաղաքացին դեռ չի կատարել։ Անհրաժեշտ է, որ յուրաքանչյուր պարտավորություն մանրամասն նկարագրվի, ներառյալ տարբեր հարկատեսակները, վճարման ժամկետները և գոյացած պարտքերը։
3. Վճարման մեթոդները
Հարկային պարտավորությունների վճարման տարբեր մեթոդները պետք է նշվեն այստեղ։ Քաղաքացիները կարող են ընտրել տարբեր վճարման եղանակներ՝ ինչպես ավանդական՝ բանկային փոխանցումներ, այնպես էլ ժամանակակից՝ էլեկտրոնային դրամարկղեր։
4. Հաստատման գործընթացը
Դիմումի վերջում քաղաքացին պետք է ստորագրի։ Դա կարևոր է՝ համակարգը ճանաչի դիմումը և մշակման գործընթացը սկսի։ Վճարման ստացականը կարող է լինել որպես ապացույց, որը ևս պետք է պահել։
Ինչ անել, եթե դիմումը մերժվի կամ առկա չեն անհրաժեշտ փաստաթղթեր
Որոշակի դեպքերում քաղաքացու դիմումը կարող է մերժվել, եթե համապատասխան փաստաթղթեր չեն ներկայացվել կամ եթե տեղեկությունները չեն համապատասխանում ՀՀ ՊԵԿ պահանջներին։ Այդ դեպքում, քաղաքացու պարտքն է հետևել հետևյալ քայլերին՝
- Ապահովել պահանջվող փաստաթղթերը՝ պարզելու համար, թե կոնկրետ ինչ տվյալներ են անհրաժեշտ։
- Դիմել իրավասու մարմիններին՝ պարզելու համար մերժման պատճառը և համապատասխան տեղեկություններ ստանալու նպատակով։
- Նորից ներկայացնել դիմումը, ավելի ուշադիր լրացնելով բոլոր անհրաժեշտ տվյալները։
Փաստաթղթերի ներկայացման մեթոդաբանություն
Այս որոշման շրջանակում, հարկային պարտավորությունների կատարումը և դրանց մասին տեղեկատվության ստացումը հիմնականում կատարվում են էլեկտրոնային եղանակով։ ՀՀ ՊԵԿ կայքում հասանելի են համապատասխան մեթոդիկաները, նաև պահանջվող փաստաթղթերի ցուցակը։ Այդ իսկ պատճառով, բոլոր քաղաքացիները կարող են դիմել՝ էլեկտրոնային ստորագրությամբ։
Դիմումի ժամկետները
Շատ կարևոր է, որ քաղաքացիները ուշադիր հետևեն դիմումի ժամկետներին։ ՀՀ ՊԵԿ 2025 թվականի վարչական ընթացակարգերի օրենսգիրքը սահմանում է, որ դիմումները պետք է ներկայացվեն նախանշված ժամկետներում, քանի որ ուշացման դեպքում կարող են առաջանալ իրավական հետևանքներ։
Պետական մարմինների համագործակցությունը
Այս որոշումը նաև ընդգծում է պետական մարմինների համագործակցության կարևորությունը՝ հարկային պարտավորությունների կատարման գործընթացում։ ՀՀ ՊԵԿ-ն պետք է հասկանա, թե ինչպես իրականացնել ստուգումները և համագործակցել այլ պետական մարմինների հետ՝ շնորհիվ ընտրված մեթոդաբանության։ Քաղաքացիների համար սա նշանակում է, որ եթե հարկային պարտավորությունները չեն կատարվում, ապա դա կարող է հանգեցնել այլ իրավական խնդիրների, որոնք կարող են ազդել նաև նրանց գործունեության նկատմամբ։
Անհրաժեշտություն և հարցեր, որոնց արժե ուշադրություն դարձնել
Այս որոշումը ներկայացնում է մի շարք հարցեր, որոնց լուծումը պարտադիր է՝ հարկային պարտավորությունների կատարման գործընթացում։ Քաղաքացիները պետք է ուշադիր լինեն և հետևեն բոլոր ցուցումներին, որպեսզի չկռիվ-կերան մերժման դեպքում։ Առավել կարևոր է ուշադրություն դարձնել փաստաթղթերի ներկայացման ժամկետներին, ինչպես նաև այնպիսի հարցերի, որոնք կապված են հարկային պարտավորությունների կատարման հետ։
Այս գործընթացի ներքո յուրաքանչյուր քաղաքացի ունի իր իրավունքներն ու պարտականությունները, ինչպես նաև իր սեփական պատասխանատվությունը՝ համոզվելու համար, որ իր հարկային պարտավորությունները կատարվում են ճիշտ և ժամանակին։
Փոխհատուցման գործընթացը՝ հարկային պարտավորությունների գանձման դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.11.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 897-Ա որոշման շրջանակներում, հարկ վճարող անձը համայնքապետարանների և այլ պետական մարմինների կողմից կարող է դիմել փոխհատուցման գործընթացի մեկնարկի համար: Այս գործընթացը կարգավորվում է հարկային օրենսդրության շրջանակներում, որտեղ հարկ վճարողի իրավունքները ու պարտավորությունները հստակ սահմանված են:
Փոխհատուցման գործընթացը սկսելու համար հարկ վճարողը պարտավոր է ներկայացնել համապատասխան փաստաթղթերը, ինչպես նաև ցույց տալ, որ իր կողմից հարկային պարտավորությունները չեն կատարվել իր խախտումից հետո: Այս առումով կարևոր է, որ հայտը, որը ներկայացվում է համապատասխան մարմիններին, լինի լրացված և ուղարկված էլեկտրոնային ձևով, ինչը հնարավորություն կտա արագ եւ արդյունավետ իրականացնել գործընթացը:
Այս կարգը նախատեսում է նաև լրացուցիչ ընթացակարգեր, ինչպիսիք են հարկային վիճակագրության ստուգումը, փաստաթղթերի վավերացումը և արտոնությունների ստացումը, եթե հարկ վճարողը նախկինում գոյություն ունեցող պարտքերից որևէ ձևով ազատվել է:
Հարկային պարտավորությունների գանձման իրավաբանական հիմքեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 897-Ա որոշումը հիմնված է ՀՀ քաղաքացիական օրենսդրության և հարկային օրենսդրության սկզբունքների վրա: Դրանցից մեկի համաձայն, ցանկացած հարկ վճարող անձ, որն էական չափով խախտել է իր հարկային պարտավորությունները, ենթակա է հարկային վարչության կողմից պարտադիր գանձման:
Այս դեպքում կարևոր է նաև հիշատակել, որ որոշումը կիրառվում է հատուկ հանգամանքներում՝ պարտավորությունների չկատարման պատճառներից անկախ, և այն օգտագործվում է որպես վարչական դատավարության կարևոր միջոց, որը կարող է կիրառվել իրավական ընթացակարգերի շրջանակներում:
Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել վարչական տույժերի կիրառումը, ինչպես նաև հարկային պարտք վճարելու փուլերի խստացումը: Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող այսպիսի որոշումները պետք է դիտարկվեն որպես մաս հարկային համակարգի բարելավման և հարկային դաշտում կարգապահության հաստատման:
Գանձման գործընթացի արդյունավետությունը և վերաբերող բողոքարկման մեխանիզմներ
Թեև ՀՀ ՊԵԿ իրավաբանական վարչության 897-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի տարբեր փուլեր, հարկ վճարողների համար կարևոր է, որ յուրաքանչյուր փուլը լինի ամբողջովին թափանցիկ և պարզ: Սա հատկապես վերաբերում է պարզեցված բողոքարկման մեխանիզմների կիրառմանը, որոնք նախատեսված են ցանկացած վարչական որոշման նկատմամբ:
Հարկ վճարողները կարող են բողոքարկել 897-Ա որոշումը, եթե կարծում են, որ իրենց իրավունքները խախտվել են: Բողոքարկման գործընթացը պետք է իրականացվի համապատասխան ձևերով, որտեղ կտրվի հնարավորություն նշել բոլոր փաստարկները, որոնք կարող են աջակցել բողոքին:
Բողոքարկումը կարող է իրականացվել ոչ միայն վարչական դատարանում, այլ նաև համապատասխան պետական մարմինների միջոցով, ինչը հնարավորություն կտա հարկ վճարողներին պաշտպանել իրենց իրավունքները և ստանալ արդարացի լուծումներ: Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պետք է դիտարկել որպես համընդհանուր համակարգ, որտեղ բոլոր կողմերը կարող են պաշտպանել իրենց շահերը: