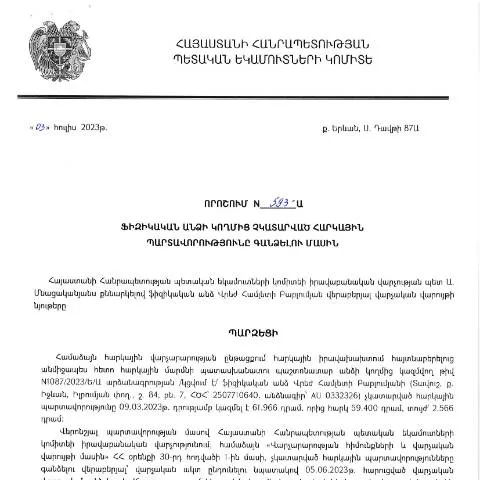
Նոր քաղաքականություն. ՀՀ ՊԵԿ իրավաբանական վարչության 2023թ․ որոշումը
2023 թվականի հուլիսի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության կողմից համակարգված նոր քաղաքականության արդյունք է։ Այս փաստաթուղթը նախատեսում է այն հրատապ միջոցառումները, որոնք վերաբերում են քաղաքացիական դաշտում հարկային պարտավորությունների կատարումին։ Այդ իսկ պատճառով, կարևոր է հասկանալ, թե ինչպես է այս որոշումը ազդելու քաղաքացիների ու կազմակերպությունների հարկային պարտավորությունների վրա։
Դիմումի գործընթացը. Քայլ առ քայլ
Այս որոշումը կիրառվում է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Դիմելու գործընթացը հետևյալ քայլերն ունի:
- Հարկային պարտավորությունների գնահատում։ Ձեռք է բերվում տեղեկություն այն պարտավորությունների մասին, որոնք անհատը չի կատարել:
- Նոր որոշման ընդունում։ ՀՀ ՊԵԿ-ն ընդունում է համապատասխան որոշում՝ պարտավորությունների լեգալացման ուղղությամբ:
- Հարկային հաշվետվության ձևավորվում։ Հարկային պարտավորությունների վերաբերյալ տեղեկությունները դասակարգվում են:
- Ներդրողի նիստերի կազմակերպում։ Նիստերում քննարկվում են անհատների պահանջները:
Այս գործընթացի յուրաքանչյուր փուլ ունի իր նշանակությունը, և հարկ է հետևել բոլոր ընթացակարգերին, որպիսիք իրենց պարտավորությունները կատարեն ժամանակին:
Անհրաժեշտ փաստաթղթերը և պատրաստման գործընթացը
Նշված որոշման շրջանակներում հարկային պարտավորությունները կատարված համար անհրաժեշտ կլինեն հետևյալ փաստաթղթերը:
- Հարկային հաշվետվություն (հատուկ ձևաչափով), որը պետք է լրացնել՝ ըստ ներկայացված օրինակների:
- Անձնական և հասարակական փաստաթղթեր, որոնք ապացուցում են քաղաքացիների ինքնությունը:
- Աջակցող հաշվետվություններ, որոնք անհրաժեշտ կլինեն հարկային պարտավորությունների վավերացման համար:
Ավելին, յուրաքանչյուր փաստաթուղթ պետք է լինի վավերացված, որից կարելի է ստանալ տեղեկություն հարկային պարտավորությունների մասին:
Ինչ անել մերժման դեպքում
Դիմումի մերժման դեպքում անհատները իրավունք ունեն մշտապես դիմել վերաքննիչ մարմիններին՝ ներկայացնելով հիմնավորված փաստարկներ:
- Մենք խորհուրդ ենք տալիս ուշադիր ուսումնասիրել մերժման պատճառը:
- Եթե մերժման պատճառը փաստաթղթերի բացակայությունն է, անհրաժեշտ է լրացնել բոլոր պահանջվող փաստաթղթերը:
- Դիմել կրկին՝ նշելով բոլոր լրացուցիչ փաստաթղթերը, որոնք կարող են ուժեղացնել ձեր դիրքերը:
Խնդիրների դեպքում, միշտ կարելի է դիմել իրավաբաններին կամ փորձառու մասնագետներին:
Փաստաթղթի նշանակությունը և իր առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը չի լինելու միայն լրացուցիչ փաստաթուղթ, այլև համակարգ է, որն ուղղված է քաղաքացիների հարկային վարքագծի կարգավորմանը:
Այս փաստաթուղթը հատուկ մշակված է այն քաղաքացիների համար, ովքեր չունեն պարտավորություններ, սակայն ունեն հարկային պատմություն։ Այն նաև ընդգծում է այն ակնկալիքները, որոնք պետական կառույցները ունեն այս ոլորտում:
Հասանելիության ալիքներ՝ տեղեկությունների փոխանցում
Այս որոշումը կարող է ներկայացվել տարբեր ալիքներով՝ ինչպես նամակագրական, այնպես էլ թվային:
- Օնլայն ծառայություններ։ Այսպիսով, քաղաքացիները կարող են ցանկացած ժամանակ ստանալ տեղեկություններ, մուտք գործելով կառավարության պաշտոնական կայք:
- Հայաստանի Հանրապետությունում գործող սրահներ։ Այս կենտրոններում քաղաքացիները կարող են դիմել անձամբ՝ ստանալով խորհրդատվություն:
- Հեռախոսահամարներ և էլեկտրոնային հասցեներ։ Այս միջոցները հնարավորություն են տալիս քաղաքացիներին անհապաղ կապ հաստատելու պետական մարմինների հետ:
Այս ալիքները ապահովում են քաղաքացիների եւ պետական մարմինների միջև հաղորդակցման արդյունավետություն:
Հարկային պարտավորությունների կատարումից հետո
Յուրաքանչյուր քաղաքացի, ով կատարում է իր հարկային պարտավորությունները, պետք է ունենա հատուկ փաստաթուղթ, որը վկայում է, որ պարտավորությունները կատարված են:
Այս փաստաթուղթը պետք է ներկայացվի պետական մարմիններին՝ ապացուցելու, որ քաղաքացիները կատարել են իրենց պարտավորությունները:
Ի՞նչ անել պարտավորությունները կատարելիս
Հարկային պարտավորությունների կատարման դեպքում՝ խնդրվում է հետևել հետևյալ քայլերին:
- Բոլոր տեղեկությունները ճիշտ և ժամանակին լրացնել:
- Հարկային հաշվետվությունները ներկայացնել ՀՀ ՊԵԿ-ին:
- Հնարավորության դեպքում, ստանալ հաստատող փաստաթուղթ:
Այս գործընթացի արդյունավետությունը կախված է քաղաքացիների պատասխանատվությունից:
Կարևոր نکներ և առաջարկություններ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, կարևոր է, որ քաղաքացիներն իրացնում են իրենց իրավունքը դիմել պետական մարմիններին:
Եվս մեկ կարևոր նկատառում է, որ յուրաքանչյուր քաղաքացի պետք է իր տեղեկությունները մշտապես թարմացնի, որպեսզի չհանդիպի դժվարությունների:
Այսպիսով, ՀՀ ՊԵԿ-ի նման որոշումները դառնում են ոչ միայն հարկային պատասխանատվության, այլ նաև քաղաքացիների իրավունքների պաշտպանության համակարգ:
Հարկային պարտավորությունների կատարումն ու վարչական պատասխանատվություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 593-Ա որոշումը նախատեսում է մանրամասն կարգավորումներ այն անձանց համար, ովքեր չկատարել են իրենց հարկային պարտավորությունները։ Ըստ այս որոշման, հարկ վճարողը, որը չի կատարում իր պարտավորությունները սահմանված ժամկետում, կարող է ենթարկվել վարչական պատասխանատվության և գանձումների։
Վարչական պատասխանատվությունը կարող է լինել ինչպես ֆինանսական, այնպես էլ վարչական բնույթի։ Այսպիսով, հարկ վճարողների համար շատ կարևոր է ճիշտ և ժամանակին կատարել հարկային պարտավորությունները, որպեսզի չկանգնեն հետևանքների առջև։ Վճարումների կարգի պարզեցման և վարչական գործընթացների արդիականացման նպատակով ՀՀ ՊԵԿ-ը առաջարկել է նաև էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկ վճարողներին միանգամից ստանալ տեղեկատվություն իրենց պարտավորությունների մասին և իրականացնել վճարումներ:
Դիմումների ներկայացման ընթացակարգը և անհրաժեշտ փաստաթղթերը
Հարկային պարտավորությունների իրականացումը պահանջում է համապատասխան դիմումների և փաստաթղթերի ներկայացում։ 593-Ա որոշման շրջանակներում հարկ վճարողները պետք է ներկայացնեն հետևյալ փաստաթղթերը՝ ՊԵԿ-ին վարչական ընթացակարգերի շրջանակներում:
- Հարկային պարտավորությունների վերաբերյալ հայտարարություն (Dimum Dzev N2);
- Առկա դերբարդատերերի և բանկային հաշվեհամարների թիվ;
- Հարկ վճարողի անձնագրի պատճե՝ հաստատված կամ էլեկտրոնային եղանակով;
- Նախկին հարկային հայտարարությունների պատճեններ, եթե այդպիսիք կան:
Դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով, օգտագործելով ՊԵԿ առցանց համակարգը։ Յուրաքանչյուր դիմում պարտադիր պետք է ունենա QR-կոդ կամ 16-հանձնարարական թիվ, որը կվավերացնի փաստաթղթի օրինականությունը:
Հարկային պարտավորությունների վերանայում և բողոքարկման գործընթացը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև բողոքարկման գործընթացի, որը նախատեսում է վճռի վերանայում։ Ուստի, հարկ վճարողները իրավունք ունեն բողոքարկել 593-Ա որոշման հիման վրա կայացված վարչական որոշումները:
Բողոքի ներկայացման ընթացակարգը ներառում է հետևյալ քայլերը՝
- Բողոքի ձևակերպում՝ նշելով կոնկրետ պատճառները և հիմնավորումները;
- Բողոքի ներկայացում՝ վարչական մարմնին, որի միջոցով կայացվել է համապատասխան որոշումը;
- Բողոքի ընթացի մասին տեղեկություններ ստանալը՝ համապատասխան մարմնի կողմից:
Եթե բողոքը մերժվում է, հարկ վճարողները կարող են դիմել դատարան՝ համապատասխան օրենքի համաձայն։ Դատարանում ներկայացվող փաստաթղթերը պետք է համապատասխանեն օրենքի պահանջներին:
Այսպիսով, հարկային պարտավորությունների կատարումն ու դրանց նկատմամբ վարչական պատասխանատվությունը պահանջում են խիստ ուշադրություն և պատասխանատվություն հարկ վճարողներից՝ հնարավորություն ընձեռելով նրանց խուսափել հետագա խնդիրներից: