Անհրաժեշտություն ու նշանակություն՝ հարկային պարտավորությունների գանձման որոշման վերաբերյալ
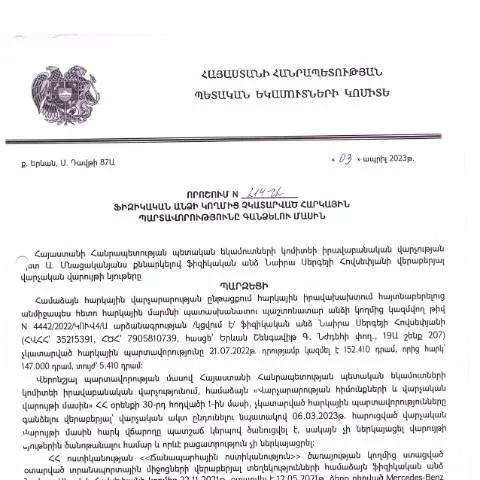
Հարկային պարտավորությունները քաղաքացիների և տնտեսվարողների առջև կառավարության կողմից սահմանված պարտականությունն է, որը պետք է կատարվի առանձին ժամկետներում։ 2023 թվականի ապրիլի 3-ին ընդունված Կառավարության որոշումը, որը կրում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի ստորագրությունը, նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը։ Այս որոշումն ունի կարևոր դերակատարություն՝ թույլ տալով պետական մարմիններին իրականացնել հարկային պարտականությունները՝ ապահովելով պետության ֆինանսական կայունությունը։
Ովքե՞ր են այն անձինք, ովքեր պետք է դիմեն այս որոշման կիրարկմանը
Այս գործընթացը վերաբերում է մի շարք ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Դրանք կարող են լինել:
- Անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն վճարվել։
- Անձինք, ում հարկային պարտավորությունները ավելացել են այլ հարկային տարրերով։
- Անձինք, ովքեր հակառակ դեպքում ենթարկվել են վարչական պատասխանատվության։
Այսպիսով, հարկադիր գանձման գործընթացի նպատակն է չկատարված պարտավորությունների վերականգնումը, և նշված անձինք պետք է գիտակցեն, որ գործընթացը կարող է հանգեցնել ավելի լուրջ հետևանքների, եթե նրանք չգործեն ժամանակին։
Քայլեր՝ որոշումը լրացնելու և ներկայացնելու գործընթացում
Քայլ 1: Հրաժարում մուտքագրել
Եթե որոշումը որոշակի առաջադեմ տեղեկություններ չի պարունակում, ապա հարկավոր է, առաջին հերթին, ձեռք բերել համապատասխան փաստաթղթերը։ Սա կարող է ներառել:
- Հարկային հաշվետվություններ
- Պաշտոնական տեղեկանքներ
- Տվյալներ ֆինանսական վիճակի մասին
Քայլ 2: Լրացնել որոշման ձևը
Հարկային պարտավորությունների գանձման որոշման լրացման գործընթացում անհրաժեշտ է լինել շատ ուշադիր։ Բաղադրիչները, որոնք պետք է ներառվեն ձևում, սովորաբար են՝
- Անձի անուն և ազգանուն
- Հասցե և կապի տվյալներ
- Հարկային պարտավորությունների մանրամասներ
Քայլ 3: Դիմում ներկայացնել
Նույնիսկ եթե որոշման ձևը լրացված է ճիշտ, կարող են լինել դեպքեր, երբ անհրաժեշտ է լրացնել լրացուցիչ փաստաթղթեր։ Դրանք պետք է ներկայացվեն միասին։ Ավելին, դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով։
Անհրաժեշտ փաստաթղթերի ցանկը՝ գործընթացի արդյունավետությունը ապահովելու համար
Հարկային պարտավորությունների գանձումը պահանջում է մի շարք փաստաթղթեր, որոնք անհրաժեշտ են գործընթացի համար։ Ստորև բերված է հիմանական փաստաթղթերի ցանկը, որոնք կարող են պահանջվել.
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագրային տվյալներ | Հարկ վճարողի անձնագրի պատճեն |
| Հարկային հաշվետվություն | Անցյալ տարվա հարկային պարտավորությունների հաշվետվություն |
| Տեղեկանք | Հարկային պարտավորությունների մասին տեղեկանք |
Սխալների և բողոքների գործընթացը՝ որոշման պայմաններում
Եթե քաղաքացին որոշման վերաբերյալ որևէ խնդիր ունի, ապա նա կարող է բողոքարկել այն՝ ներկայացնելով համապատասխան փաստաթղթեր։ Սա կարող է ներառել:
- Սխալների կամ տրվող տեղեկությունների պարզաբանում
- Վարչական պատասխանատվության նվազեցման խնդրանք
Հեռախոսով կապ հաստատելը կամ գրավոր դիմումը կարող է լինել առավել արդյունավետ՝ համապատասխան մարմնին իրազեկելով խնդրի մասին։
Օգնություն և աջակցության ծառայություններ
Քաղաքացիները կարող են դիմել պետական մարմիններին՝ հարցերի և խնդիրների լուծման համար։ Հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ աջակցությունը կարելի է ստանալ հետևյալ եղանակներով:
- Էլեկտրոնային հաղորդագրություններ
- Հեռախոսային ծառայություններ
- Նախատեսված հանդիպումներ ոճով
Երկրորդապես, հարկային վարչություններն առաջարկում են էլեկտրոնային պորտալներ, որտեղ քաղաքացիները կարող են ստանալ անհրաժեշտ տեղեկատվությունն ու աջակցությունը:
Հարկային պարտավորությունների չկատարման հետևանքները
Չկատարված հարկային պարտավորությունների հետեւանքով կարող են առաջանալ մի շարք հետևանքներ, այդ թվում՝
- Վճարման տուգանքներ
- Ֆինանսական ծանրաբեռնվածություն
- Վարչական պատասխանատվություն
Արդյունքում, կարևոր է, որ քաղաքացիները և տնտեսվարողները հետևեն իրենց հարկային պարտավորություններին՝ խուսափելով իրավաբանական խնդիրներից:
Առաջարկություններ՝ դիմումի արդյունավետությունը բարելավելու համար
Դիմումի գործընթացում հաջողության հասնելու համար, խորհուրդ է տրվում՝
- Ավելի վաղ սկսել դիմումը լրացնելու գործընթացը
- Հակողմից ստանալ գիտելիքներ և փորձառություն
- Այլ անձանց հետ քննարկել և օգնություն ստանալ
Հաշվի առնելով ներկայացված տեղեկատվությունը, քաղաքացիները կարող են մեծացնել իրենք իրենց արդյունավետությունը հարկային պարտավորությունների վարումներում:
Ներկայացման եւ իրավական հիմունքներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2023 թվականի ապրիլի 3-ին, տեղ է գտնում Հայաստանի Հանրապետության օրենսդրության շրջանակներում՝ հիմնվելով Հարկերի մասին օրենքի և վարչական գործընթացների վերաբերյալ օրենսդրական ակտերի վրա: Այս որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, երբ դրանք մնացել են չկատարված, ինչը կարող է հանգեցնել հարկային պարտավորությունների և տուգանքների կատարման անհրաժեշտության:
Ամեն դեպքում, հարկային պարտավորությունների գանձման գործընթացը պատշաճ իրականացնելու համար հարկավոր է, որպեսզի բոլոր կողմերը լիովին իմանան իրենց իրավական իրավունքները և պարտականությունները: Հարկային մարմինները պարտավոր են ապահովել, որ բոլոր որոշումները, որոնք մաս են կազմում հարկային պարտավորությունների կատարման գործընթացի, հիմնված լինեն ՀՀ օրենսդրության պահանջների վրա, ինչպես նաև ապահովել, որ քաղաքացիները ունենան բոլոր անհրաժեշտ տեղեկությունները իրենց պարտավորությունների վերաբերյալ:
Ֆիզիկական անձանց հարկային պարտավորությունները համարվում են
Ֆիզիկական անձանց հարկային պարտավորությունները հավասարապես վերաբերում են բոլոր այն անձանց, ովքեր ունեն եկամուտներ Հայաստանի Հանրապետությունում: Հարկային պարտավորությունները կարող են ներառել՝ եկամտի հարկ, ինչպիսիք են աշխատավարձը, ինքնազբաղվածության եկամուտները և այլ եկամուտներ: Հարկային մարմինները պարտավոր են վերահսկել և գնահատել այդ պարտավորությունները՝ հիմնվելով ներկայացված հաշվետվությունների և այլ փաստաթղթերի վրա:
Հարկային պարտավորությունները կարող են առաջանալ նաև այլ հանգամանքներից, ինչպիսիք են՝ անշարժ գույքի ձեռքբերումը, ավտոմեքենաների կուտակումները և այլնի համար: Այսպիսով, հարկային մարմինները հետևում են, որպեսզի յուրաքանչյուր ֆիզիկական անձը կատարի իր պարտավորությունները՝ թույլ տալով, որ պետությունը ստանա անհրաժեշտ ֆինանսական միջոցներ:
Դիմումների և բողոքների գործընթաց
Հարկային պարտավորությունների գանձման որոշումների վերաբերյալ ֆիզիկական անձանց կողմից կարող են ներկայացվել դիմումներ կամ բողոքներ: Սա մի գործընթաց է, որը կատարվում է կարգավորված ձևով, և պետք է հետևել ՀՀ վարչական գործընթացների օրենսդրությանը: Կողմերը պարտավոր են ներկայացնել իրենց փաստարկները և անհրաժեշտ փաստաթղթերը, ինչպիսիք են՝ հարկային հաշվետվությունները և վճարումների ապացույցները:
Դիմումները կարող են ներկայացվել ինչպես առանձին, այնպես էլ էլեկտրոնային տեսքով՝ օգտագործելով համապատասխան էլեկտրոնային ծառայությունները, ինչպիսիք են ՀՀ ՊԵԿ-ի պաշտոնական կայքը: Բողոքարկման գործընթացում կարևոր է պահպանել դրված ժամկետները՝ հակառակ դեպքում բողոքը կարող է չընդունվել: Այն դեպքում, եթե բողոքը ընդունվում է, հարկային մարմինը պարտավոր է տրամադրել իր պատասխանը սահմանված ժամկետներում:
Այս գործընթացը հնարավորություն է տալիս ֆիզիկական անձանց ունենալու հստակությունը և վստահությունը, որ իրենց իրավունքները պահպանվում են, և որ նրանք կարող են պաշտպանել իրենց շահերը օրենքի շրջանակներում: