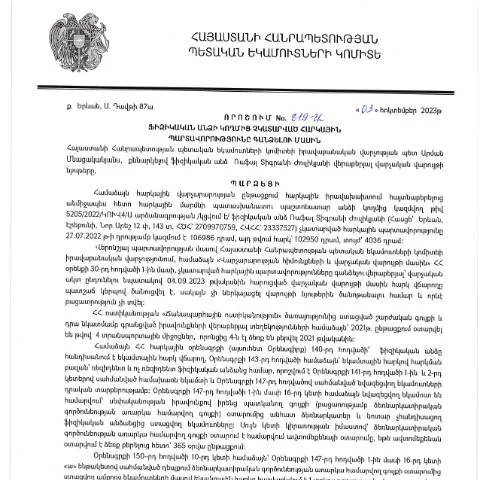
Հունիս 2023 ին ընդունված Կառավարության որոշում՝ հարկային պարտավորությունների գանձման մասին
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ռաֆալ Տիգրանի Ժուլիկյանի կողմից ընդունված 819-Ա որոշումն էական նշանակություն ունի ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը, որն հրապարակվել է 2023 թվականի դեկտեմբերի 5-ին, նպատակ ունի պարզեցնել հարկային պարտավորությունների կատարումը և ապահովել հարկային եկամուտների հավաքագրումը:
Որոնք են որոշման հիմքերը ու նպատակը
Հարկային պարտավորությունների հավաքագրումն իրականացվում է օրենքով նախատեսված կարգի համաձայն։ Այն պայմանավորված է մի շարք իրադրություններով, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը։ Ռազմավարական նպատակներից մեկը համայնքային հարկային եկամուտների ավելացումն է, ինչը, իր հերթին, հնարավորություն կտա բարելավել պետության ֆինանսական վիճակը և աջակցել սոցիալական ծրագրերին:
Հիմնական պայմաններն ու դրույթները
- Հարկային պարտավորությունների չկատարման դեպքերը. Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ներառյալ եկամտային հարկը, կարող են ենթարկվել որոշման դրույթներին:
- Վճարման ժամկետները. Որոշման մեջ նշված են վճարման ժամկետները, որոնք պետք է պահպանվեն՝ խուսափելու համար վարչական պատասխանատվությունից:
- Անհրաժեշտ փաստաթղթերի ցանկը. Դասակարգված են այն փաստաթղթերը, որոնք պետք է ներկայացվեն հարկային մարմիններին:
Ովքե՞ր կարող են դիմել և ներկայացնել փաստաթղթեր
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պաշտոնապես հաշվառված են որպես հարկ վճարողներ ՀՀ-ում։ Ուշադրություն է դարձվում նաև այն անձանց, ովքեր ժամանակավորապես բնակվում են Հայաստանի Հանրապետությունում, սակայն ունեն հարկային պարտավորություններ։ Նրանց համար որոշման տարածումը տրամադրում է առավելություն՝ ներգրավելով հարկային պարտավորությունների կատարման գործընթացին:
Դիմումային գործընթացը
Դիմումը ներկայացնելու համար հարկ է զգուշությամբ մոտենալ փաստաթղթերի հավաքագրմանը։ Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ ավանդական՝ թղթային ձևով:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը.
- Լրացրեք համապատասխան դիմումի ձևը, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ կայքից:
- Ներկայացրեք փաստաթղթերը հարկային մարմնին:
Ֆորմաների առանձնահատկությունները՝ հարկային պարտավորությունների գանձման գործընթացում
Դիմումի ձևը պարունակում է տարբեր բաժիններ, որոնք պետք է լրացվեն հավաստի տեղեկություններով։ Նկարագրենք առավել կարևոր բաժինները, որոնք կարող են առաջացնել դժվարություններ.
| Բաժին | Նկարագրություն | Առանձնահատկություններ |
|---|---|---|
| Հարկ վճարողի տեղեկատվություն | Հարկ վճարողի անուն, ազգանուն, ՀՎՀՀ | Չափազանց կարևոր է ճիշտ լրացնել այս բաժինը՝ կանխելու տեխնիկական խնդիրները: |
| Հարկային պարտավորություններ | Նշեք չկատարված պարտավորությունները | Խուսափեք սխալներից, որոնք կարող են հանգեցնել նախազգուշացման: |
| Վճարման ժամկետներ | Հայտարարեք փոխադարձ պայմանները | Ստորագրման ժամկետները պետք է պահպանվեն: |
Արդյունքների սպասում և հաջորդ քայլեր
Հարկային մարմինը ստանալով դիմումը, պետք է իրականացնի այն վերամշակում, ինչից հետո տեղեկացնում է դիմողին արդյունքների մասին։ Հարկային մարմնի կողմից իրականացվող գործընթացն անհրաժեշտ է, որպեսզի պարզվի, թե արդյոք դիմումը հավանության է արժանանում:
- Հարկային մարմինը ստանում է դիմումը:
- Վերահսկվում են տրամադրված փաստաթղթերը:
- Ներկայացվում է պատասխան՝ դիմողի հարկային պարտավորությունների վերաբերյալ:
Եթե դիմումը հաստատվում է, ապա անձը պարտավոր է կատարել պայմանավորվածությունները սահմանված ժամկետներում:
Ակնկալվող խնդիրներ և լուծումները
Խնդիրը, որ կարող է առաջանալ այս գործընթացում, հաճախ կապված է փաստաթղթերի ոչ լրիվ կոլեկտիվի, կամ սխալների հետ դիմումի ձևում:
Հետևյալ խորհուրդները կարող են օգնել կանխել դրանք:
- Միշտ ստուգեք ձեր փաստաթղթերը՝ հոգ տանելով բովանդակության հավաստիությանը:
- Պետք է ուշադիր գտնվել հաշվարկների և թվերի նկատմամբ:
- Աշխատեք ճիշտ հաշվարկներ կատարել՝ ինքնուրույն հաշվում:
Ժամկետները և վարչական պատասխանատվությունը
Որոշման անցկացման գործընթացին հետևելու է պարտավորությունների կատարումը սահմանված ժամկետներում։ Եթե դիմողը չի կատարում ժամանակին իր պարտավորությունները, ապա հարկային մարմինը կարող է կիրառել վարչական պատասխանատվություն:
Հարկային մարմինների աշխատակիցները պարտավոր են պահել օրենքի պահանջները, և դիմողներն ունեն իրավունք ստանալ իրենց իրավունքները պաշտպանելու:
Նախատեսված փոփոխություններ և արդի զարգացումներ
Հարկային պարտավորությունների գանձման գործընթացում կարող են կատարվել փոփոխություններ, որոնք կարող են ազդել յուրաքանչյուր ֆիզիկական անձի վրա։ Սովորաբար, դրանք կապված են ՀՀ ՊԵԿ կողմից ընդունվող նոր որոշումների և կամ օրենսդրական փոփոխությունների հետ:
Իմանալու համար, թե ինչ նորություններ կան, հարկ է հետևել ՀՀ ՊԵԿ պաշտոնական կայքին:
Նոր պահանջներ և ժամկետներ հարկային պարտավորությունների կատարման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 819-Ա որոշումը, որն ուժի մեջ է մտնում 2023 թվականի հոկտեմբերի 3-ից, նախատեսում է նոր պահանջներ՝ ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման ընթացակարգերի համար: Այս որոշման շրջանակներում առանձնահատուկ ուշադրություն է դարձվում հարկային պարտավորությունների ժամկետներին, որոնք այժմ խստացված են և ենթադրում են, որ պարտադիր վճարները պետք է կատարվեն կոնկրետ ժամանակահատվածներում:
Ապահովելու համար, որ հարկատուները ժամանակին կատարեն իրենց պարտավորությունները, ՀՀ ՊԵԿ-ը մտցնում է էլեկտրոնային հիշեցման համակարգեր, որոնք կուղարկեն հաղորդագրություններ հարկատուների գրանցված էլեկտրոնային հասցեներին՝ վճարման վերջնաժամկետների մասին: Այս համակարգը նախատեսում է նաև, որ հարկատուները կարող են մուտք ունենալ իրենց հարկային պարտավորությունների կարգավիճակը հաշվետվության միջոցով, օգտագործելով իրենց ազգային նույնականացման քարտերը կամ էլեկտրոնային ստորագրությունները:
Նախագծերն ու ծրագրերը հարկային պարտավորությունների մուտքագրման բարելավման համար
ՀՀ ՊԵԿ-ն համագործակցում է տեղական և միջազգային կազմակերպությունների հետ՝ ապահովելու համար, որ հարկային համակարգը լինի ավելի թափանցիկ և արդյունավետ: Որոշման շրջանակներում նախատեսված են մի շարք նոր ծրագրեր, որոնք նպատակ ունեն բարելավել հարկային պարտավորությունների մուտքագրման և վերահսկողության գործընթացները:
Այս ծրագրերը ներառում են նաև նորագույն տեխնոլոգիական լուծումներ՝ օրինակ, QR կոդերի օգտագործում, որոնք թույլ կտան արագ և հեշտ մուտք գործել հարկային տվյալներ և ենթակառուցվածքներ: Հարկատուները կարող են սքանավորել QR կոդերը իրենց փաստաթղթերից, որպեսզի ձեռք բերեն անհրաժեշտ տեղեկատվությունը ու անմիջապես կատարեն վճարումները:
Բացի այդ, ՀՀ ՊԵԿ-ը նախատեսում է կազմակերպել սեմինարներ և աշխատանքային հանդիպումներ մարզերում՝ քաղաքացիներին տեղեկացնելու համար նոր բարեփոխումների մասին, ինչպես նաև օգնելու նրանց ընդլայնել իրենց գիտելիքները հարկային համակարգի վերաբերյալ:
Վիճակագրություն և կանխատեսումներ հարկային պարտավորությունների կատարման վերաբերյալ
2023 թվականի վերջին թվային վիճակագրությունը ցույց է տալիս, որ որոշման ընդունումից հետո կաբինետների կողմից հարկային պարտավորությունների կատարման ցուցանիշները զգալիորեն բարձրացել են: Հարկային վարչությունները նկատել են, որ նոր համակարգերը, որոնք ներառում են էլեկտրոնային վճարումները, զգալիորեն նվազեցնում են հարկային պարտավորությունների չկատարումը:
ՀՀ ՊԵԿ-ի փորձագետները կանխատեսում են, որ հաշվի առնելով այս նորագույն բարեփոխումները, 2024 թվականին հարկային պարտավորությունների կատարման տոկոսը կարող է հասնել 95%-ի, ինչը կնշանակի, որ հարկատուների մեծ մասը կհետևեն նոր պահանջներին և ժամկետներին:
Սակայն, ՀՀ ՊԵԿ-ն նաև նախազգուշացնում է, որ այն քաղաքացիները, ովքեր չեն կատարում իրենց պարտավորությունները՝ կարող են ենթարկվել ավելի խիստ պատժամիջոցների, ինչպես նաև կորցնելու իրավունքները գործնականում օգտվելու պետական ծառայություններից: